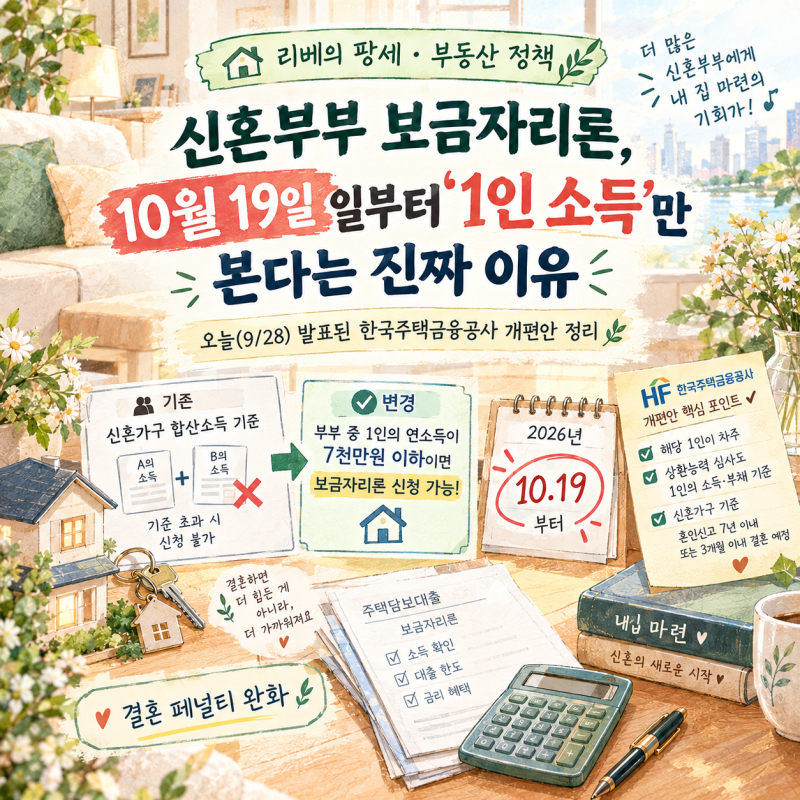

한국주택금융공사의 보금자리론은 변동금리 불안정성과 시중은행 고정금리의 부담을 덜어주는 정책 모기지 상품으로, 내 집 마련을 위한 든든한 버팀목이 되고 있습니다. 특히 , 국민은행을 통한 비대면 접수 시 이율 혜택을 받을 수 있는 아낌e-보금자리론이 주목받고 있습니다. 이 상품은 대출 실행부터 만기까지 이율이 변하지 않는 장기 고정금리라는 큰 장점을 가지고 있으며, 부부합산 연소득 7천만 원 이하(신혼가구 8천5백만 원, 다자녀가구 최대 1억 원 이하) 및 시세 6억 원 이하 주택을 대상으로 합니다. 최대 3억 6천만 원까지 대출이 가능하며, 생애최초 주택 구매 시 LTV 80%까지 우대 적용받을 수 있습니다.
실제 블로그 후기들을 살펴보면, 보금자리론은 DSR 규제 대신 DTI 60%를 적용받아 시중은행 일반 대출보다 한도가 넉넉하다는 점이 장점으로 꼽힙니다. 하지만 신청 절차가 복잡하고 심사 기간이 3~4주 이상 소요될 수 있어 잔금 지급일로부터 최소 30일 전에 접수하는 것이 안전하다고 조언합니다. 또한, 아낌e-보금자리론의 전자약정은 매매 전자계약과 무관하며, 대출 심사 후 은행과 약정을 체결하는 과정에서 진행되는 전자약정을 의미한다는 점을 명확히 인지해야 합니다. 금리는 만기 기간에 따라 연 4.90%(10년 만기)에서 연 5.20%(50년 만기) 수준으로 고정되어 있습니다.
블로거들은 보금자리론 대출 실행 후 전입신고 기한을 가장 중요한 체크포인트로 강조합니다. 2026년 상담 내용에 따르면, 대출 실행일로부터 6개월 이내에 전입신고를 완료해야 하며, 입주 지연 등 불가피한 사유 발생 시에는 반드시 대출 실행 은행에 미리 사유를 설명하고 증빙 서류를 제출해야 합니다. 별다른 사유 없이 기한을 넘기면 문제가 발생할 수 있으므로 주의가 필요합니다. 또한, 전자등기는 대출 승인 후 은행 연계 법무사를 통해 진행되며, 일반 등기보다 수수료가 저렴할 수 있으나 정확한 비용은 은행 및 법무사에 따라 달라질 수 있어 개별 상담이 필요합니다.