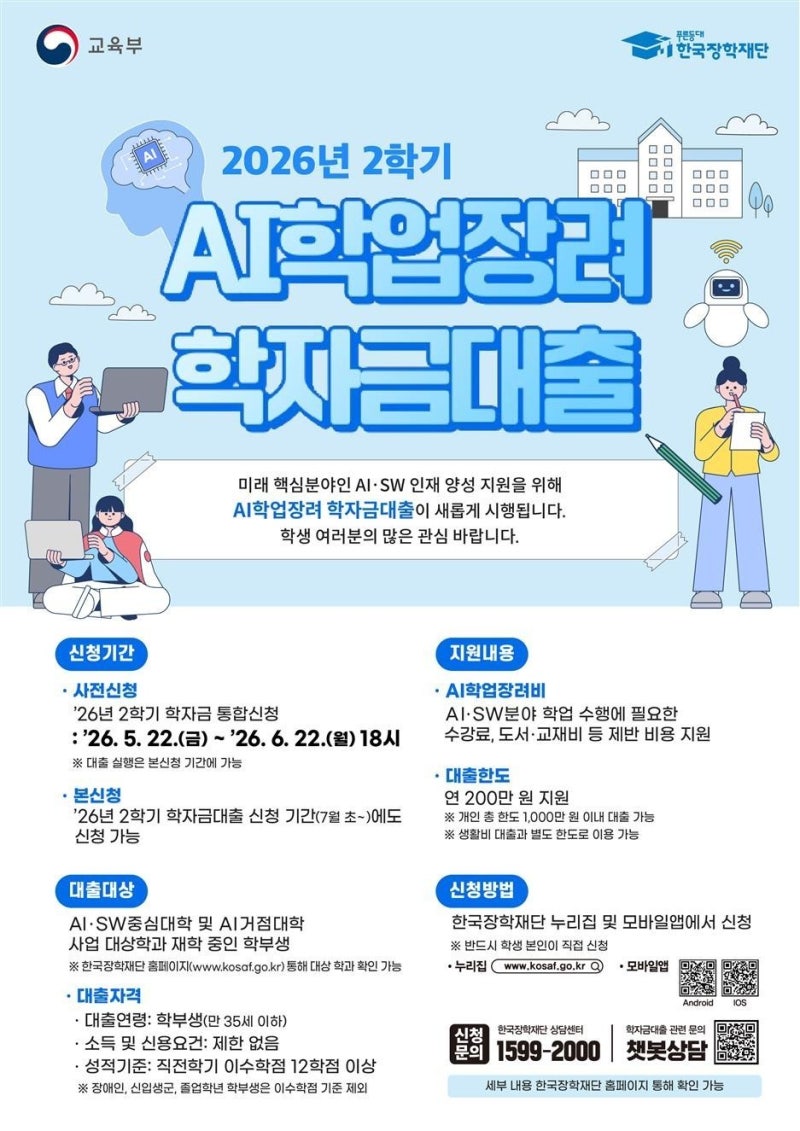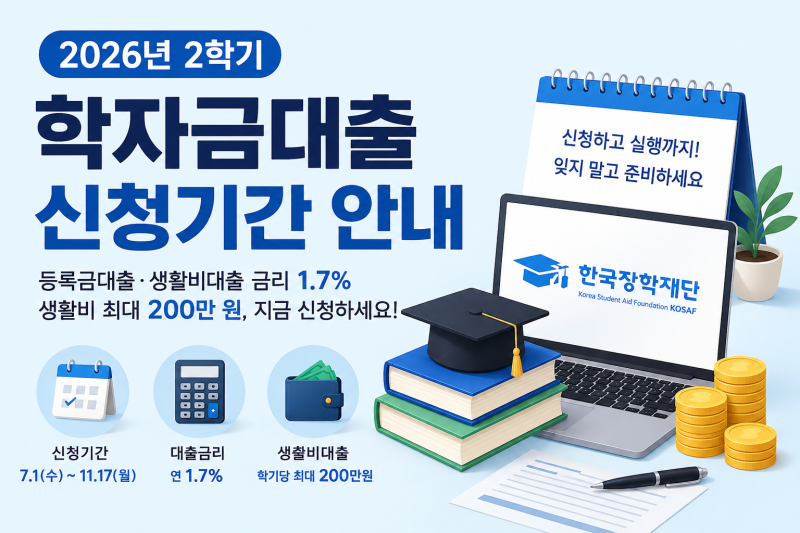

2026년 2학기 한국장학재단 학자금대출은 연 1.7%의 낮은 금리로 학생들의 등록금 부담을 덜어주는 중요한 제도입니다.
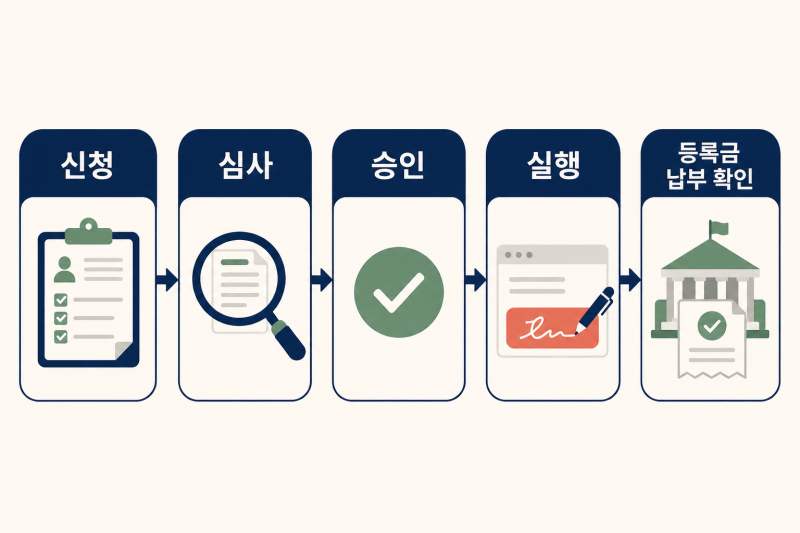
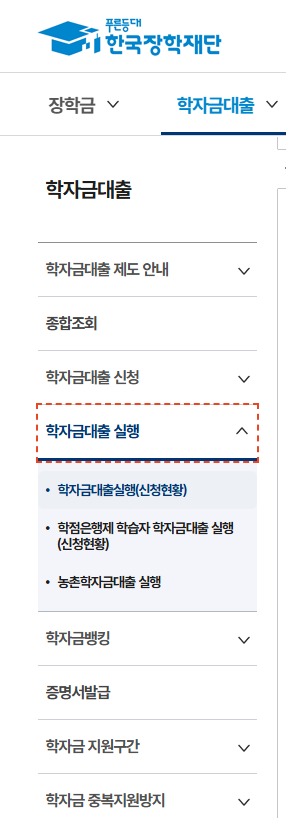
많은 학생들이 신청만 완료하면 등록금 납부가 끝났다고 오해하기 쉽지만, 실제로는 대출 '실행' 단계까지 마쳐야 정상적으로 등록금이 납부되거나 생활비가 지급됩니다. 신청, 심사, 승인에 이어 마지막 '실행' 절차는 학자금대출의 핵심 과정입니다.
실제 블로그 후기들을 살펴보면, 대출 승인 문자를 받고도 실행 버튼을 누르지 않아 등록금 납부 기간을 놓칠 뻔했다는 사례가 많습니다. 등록금대출은 대학 수납계좌로 직접 지급되며, 생활비대출은 본인 계좌로 입금되므로 각각의 실행 절차를 정확히 이해하는 것이 중요합니다.
특히 등록금대출은 학교 수납 기간과 은행 수납 가능 시간을 고려하여 주말이나 공휴일을 피해 실행해야 합니다. 대출 실행 시에는 본인의 상황에 맞는 상환 방식(원리금균등상환 또는 원금균등상환)을 선택해야 하며, 이는 향후 이자 부담에 영향을 미칩니다.
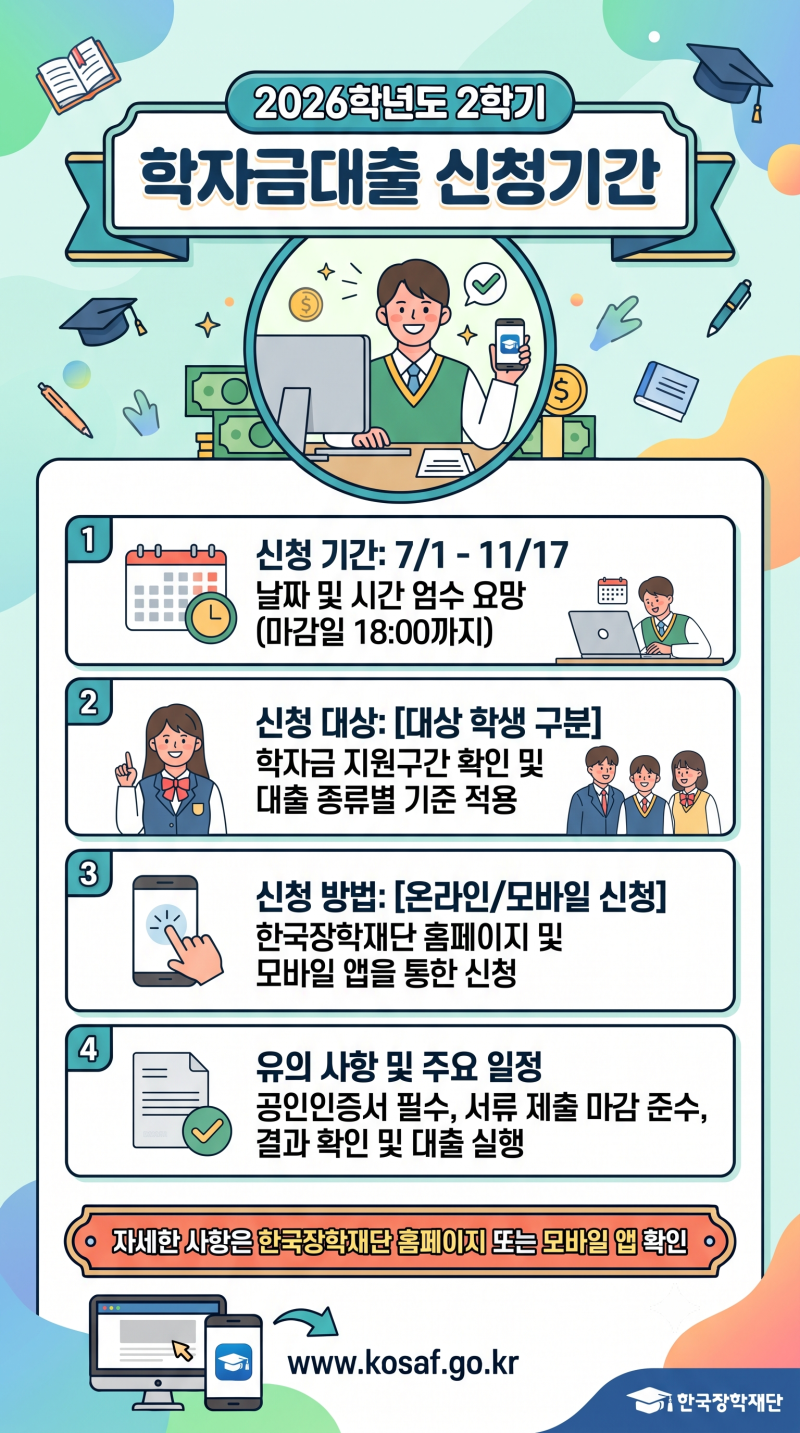
또한, 대출 실행 기간이 신청 기간과 다를 수 있으므로 마감일을 반드시 확인해야 합니다. 국가장학금 신청 여부도 미리 확인하여 대출 원금을 줄이는 꿀팁도 활용할 수 있습니다. 이러한 세부 사항들을 꼼꼼히 점검하여 학자금대출을 성공적으로 마무리하시기 바랍니다.