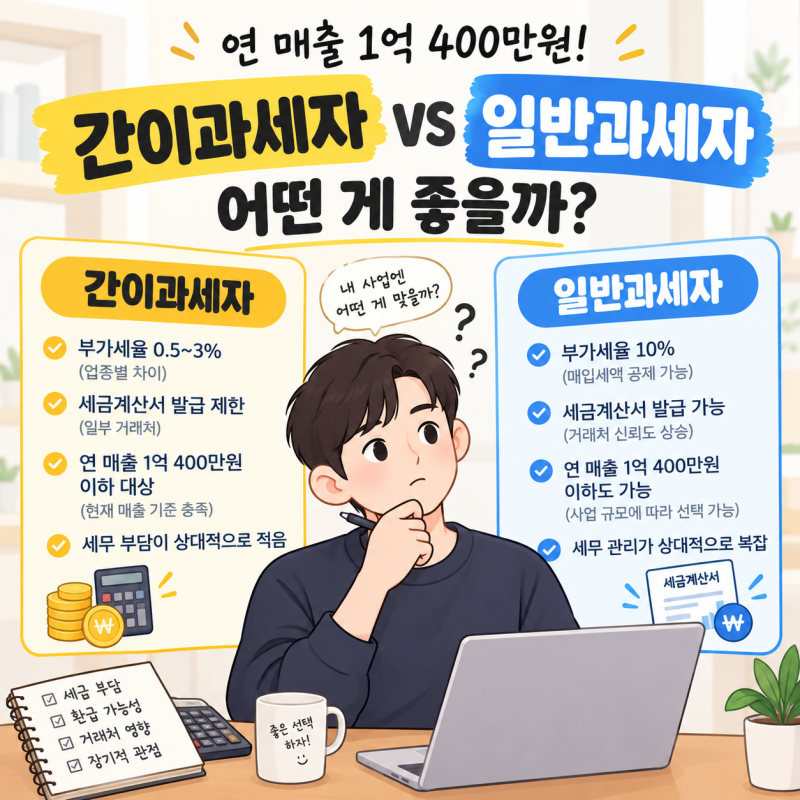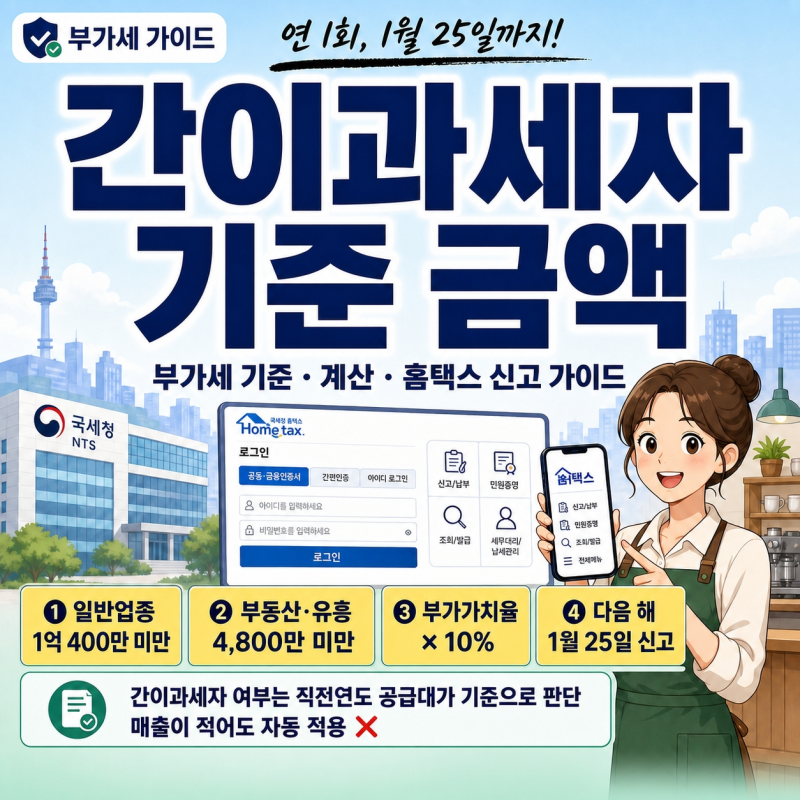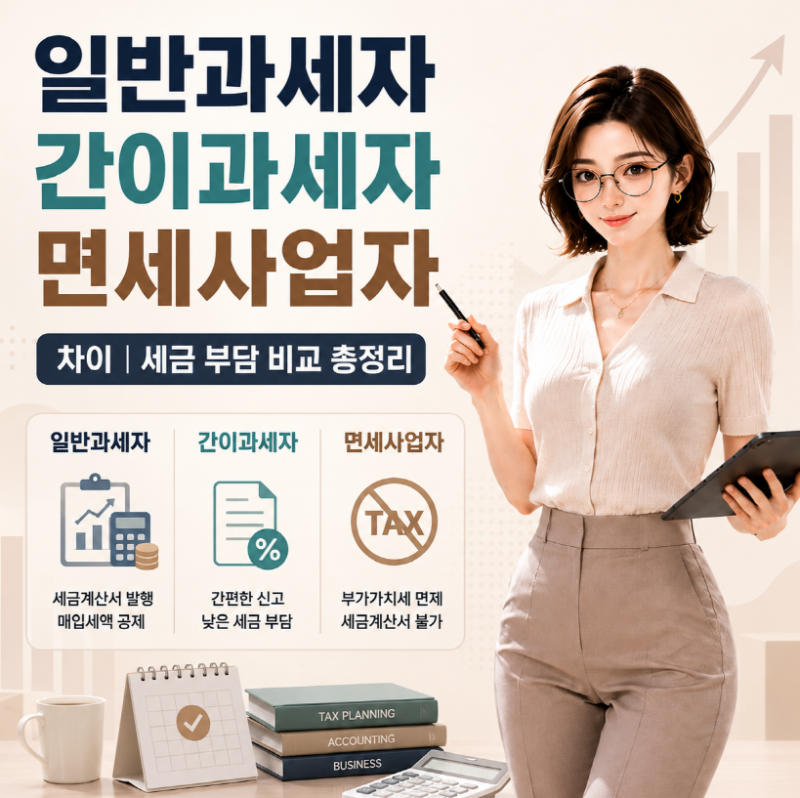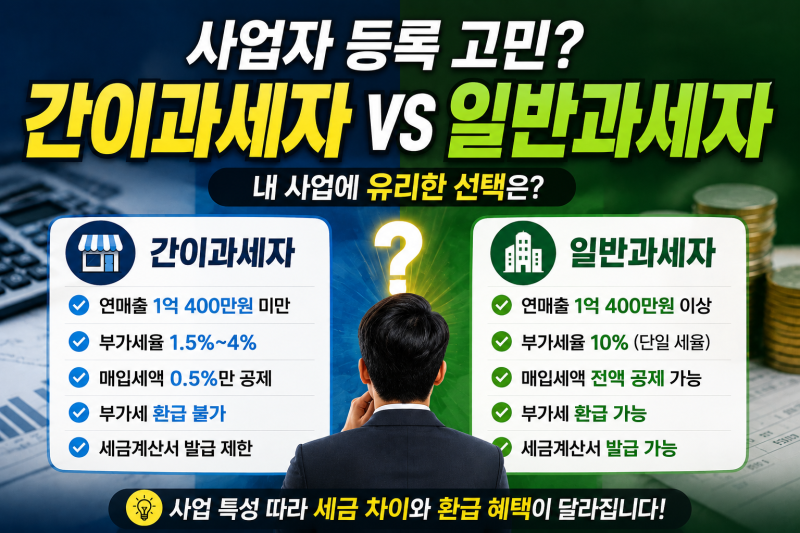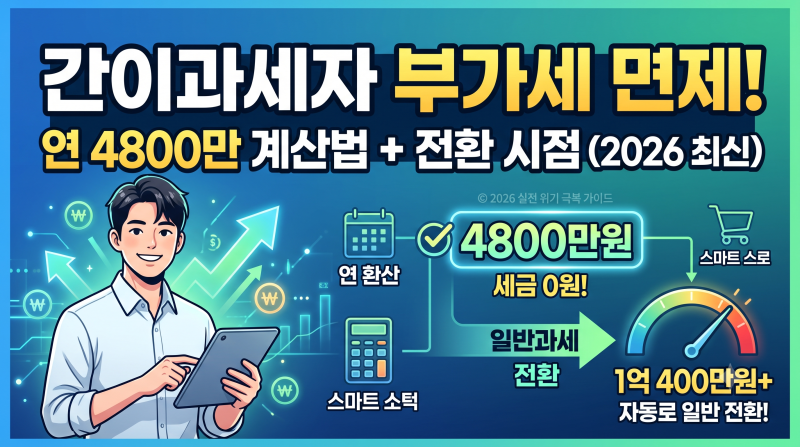
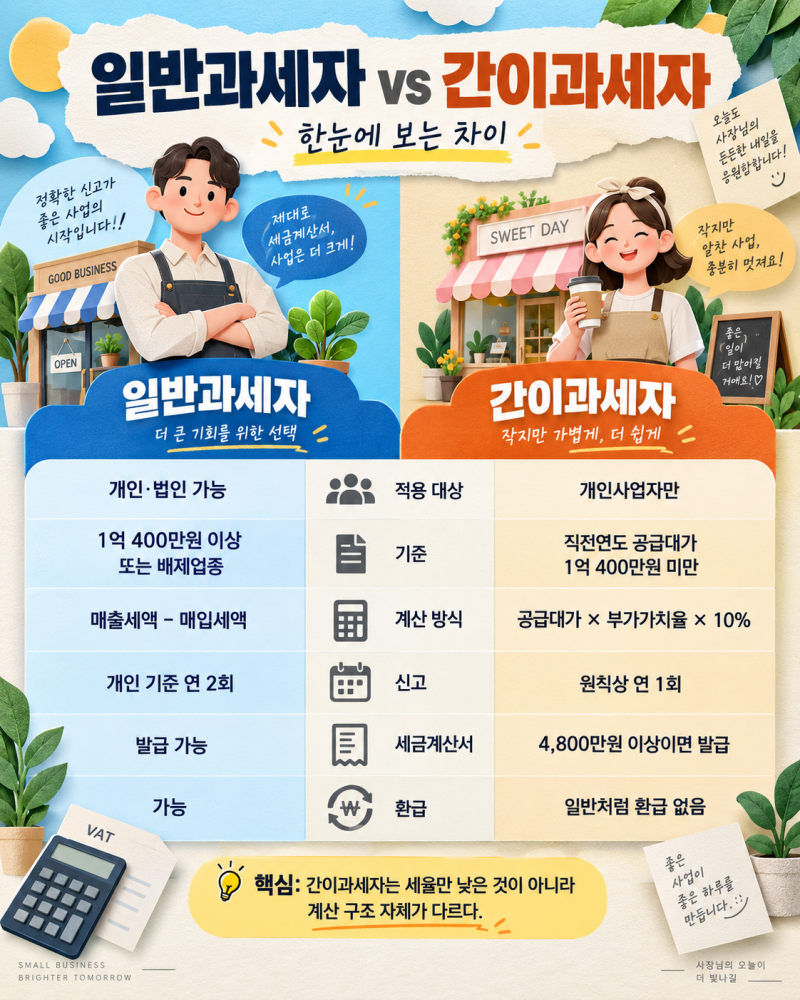
간이사업자는 소규모 개인사업자의 세금 부담을 줄여주기 위해 부가가치세법상 특례를 적용받는 사업자 유형입니다. 최근 간이과세 적용 기준 매출액이 기존 8,000만 원에서 1억 400만 원 미만으로 상향 조정되어 더 많은 자영업자가 세제 혜택을 받을 수 있게 되었습니다.
이는 사업 초기 단계의 소상공인에게 중요한 세금 절감 기회를 제공합니다. 하지만 간이사업자는 일반과세자와 달리 매입세액 전액을 환급받을 수 없으며, 매입 공제액이 많아도 환급되지 않는다는 점을 유의해야 합니다.
특히 초기 시설 투자비가 많은 사업자의 경우, 간이과세자 유형 선택이 오히려 불리할 수 있어 신중한 검토가 필요합니다. 연 매출 4,800만 원 미만인 경우 부가가치세 납부 의무가 면제되기도 합니다.
간이과세자 적용 기준은 단순히 매출액뿐만 아니라 업종, 간이과세 배제 지역, 그리고 세금계산서 발급 의무 등 다양한 요건을 종합적으로 고려해야 합니다.
정확한 법적 기준을 숙지하지 못하면 무신고 가산세와 같은 불이익을 받을 수 있으므로, 사업자 유형 선택 및 부가세 신고 시 전문가의 조언을 구하거나 관련 정보를 면밀히 확인하는 것이 중요합니다.