
태아보험은 독립된 별개의 상품이 아니라 어린이보험에 태아 관련 특약을 추가한 형태입니다. 태아 특약 가입을 위해서는 임신 22주 이전에 가입하는 것이 중요하며, 이 시기를 놓치면 보장에 제한이 생길 수 있습니다.
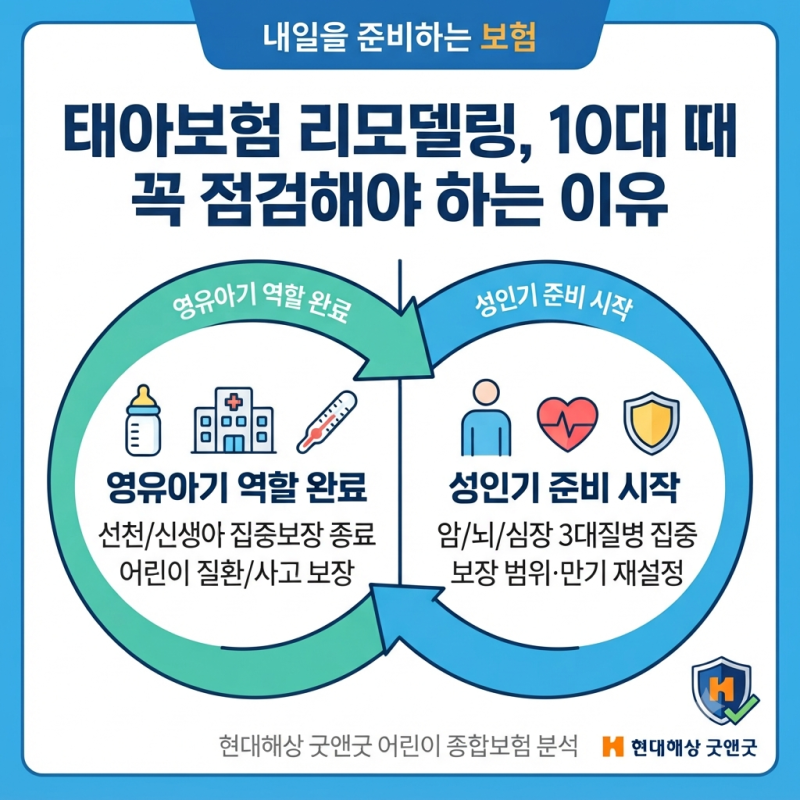
출생 후에는 어린이보험으로 불리며, 아이의 성장 단계에 맞춰 10대 전후로 보험 리모델링을 고려하는 것이 효과적입니다. 많은 예비 부모님들이 태아보험과 어린이보험의 차이점을 궁금해합니다.
흔히 태아보험을 별개의 독립된 상품으로 오해하지만, 실제로는 어린이보험에 태아 관련 특약을 추가한 형태입니다. 즉, 임신 중에는 태아 특약을 포함한 어린이보험으로 가입하고, 출생 후에는 일반적인 어린이보험으로 전환되는 구조입니다.
이처럼 두 보험은 본질적으로 연결되어 있으며, 가입 시기에 따라 보장 범위가 달라지는 특징을 가집니다. 태아보험 가입 시 가장 중요한 것은 시기입니다. 손해보험사는 임신 직후부터 22주 내, 생명보험사는 16주부터 22주 내에 가입하는 것이 일반적입니다.
이 시기를 놓치면 선천성 이상, 저체중아, 신생아 관련 질환 등 태아에게 필요한 핵심 특약 가입에 제한이 생길 수 있습니다.
출생 직후부터 영유아기에는 감염병, 질환, 사고 등으로 인한 의료기관 이용 가능성이 높으므로, 태아 특약과 함께 어린이보장 영역을 꼼꼼히 확인하는 것이 중요합니다. 아이가 성장함에 따라 기존 태아보험을 계속 유지할지, 어린이보험으로 리모델링할지 고민하게 됩니다.
전문가들은 5~6세보다 10대 전후에 보험을 재검토하는 것이 더 효과적일 수 있다고 조언합니다.
영유아기 및 초등학교 시기에 활용도가 높은 감염병, 골절, 화상 등 어린이 보장 담보를 충분히 유지하면서, 아이의 성장 단계와 미래 의료 환경 변화에 맞춰 성인 보장으로의 전환을 고려하는 전략이 필요합니다.
출생 후에는 어린이보험으로 불리며, 아이의 성장 단계에 맞춰 10대 전후로 보험 리모델링을 고려하는 것이 효과적입니다. 많은 예비 부모님들이 태아보험과 어린이보험의 차이점을 궁금해합니다.
흔히 태아보험을 별개의 독립된 상품으로 오해하지만, 실제로는 어린이보험에 태아 관련 특약을 추가한 형태입니다. 즉, 임신 중에는 태아 특약을 포함한 어린이보험으로 가입하고, 출생 후에는 일반적인 어린이보험으로 전환되는 구조입니다.
이처럼 두 보험은 본질적으로 연결되어 있으며, 가입 시기에 따라 보장 범위가 달라지는 특징을 가집니다. 태아보험 가입 시 가장 중요한 것은 시기입니다. 손해보험사는 임신 직후부터 22주 내, 생명보험사는 16주부터 22주 내에 가입하는 것이 일반적입니다.
이 시기를 놓치면 선천성 이상, 저체중아, 신생아 관련 질환 등 태아에게 필요한 핵심 특약 가입에 제한이 생길 수 있습니다.
출생 직후부터 영유아기에는 감염병, 질환, 사고 등으로 인한 의료기관 이용 가능성이 높으므로, 태아 특약과 함께 어린이보장 영역을 꼼꼼히 확인하는 것이 중요합니다. 아이가 성장함에 따라 기존 태아보험을 계속 유지할지, 어린이보험으로 리모델링할지 고민하게 됩니다.
전문가들은 5~6세보다 10대 전후에 보험을 재검토하는 것이 더 효과적일 수 있다고 조언합니다.
영유아기 및 초등학교 시기에 활용도가 높은 감염병, 골절, 화상 등 어린이 보장 담보를 충분히 유지하면서, 아이의 성장 단계와 미래 의료 환경 변화에 맞춰 성인 보장으로의 전환을 고려하는 전략이 필요합니다.