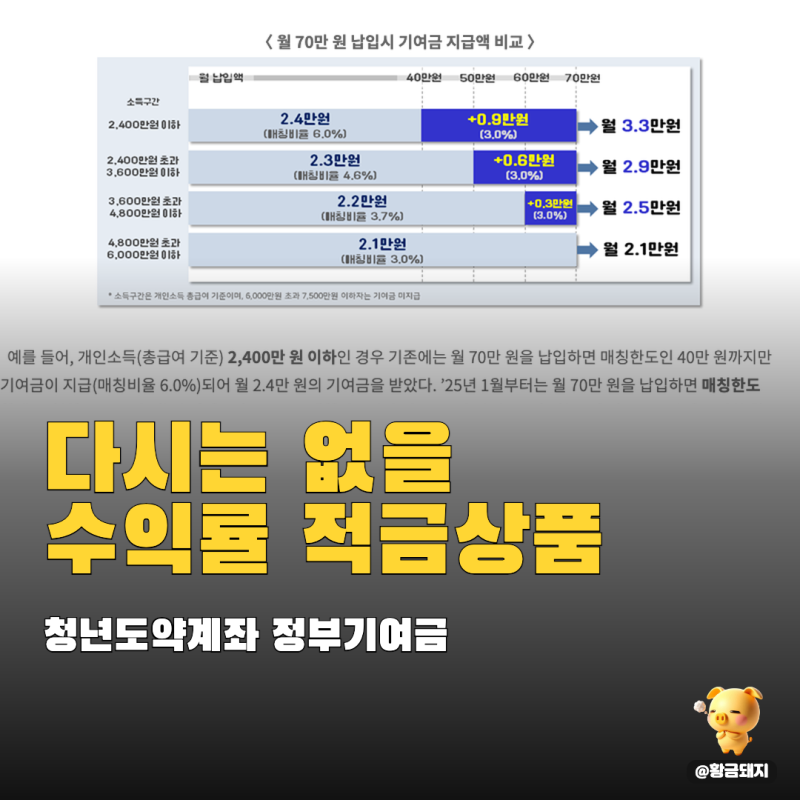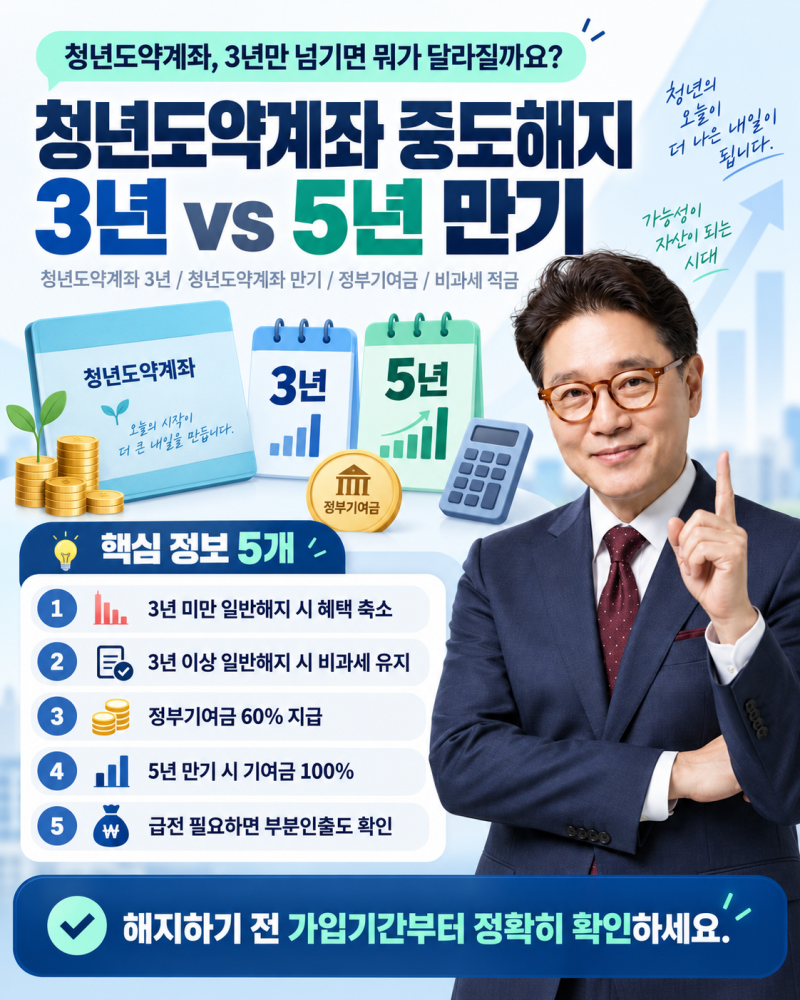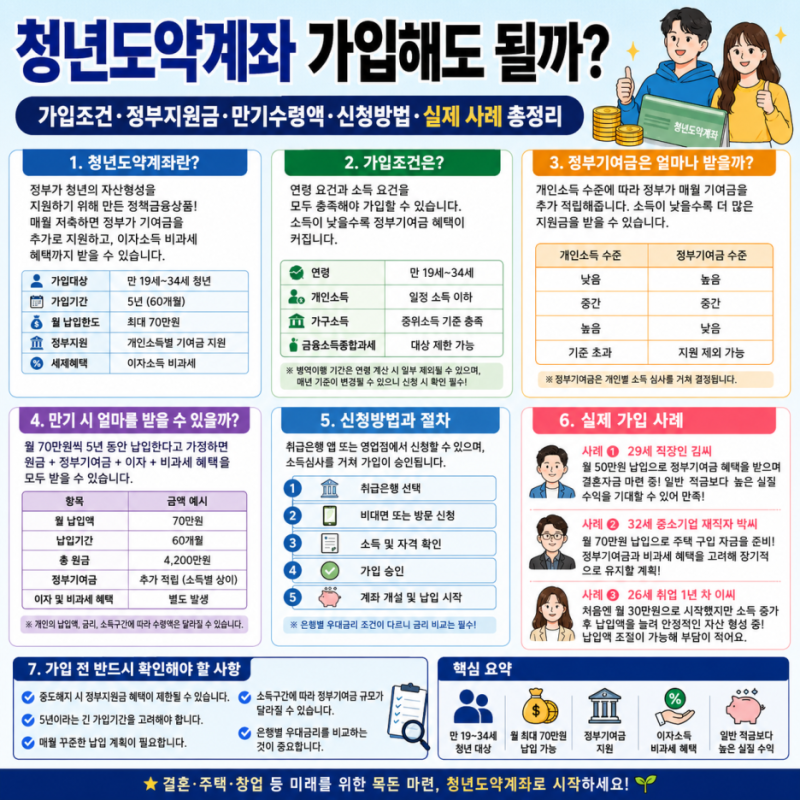
청년도약계좌는 5년 만기 시 약 5,000만원의 목돈을 비과세 혜택과 함께 수령할 수 있습니다. 3년 이상 유지 후 중도해지하면 비과세와 정부기여금 60%를 받지만, 5년 만기 시 100% 혜택이 적용됩니다.
2028년 첫 만기 전 청년미래적금으로 갈아탈 경우, 올바른 순서로 진행하지 않으면 수백만원의 혜택을 잃을 수 있습니다. 청년도약계좌는 청년들의 자산 형성을 돕기 위해 출시된 5년 만기 상품으로, 많은 가입자들이 만기 시 5천만원이라는 목돈을 기대하고 있습니다.
2023년 6월 가입자를 기준으로 첫 만기는 2028년에 도래하며, 신규 가입은 2025년 12월로 종료되었지만 기존 가입자들은 여전히 중요한 선택의 기로에 서 있습니다.
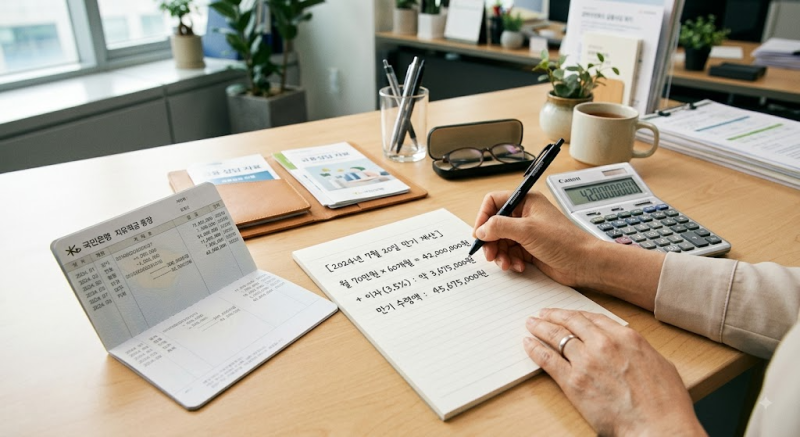
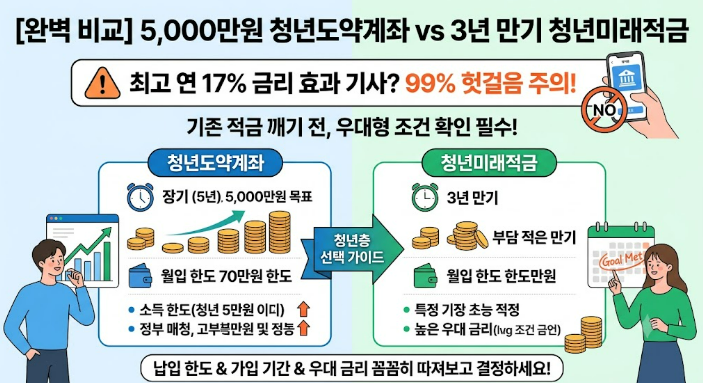
만기까지 유지할지, 중도에 해지할지, 혹은 새로운 상품으로 갈아탈지에 대한 현명한 판단이 필요합니다. 실제로 월 70만원씩 5년을 납입하면 약 5,028만원의 만기 수령액과 함께 비과세 혜택을 누릴 수 있습니다.
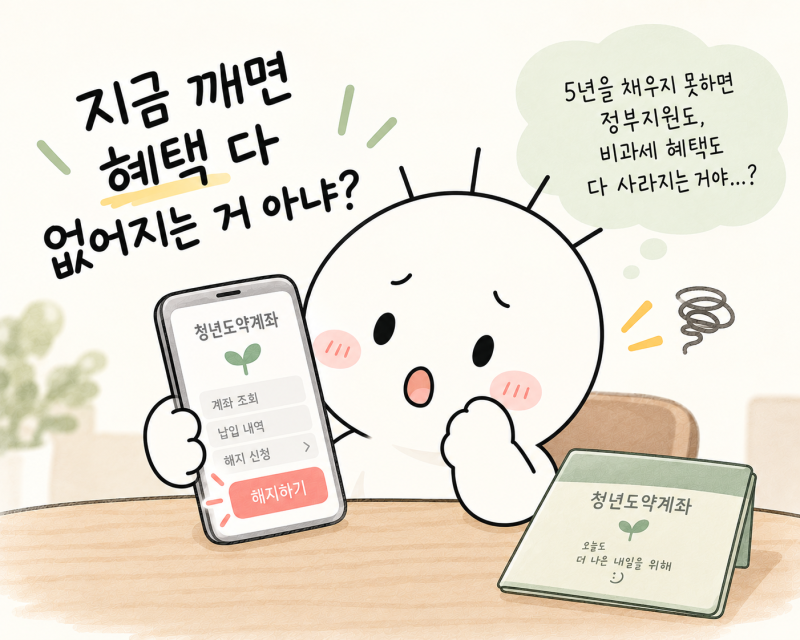
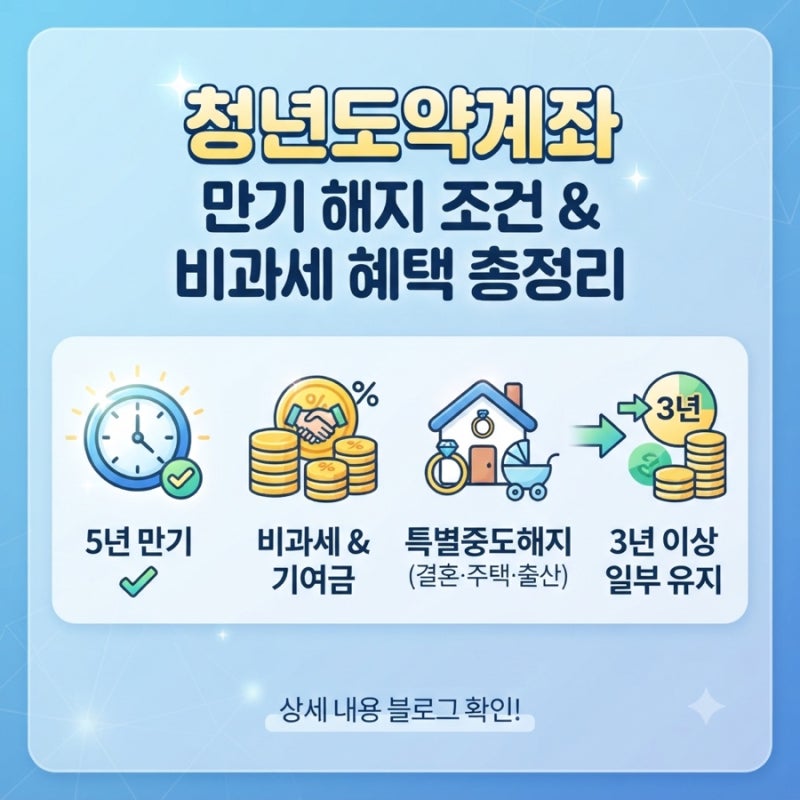
하지만 중도해지를 고려한다면 가입 기간 3년이 중요한 기준점이 됩니다. 3년 이상 유지 후 일반 해지 시 비과세 혜택과 정부기여금의 60%를 받을 수 있지만, 3년 미만 해지 시에는 원칙적으로 혜택이 없습니다.
생애최초 주택구입 등 특별중도해지 사유에 해당하면 3년 미만이라도 모든 혜택을 받을 수 있으니 반드시 확인해야 합니다.
특히 2026년 6월 출시된 청년미래적금으로 갈아타기를 고민 중이라면, 청년미래적금 가입 후 청년도약계좌를 특별중도해지하는 순서를 지키지 않으면 수백만원의 정부기여금과 비과세 혜택을 잃을 수 있어 각별한 주의가 요구됩니다.
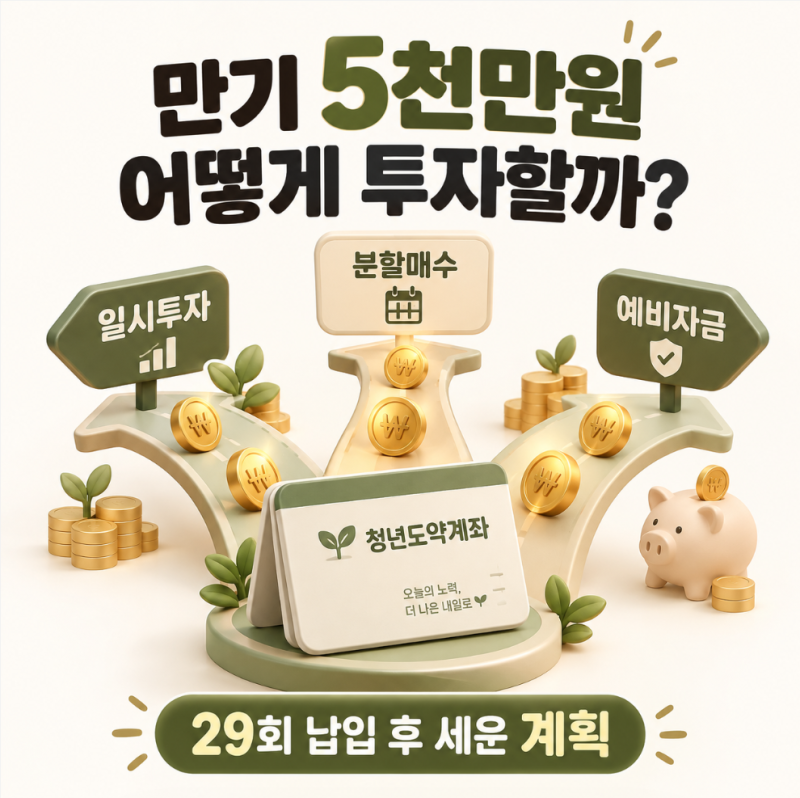
청년도약계좌 만기로 받은 목돈은 통장에 그대로 두기보다 목적에 따라 3등분하여 관리하는 것이 현명합니다. 만기 60일 전부터 다음 투자 상품을 미리 알아보고, 만기일 당일 바로 옮길 계좌를 정해두는 계획적인 접근이 필요합니다.
기존 가입자라면 중도해지보다는 만기까지 유지하는 것이 가장 유리하며, 불가피하게 해지해야 한다면 특별중도해지 사유를 꼼꼼히 확인하고, 청년미래적금 등 다른 상품으로의 전환을 고려한다면 정확한 절차와 순서를 숙지하여 손해를 최소화해야 합니다.
2028년 첫 만기 전 청년미래적금으로 갈아탈 경우, 올바른 순서로 진행하지 않으면 수백만원의 혜택을 잃을 수 있습니다. 청년도약계좌는 청년들의 자산 형성을 돕기 위해 출시된 5년 만기 상품으로, 많은 가입자들이 만기 시 5천만원이라는 목돈을 기대하고 있습니다.
2023년 6월 가입자를 기준으로 첫 만기는 2028년에 도래하며, 신규 가입은 2025년 12월로 종료되었지만 기존 가입자들은 여전히 중요한 선택의 기로에 서 있습니다.
만기까지 유지할지, 중도에 해지할지, 혹은 새로운 상품으로 갈아탈지에 대한 현명한 판단이 필요합니다. 실제로 월 70만원씩 5년을 납입하면 약 5,028만원의 만기 수령액과 함께 비과세 혜택을 누릴 수 있습니다.
하지만 중도해지를 고려한다면 가입 기간 3년이 중요한 기준점이 됩니다. 3년 이상 유지 후 일반 해지 시 비과세 혜택과 정부기여금의 60%를 받을 수 있지만, 3년 미만 해지 시에는 원칙적으로 혜택이 없습니다.
생애최초 주택구입 등 특별중도해지 사유에 해당하면 3년 미만이라도 모든 혜택을 받을 수 있으니 반드시 확인해야 합니다.
특히 2026년 6월 출시된 청년미래적금으로 갈아타기를 고민 중이라면, 청년미래적금 가입 후 청년도약계좌를 특별중도해지하는 순서를 지키지 않으면 수백만원의 정부기여금과 비과세 혜택을 잃을 수 있어 각별한 주의가 요구됩니다.
청년도약계좌 만기로 받은 목돈은 통장에 그대로 두기보다 목적에 따라 3등분하여 관리하는 것이 현명합니다. 만기 60일 전부터 다음 투자 상품을 미리 알아보고, 만기일 당일 바로 옮길 계좌를 정해두는 계획적인 접근이 필요합니다.
기존 가입자라면 중도해지보다는 만기까지 유지하는 것이 가장 유리하며, 불가피하게 해지해야 한다면 특별중도해지 사유를 꼼꼼히 확인하고, 청년미래적금 등 다른 상품으로의 전환을 고려한다면 정확한 절차와 순서를 숙지하여 손해를 최소화해야 합니다.