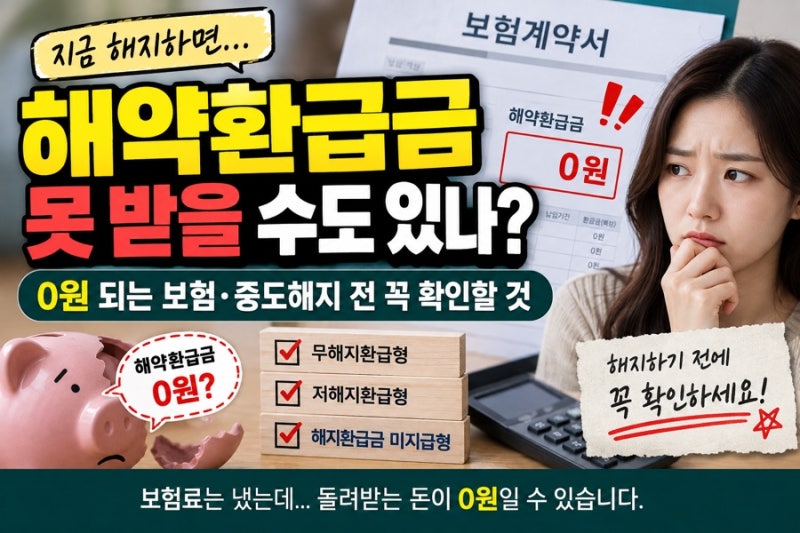

보험해지환급금은 납입한 보험료보다 적거나 없을 수 있으며, 이는 보험료에 위험보험료와 사업비 등이 포함되어 차감되기 때문입니다. 금융감독원은 보험 중도 해지 시 해약환급금이 납입 보험료보다 적을 수 있음을 경고하며, 해지 전 다른 유지 방안을 검토할 것을 권고합니다.
정확한 해지환급금은 가입 보험사의 앱이나 홈페이지에서 조회해야 하며, 가입 당시의 예상 환급금과 실제 금액은 다를 수 있습니다. 보험료 부담이나 급한 목돈 마련 시 보험 해지를 고려하며 보험해지환급금에 기대를 거는 경우가 많습니다.
하지만 실제 조회 시 예상보다 적은 금액에 당황하곤 합니다. 낸 보험료가 그대로 돌아오는 것이 아니라는 오해 때문이며, 이는 중요한 금융 결정에 영향을 미칠 수 있습니다.
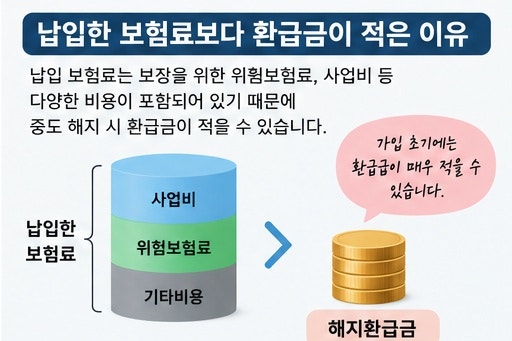
보험해지환급금이 납입 보험료보다 적은 주된 이유는 위험보험료와 사업비 등이 포함되어 차감되기 때문입니다. 납입액 전액이 적립되지 않고 보장 및 계약 유지 비용으로 사용되기에, 특히 가입 초기에는 환급금이 매우 적거나 없을 수도 있습니다.
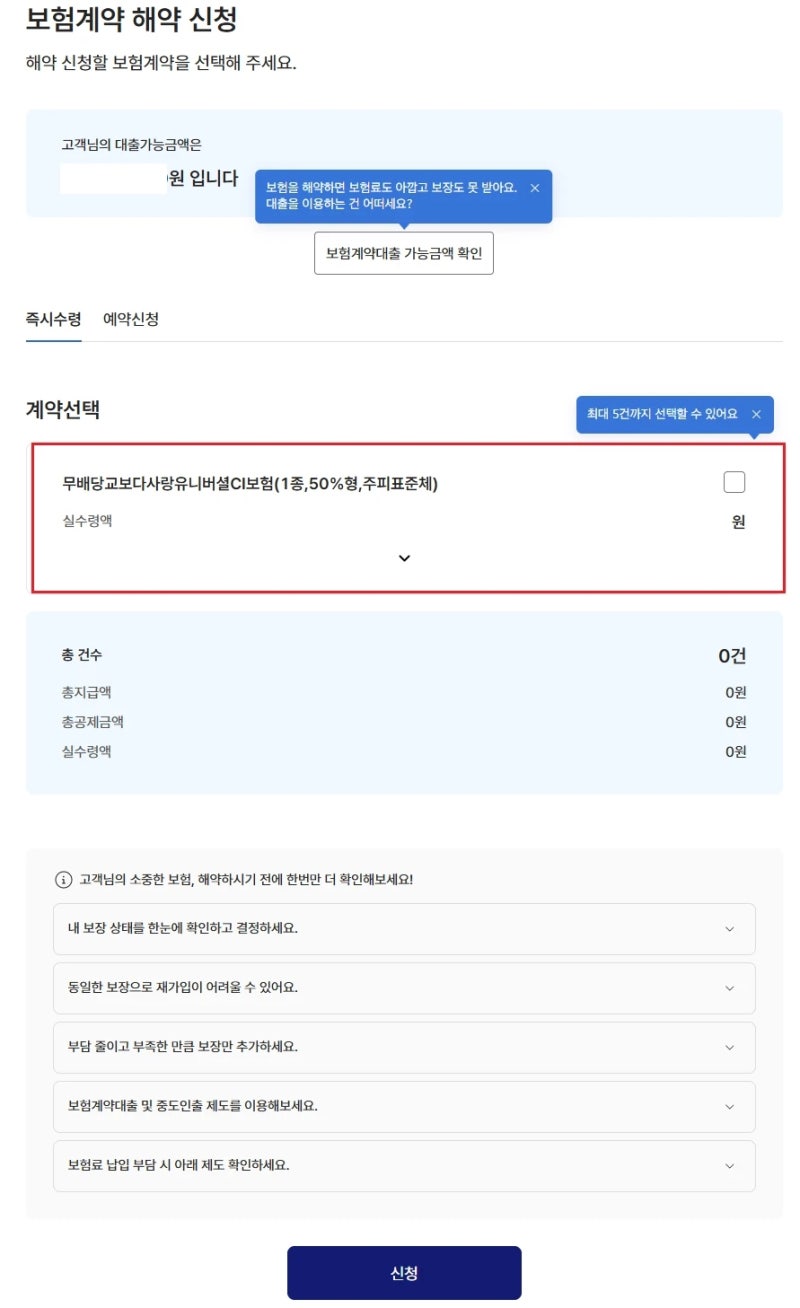
금융감독원은 중도 해지 시 해약환급금이 납입 보험료보다 적을 수 있음을 경고하며, 해지 전 보험계약대출, 보험료 감액 등 다른 유지 방안을 먼저 검토할 것을 권고합니다.
따라서 보험 해지 결정 전에는 반드시 가입 보험사에서 실제 보험해지환급금을 정확히 조회해야 합니다. 예상 환급금과 실제는 다를 수 있습니다. 현재 보장 내용, 보험료 부담, 대체 금융 수단을 면밀히 비교하여 합리적인 선택이 중요합니다.
정확한 해지환급금은 가입 보험사의 앱이나 홈페이지에서 조회해야 하며, 가입 당시의 예상 환급금과 실제 금액은 다를 수 있습니다. 보험료 부담이나 급한 목돈 마련 시 보험 해지를 고려하며 보험해지환급금에 기대를 거는 경우가 많습니다.
하지만 실제 조회 시 예상보다 적은 금액에 당황하곤 합니다. 낸 보험료가 그대로 돌아오는 것이 아니라는 오해 때문이며, 이는 중요한 금융 결정에 영향을 미칠 수 있습니다.
보험해지환급금이 납입 보험료보다 적은 주된 이유는 위험보험료와 사업비 등이 포함되어 차감되기 때문입니다. 납입액 전액이 적립되지 않고 보장 및 계약 유지 비용으로 사용되기에, 특히 가입 초기에는 환급금이 매우 적거나 없을 수도 있습니다.
금융감독원은 중도 해지 시 해약환급금이 납입 보험료보다 적을 수 있음을 경고하며, 해지 전 보험계약대출, 보험료 감액 등 다른 유지 방안을 먼저 검토할 것을 권고합니다.
따라서 보험 해지 결정 전에는 반드시 가입 보험사에서 실제 보험해지환급금을 정확히 조회해야 합니다. 예상 환급금과 실제는 다를 수 있습니다. 현재 보장 내용, 보험료 부담, 대체 금융 수단을 면밀히 비교하여 합리적인 선택이 중요합니다.