
배달 오토바이 보험료가 최근 100만원대로 급등한 주요 원인은 유상운송 이륜차의 높은 사고율과 손해율 증가, 그리고 2025년 보험개발원 통계 반영으로 인한 요율 세분화 때문입니다.
오토바이보험료 절감을 위해서는 다이렉트 보험 가입, 운전자 1인 한정 및 최저 연령 제한 설정, 유상운송 경력 인정, 무사고 운전 유지가 효과적입니다.
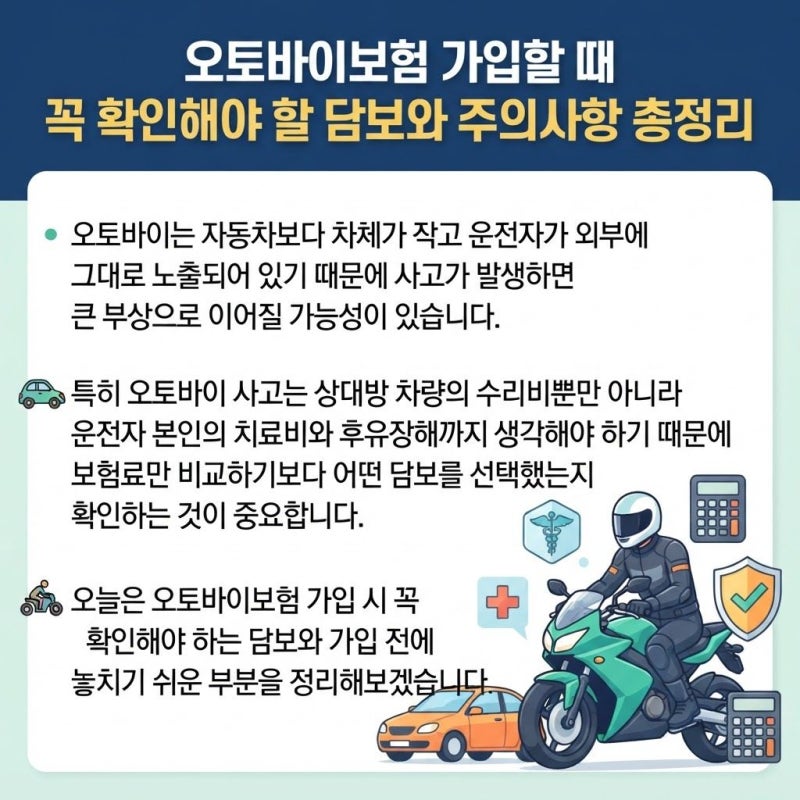
가장 중요한 것은 오토바이의 실제 용도를 정확히 고지하는 것이며, 용도를 속일 경우 사고 시 보상을 받지 못할 수 있으니 주의해야 합니다. 오토바이보험료는 라이더들의 큰 부담입니다.
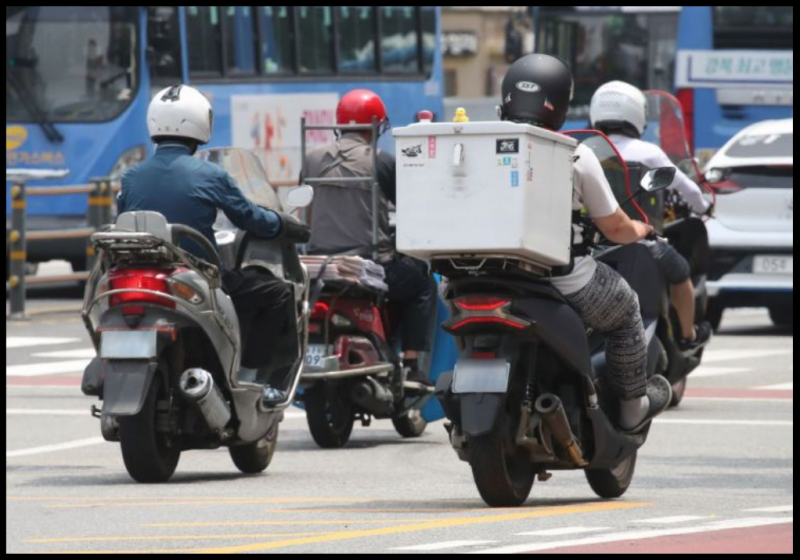
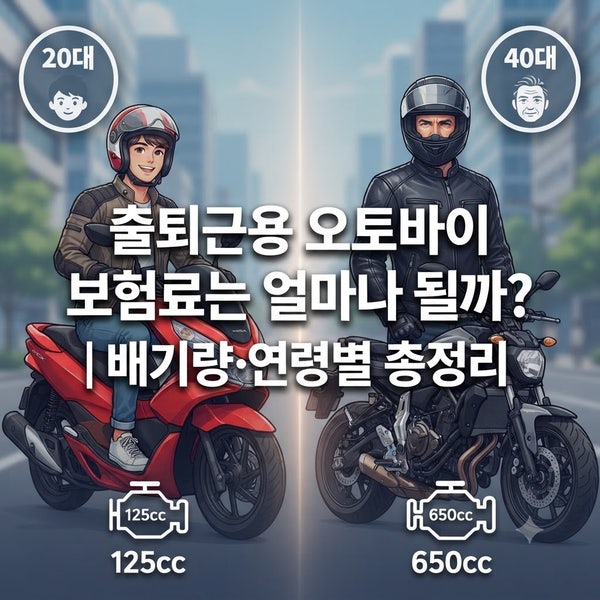
특히 배달용 오토바이보험료는 최근 100만원대 이상으로 급등했는데, 이는 유상운송 이륜차의 높은 사고율과 손해율 증가, 2025년 보험개발원 통계 반영으로 인한 요율 세분화가 주요 원인입니다.
일반 보험으로 배달 중 사고 시 보상 불가 위험이 커 유상운송보험 가입이 필수적입니다. 보험료 절감을 위해 다이렉트 보험 가입을 추천합니다. 설계사 수수료 없이 15~20% 저렴하며, 운전자 1인 한정 및 최저 연령 제한 설정으로 보험료를 낮출 수 있습니다.
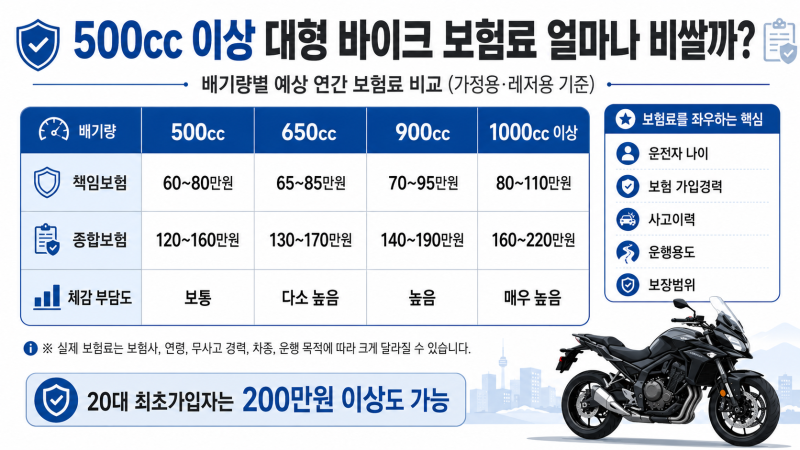
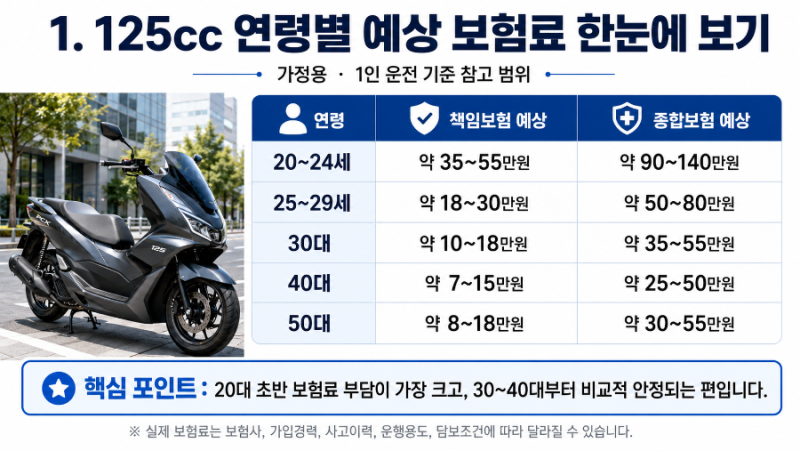
유상운송 경력 인정과 무사고 운전으로 할인 폭을 넓히는 것도 중요합니다. 가장 중요한 것은 오토바이 용도를 정확히 고지하는 것입니다. 가정용과 유상운송용은 보험료 기준이 다르며, 용도를 속였다가 사고 시 보상을 못 받습니다.
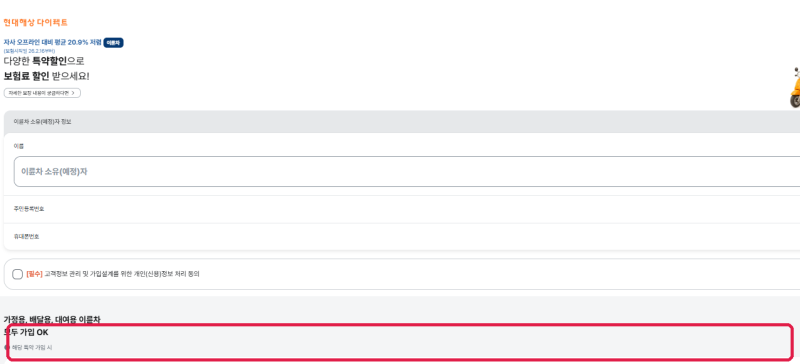
번호판 등록 전 보험 가입은 필수이며, 명의 일치도 확인해야 합니다. 현명한 보험 선택으로 안전한 라이딩을 즐기세요.
오토바이보험료 절감을 위해서는 다이렉트 보험 가입, 운전자 1인 한정 및 최저 연령 제한 설정, 유상운송 경력 인정, 무사고 운전 유지가 효과적입니다.
가장 중요한 것은 오토바이의 실제 용도를 정확히 고지하는 것이며, 용도를 속일 경우 사고 시 보상을 받지 못할 수 있으니 주의해야 합니다. 오토바이보험료는 라이더들의 큰 부담입니다.
특히 배달용 오토바이보험료는 최근 100만원대 이상으로 급등했는데, 이는 유상운송 이륜차의 높은 사고율과 손해율 증가, 2025년 보험개발원 통계 반영으로 인한 요율 세분화가 주요 원인입니다.
일반 보험으로 배달 중 사고 시 보상 불가 위험이 커 유상운송보험 가입이 필수적입니다. 보험료 절감을 위해 다이렉트 보험 가입을 추천합니다. 설계사 수수료 없이 15~20% 저렴하며, 운전자 1인 한정 및 최저 연령 제한 설정으로 보험료를 낮출 수 있습니다.
유상운송 경력 인정과 무사고 운전으로 할인 폭을 넓히는 것도 중요합니다. 가장 중요한 것은 오토바이 용도를 정확히 고지하는 것입니다. 가정용과 유상운송용은 보험료 기준이 다르며, 용도를 속였다가 사고 시 보상을 못 받습니다.
번호판 등록 전 보험 가입은 필수이며, 명의 일치도 확인해야 합니다. 현명한 보험 선택으로 안전한 라이딩을 즐기세요.