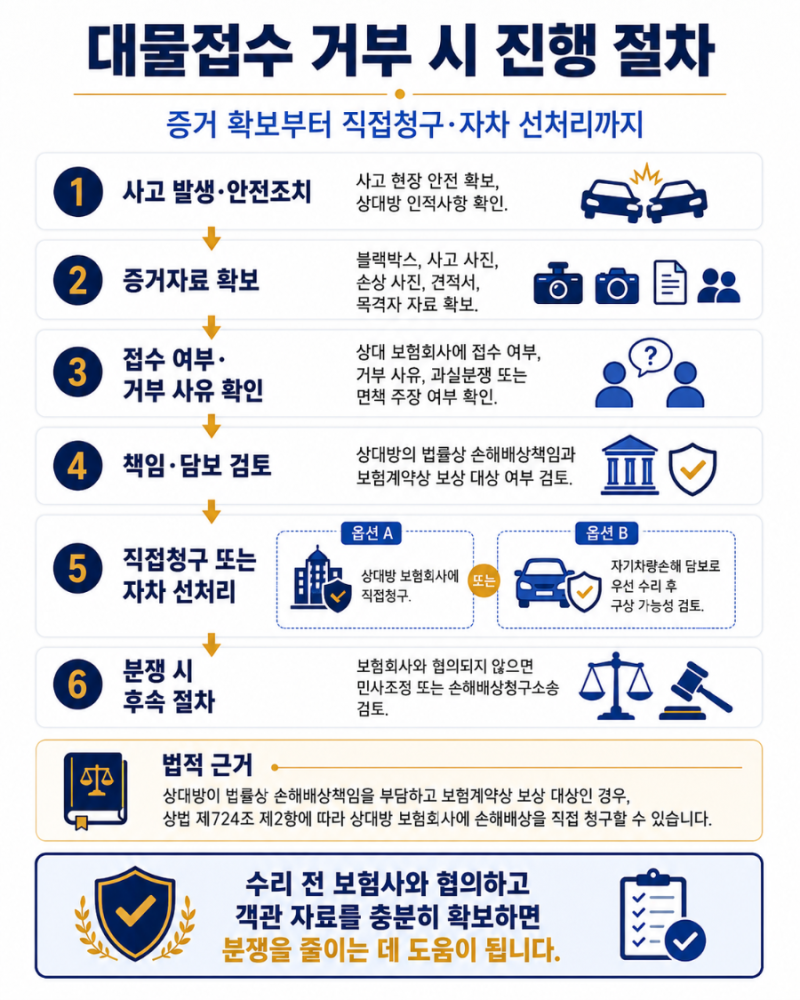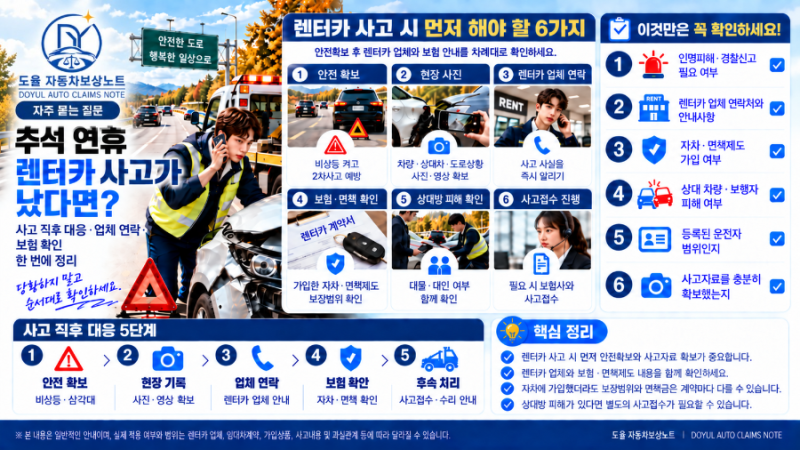
차량 자차수리방법은 운전자의 과실이나 단독 사고로 차량이 파손되었을 때 자신의 보험으로 수리비를 보장받는 절차입니다. 이는 상대방 차량의 손해를 보상하는 대물배상과 달리, 자기 차량의 손해를 보장하는 자기차량손해 담보를 활용하는 것입니다. 사고 발생 시 보험사에 접수하고, 정비업체에서 견적을 받은 후 보험사의 손해사정을 거쳐 수리가 진행됩니다. 특히 2026년 블로그 글에서는 자차 보험 처리 시 자기부담금과 보험료 할증 기준에 대한 관심이 높게 나타나고 있습니다.
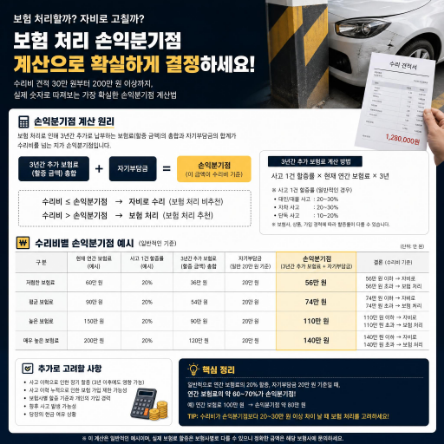
실제 블로그 후기들을 살펴보면, 자차 처리 시 수리비의 일정 부분을 본인이 부담하는 자기부담금과 보험료 할증 여부가 중요한 고려 사항으로 꼽힙니다. 수리비가 자기부담금보다 적거나 물적사고 할증기준금액(일반적으로 200만 원)을 넘지 않으면 보험료 할증을 피할 수 있는 경우가 많습니다. 그러나 사고 건수가 단기간에 누적되거나 수리비가 할증 기준을 초과하면 보험료가 인상될 수 있어 신중한 판단이 필요하다는 의견이 많습니다.
블로거들은 자차수리 시 사고 현장과 차량 파손 부위를 충분히 촬영하고, 수리 전 사진을 별도로 보관하는 것을 중요한 팁으로 강조합니다. 또한, 상대방과 과실비율이 정해지지 않아 수리가 늦어질 경우 자차보험으로 먼저 수리한 뒤 보험사가 상대방 보험회사에 비용을 청구하는 방법도 활용할 수 있습니다. 수리비가 할증 기준을 초과할 것으로 예상될 때는 예상 견적을 미리 받아보고 자비 처리와 비교해 보는 것이 현명한 선택이라고 조언합니다.