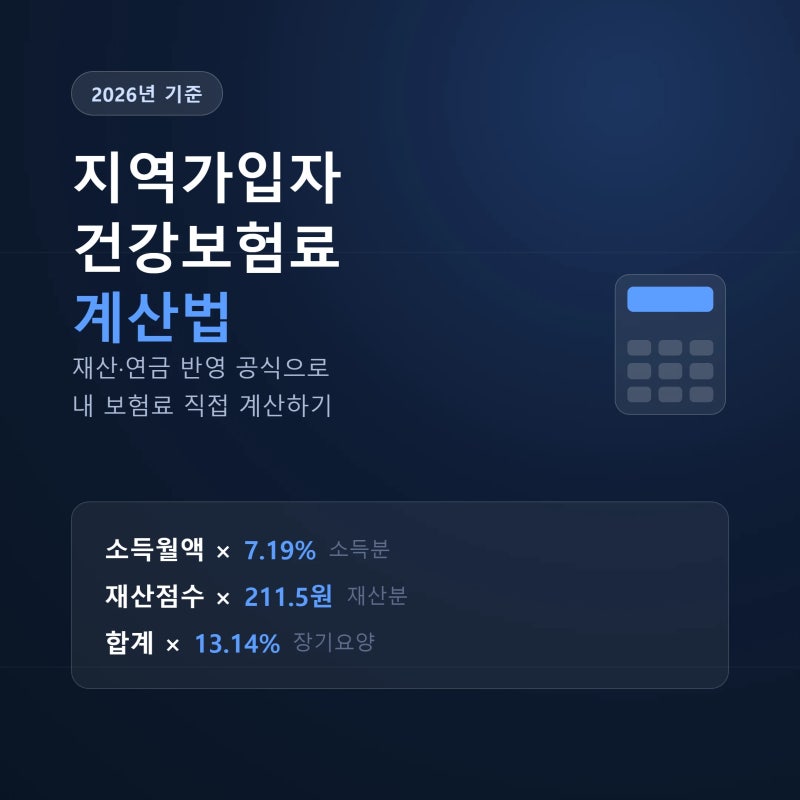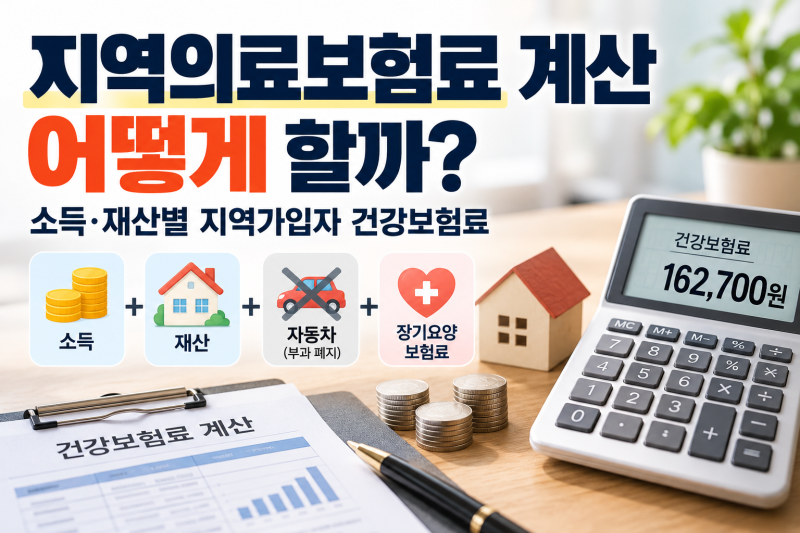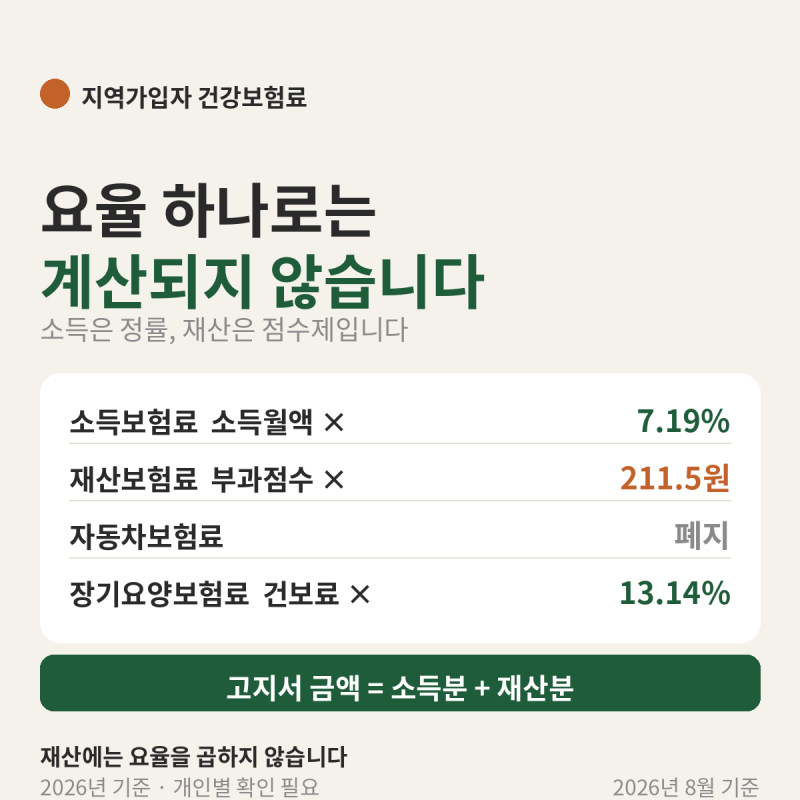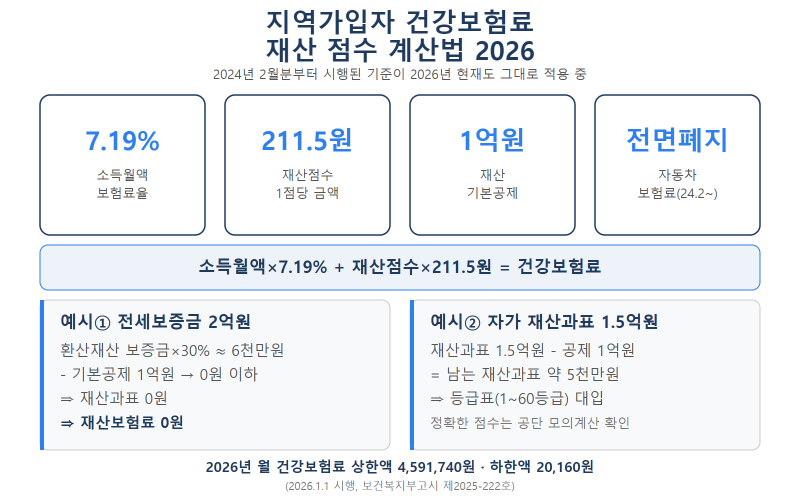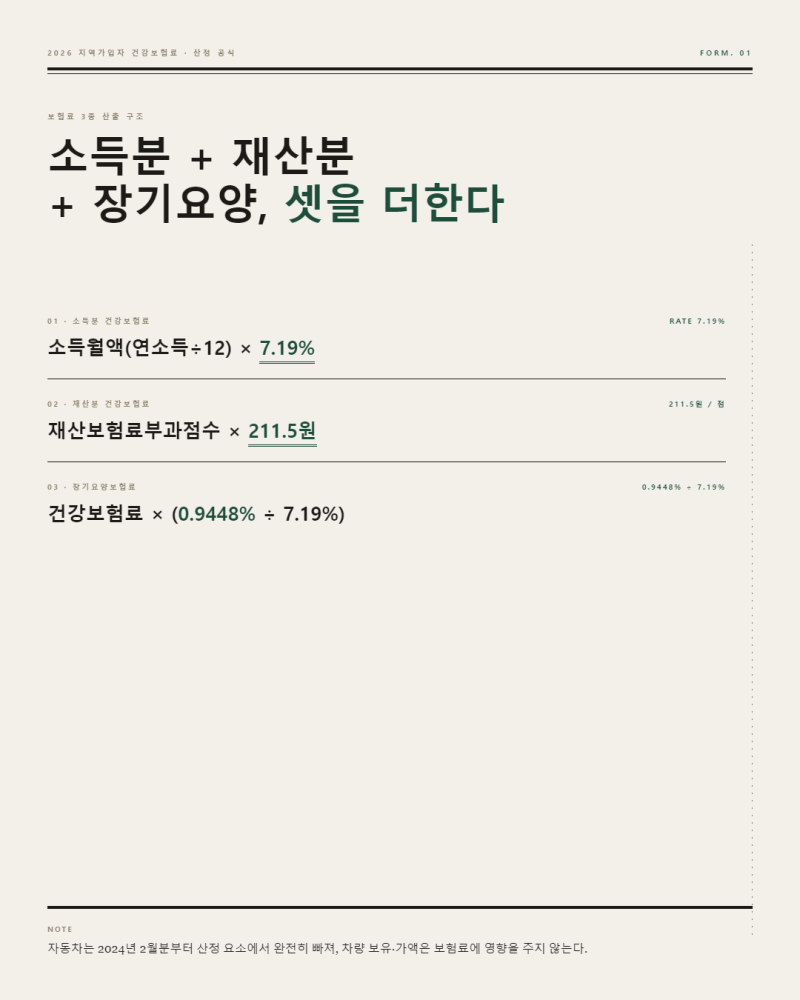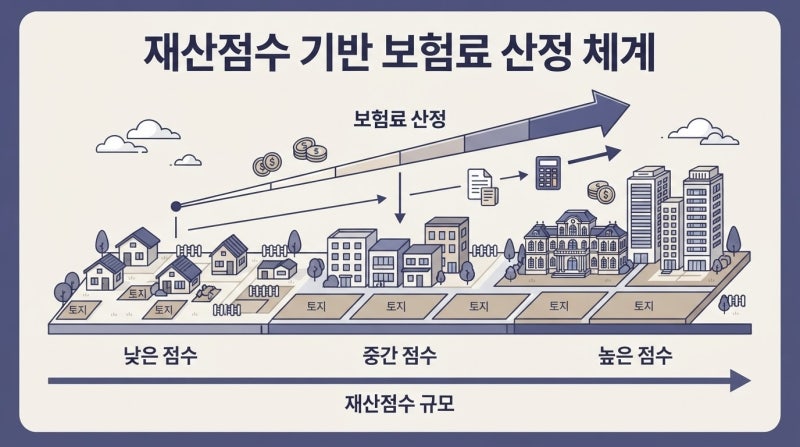

지역가입자 건강보험료는 소득과 재산을 점수화하여 부과되며, 특히 재산점수가 보험료 산정에 큰 영향을 미칩니다. 2024년 2월부터 자동차 보험료 부과가 전면 폐지되었음에도 불구하고, 여전히 많은 지역가입자들이 높은 보험료에 부담을 느끼는 상황입니다. 이는 소득과 재산에 대한 점수 산정 방식이 직장가입자와는 완전히 다르기 때문입니다. 2022년 9월 부과체계 2단계 개편으로 소득은 정률제로, 재산은 점수제로 운영되고 있습니다.
실제 사용자들은 소득이 적더라도 주택, 전세보증금, 자동차 등 재산이 많으면 보험료가 크게 오르는 점을 주요 특징으로 꼽습니다. 특히 재산 기본공제가 1억 원으로 확대되었음에도 불구하고, 재산과표 기준이 일정 수준을 넘으면 점수가 급격히 상승하여 보험료 부담이 커진다고 분석합니다. 과거의 '소득점수 + 재산점수' 합산 방식에서 벗어나, 소득은 정률제, 재산은 점수제로 개편된 점을 정확히 이해하는 것이 중요합니다.
블로거들은 지역가입자 건강보험료를 절감하기 위해 재산 점수 관리가 핵심이라고 조언합니다. 부과점수당 금액이 매년 조정되므로, 공단 모의계산기를 통해 최신 수치를 확인하고 재산 점수를 1점이라도 낮추는 전략이 필요합니다. 또한, 금융소득이 연 1,000만원을 넘으면 건보료 산정에 본격적으로 반영되므로, 예금이나 주식 등 금융자산을 운용하는 경우 이 기준선을 반드시 기억해야 합니다.