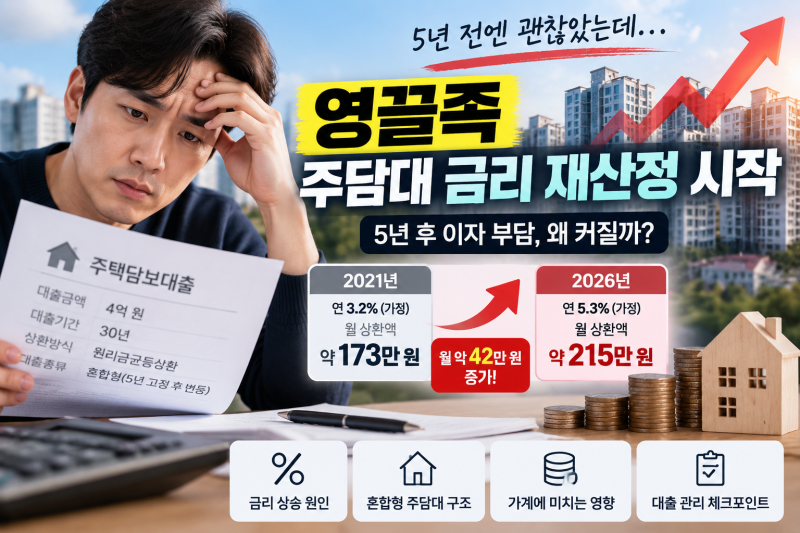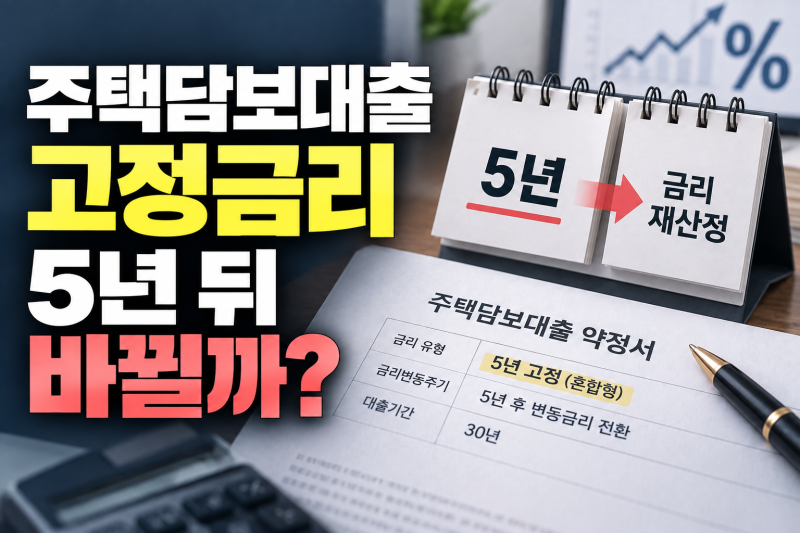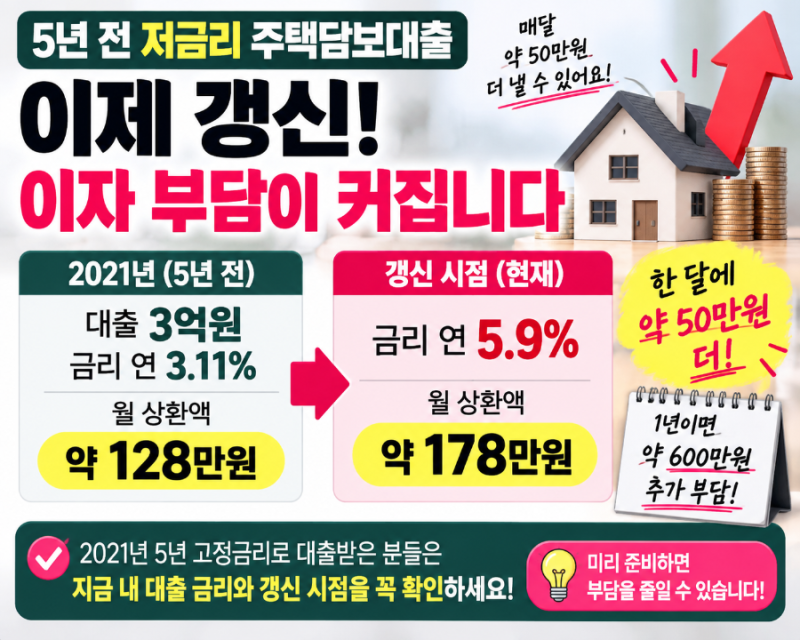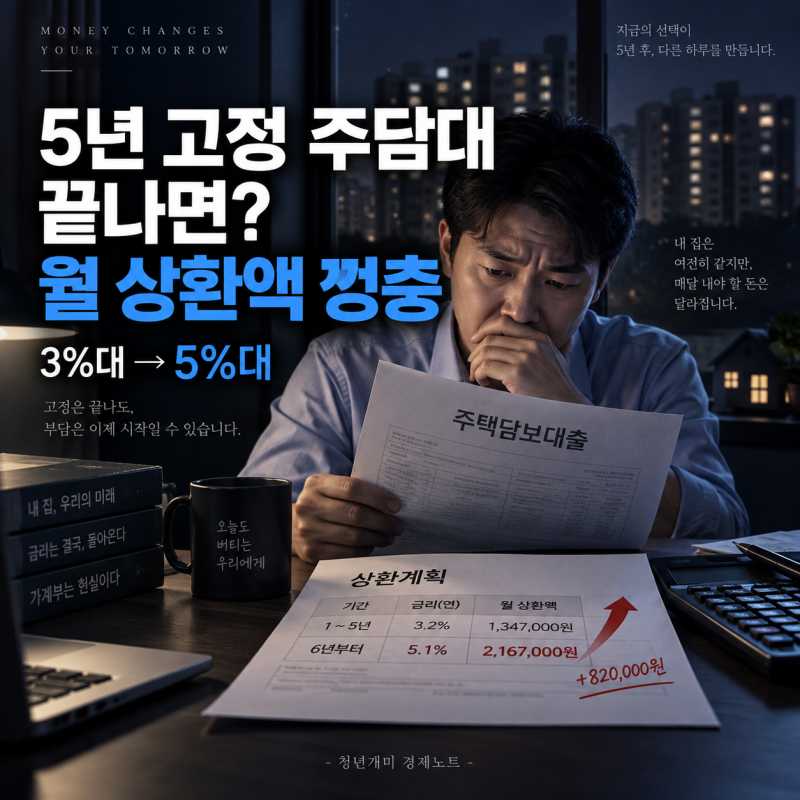


최근 2021년 저금리 시기에 5년 고정형 주택담보대출을 받은 차주들의 금리 전환 시기가 도래하면서 관련 정보가 주목받고 있습니다. 당시 연 3% 안팎의 금리로 대출받았더라도, 고정기간이 끝난 뒤 적용될 금리가 연 5~6%대로 높아지면 매달 납부해야 하는 원리금이 크게 늘어날 수 있기 때문입니다. 특히 5년 고정형 주담대가 30년 동안 금리가 고정된 상품이 아님을 인지하는 것이 중요합니다.
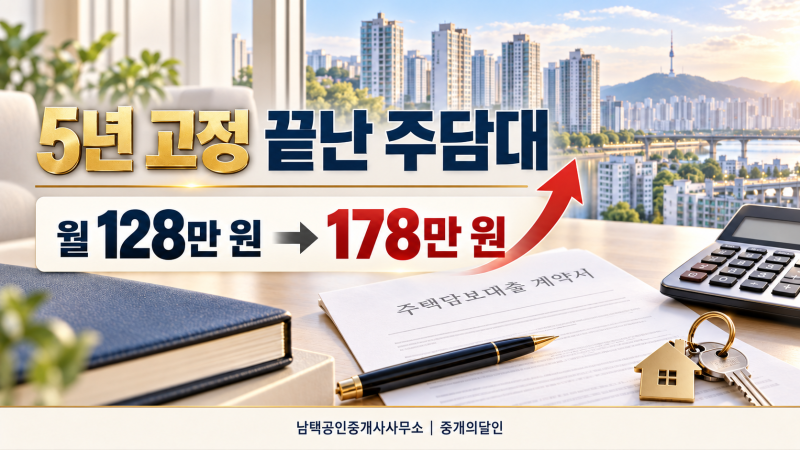
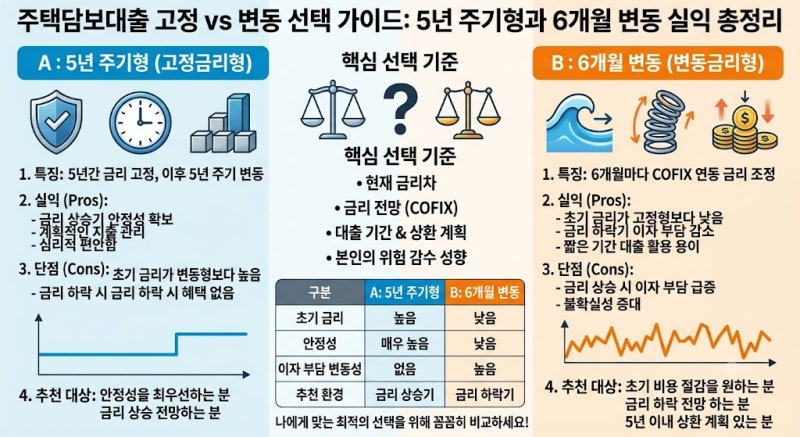
실제 블로그 후기들을 살펴보면, 5년 고정 주담대 종료 후 월 상환액이 약 42만원에서 50만원까지 증가하는 사례가 보고되고 있습니다. 이는 5년 고정 후 변동으로 전환되는 혼합형 주담대와 5년 주기마다 다시 5년 고정으로 재산정되는 주기형 주담대의 차이를 명확히 이해하지 못해 발생하는 경우가 많습니다. 금리 하락기에도 5년 주기형 금리가 6개월 변동금리보다 낮게 형성되는 역전 현상도 나타나고 있습니다.
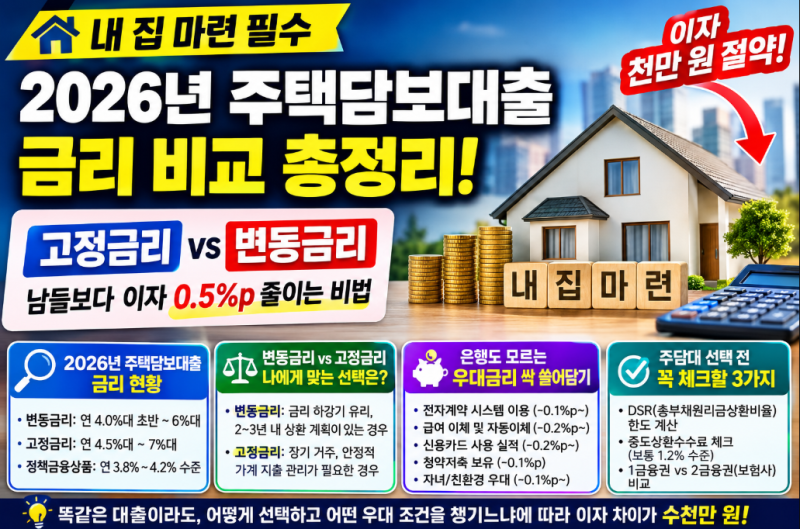
대출 약정서를 통해 자신의 대출이 혼합형인지 주기형인지, 고정금리 적용 종료일은 언제인지, 이후 적용되는 기준금리와 가산금리, 우대금리 조건은 어떻게 되는지 미리 확인하는 것이 중요합니다. 또한, 스트레스 DSR 반영 비율 등 대출 상품별 세부 조건을 꼼꼼히 비교하여 본인의 상황에 맞는 최적의 선택 전략을 수립하는 것이 현명합니다.