

종합소득세 신고 대상 여부는 홈택스 신고도움서비스를 통해 가장 쉽게 확인할 수 있으며, 안내문을 받지 않았더라도 신고 대상일 수 있습니다.
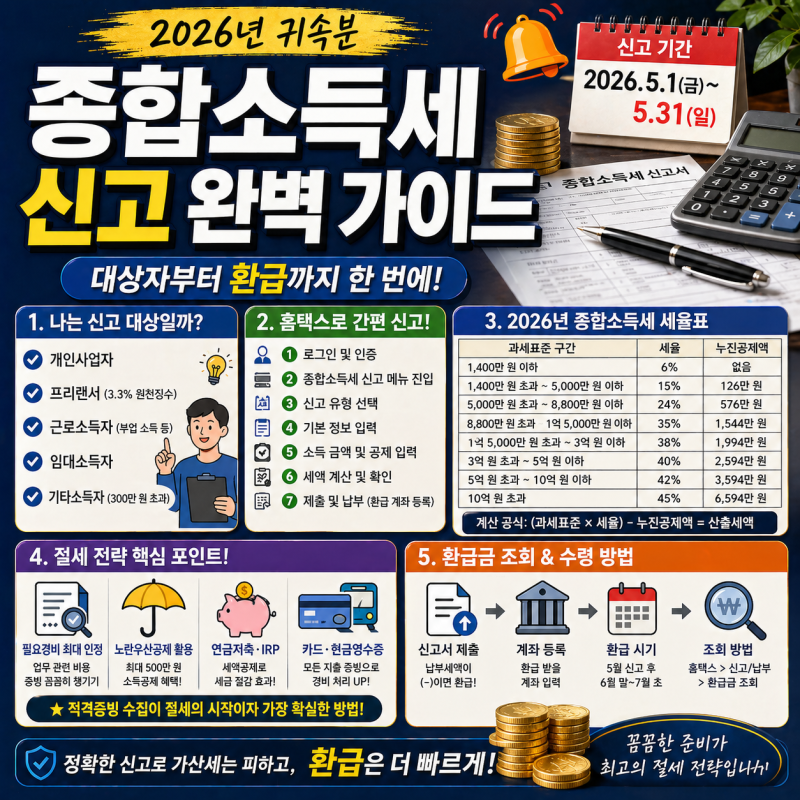
프리랜서 소득, 부업 소득, 개인사업자, 금융소득 초과자 등 다양한 소득 유형은 종합소득세 신고 의무가 발생하므로 본인의 소득 내역을 확인해야 합니다.
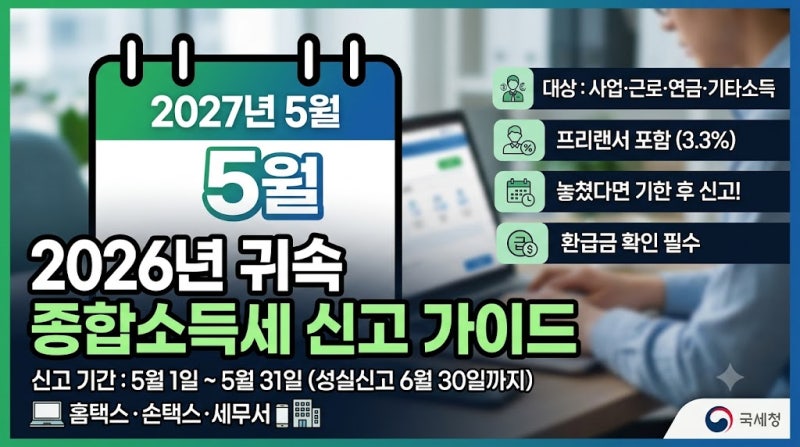
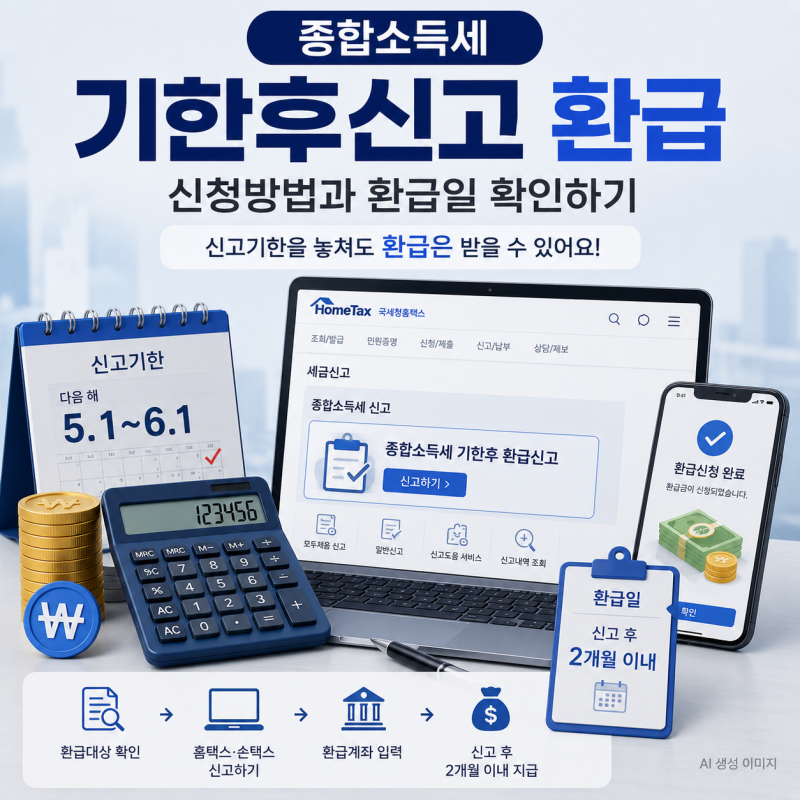
종합소득세 환급금은 정기신고, 기한후신고, 미수령 국세환급금 등 유형에 따라 지급일이 다르며, 국세청은 환급금 찾아주기 서비스를 연 2회로 확대했습니다. 5월은 종합소득세 신고의 달이지만, 많은 납세자들이 자신이 신고 대상인지 아닌지 혼란을 겪곤 합니다.
특히 직장인이라도 부업 소득이나 프리랜서 수입이 있다면 "나도 신고해야 할까?"라는 의문이 생기기 마련입니다. 국세청에서 발송하는 신고 안내문을 받지 못했다고 해서 무조건 신고 대상이 아니라고 단정해서는 안 됩니다.
예상치 못한 가산세 폭탄을 피하고, 때로는 돌려받을 환급금을 놓치지 않기 위해서는 자신의 소득 상황을 정확히 파악하고 종합소득세 신고 대상 여부를 확인하는 것이 매우 중요합니다.
종합소득세 신고 대상 여부를 확인하는 가장 쉬운 방법은 홈택스 또는 손택스의 '종합소득세 신고도움서비스'를 이용하는 것입니다. 이 서비스에서는 신고안내유형, 기장의무, 적용경비율 등 개인별 맞춤 정보를 제공합니다.
지난해 3.3% 프리랜서 소득, 사업소득, 부업소득 등이 있었다면 반드시 확인해야 합니다. 개인사업자는 소득 규모와 무관하게 신고 대상이며, 적자가 발생했더라도 결손금 이월을 위해 신고하는 것이 좋습니다.
연말정산을 마친 직장인이라도 근로소득 외에 사업소득이나 임대소득이 있다면 합산하여 다시 신고해야 합니다. 이자·배당 등 금융소득이 연간 2천만 원을 초과하거나, 중도 퇴사 후 연말정산을 하지 않았다면 역시 신고 대상에 해당합니다.
신고 대상임에도 누락하면 무신고가산세와 납부지연가산세가 부과될 수 있으므로, 자신의 소득 내역을 꼼꼼히 확인하는 것이 필수적입니다. 종합소득세 환급금은 정기신고, 기한후신고, 이미 환급 결정되었으나 찾아가지 않은 미수령 국세환급금 등 유형에 따라 지급일이 다릅니다.
많은 이들이 환급금을 기다리며 혼란을 겪지만, 각 유형별로 확인해야 할 기준이 다르다는 점을 인지해야 합니다. 특히 국세청은 소득세 환급금 찾아주기 서비스를 기존 연 1회에서 3월과 9월 연 2회로 확대하여, 프리랜서 등에게 추가적인 환급 기회를 제공하고 있습니다.
따라서 5월 정기신고 외에도 과거 소득에 대한 기한후신고를 통해 환급액이 발생할 수 있습니다. 자신의 소득 유형과 신고 이력을 정확히 파악하여 불이익을 피하고 정당한 환급금을 받을 수 있도록 적극적으로 종합소득세 신고 확인 절차를 거치는 것이 현명합니다.
프리랜서 소득, 부업 소득, 개인사업자, 금융소득 초과자 등 다양한 소득 유형은 종합소득세 신고 의무가 발생하므로 본인의 소득 내역을 확인해야 합니다.
종합소득세 환급금은 정기신고, 기한후신고, 미수령 국세환급금 등 유형에 따라 지급일이 다르며, 국세청은 환급금 찾아주기 서비스를 연 2회로 확대했습니다. 5월은 종합소득세 신고의 달이지만, 많은 납세자들이 자신이 신고 대상인지 아닌지 혼란을 겪곤 합니다.
특히 직장인이라도 부업 소득이나 프리랜서 수입이 있다면 "나도 신고해야 할까?"라는 의문이 생기기 마련입니다. 국세청에서 발송하는 신고 안내문을 받지 못했다고 해서 무조건 신고 대상이 아니라고 단정해서는 안 됩니다.
예상치 못한 가산세 폭탄을 피하고, 때로는 돌려받을 환급금을 놓치지 않기 위해서는 자신의 소득 상황을 정확히 파악하고 종합소득세 신고 대상 여부를 확인하는 것이 매우 중요합니다.
종합소득세 신고 대상 여부를 확인하는 가장 쉬운 방법은 홈택스 또는 손택스의 '종합소득세 신고도움서비스'를 이용하는 것입니다. 이 서비스에서는 신고안내유형, 기장의무, 적용경비율 등 개인별 맞춤 정보를 제공합니다.
지난해 3.3% 프리랜서 소득, 사업소득, 부업소득 등이 있었다면 반드시 확인해야 합니다. 개인사업자는 소득 규모와 무관하게 신고 대상이며, 적자가 발생했더라도 결손금 이월을 위해 신고하는 것이 좋습니다.
연말정산을 마친 직장인이라도 근로소득 외에 사업소득이나 임대소득이 있다면 합산하여 다시 신고해야 합니다. 이자·배당 등 금융소득이 연간 2천만 원을 초과하거나, 중도 퇴사 후 연말정산을 하지 않았다면 역시 신고 대상에 해당합니다.
신고 대상임에도 누락하면 무신고가산세와 납부지연가산세가 부과될 수 있으므로, 자신의 소득 내역을 꼼꼼히 확인하는 것이 필수적입니다. 종합소득세 환급금은 정기신고, 기한후신고, 이미 환급 결정되었으나 찾아가지 않은 미수령 국세환급금 등 유형에 따라 지급일이 다릅니다.
많은 이들이 환급금을 기다리며 혼란을 겪지만, 각 유형별로 확인해야 할 기준이 다르다는 점을 인지해야 합니다. 특히 국세청은 소득세 환급금 찾아주기 서비스를 기존 연 1회에서 3월과 9월 연 2회로 확대하여, 프리랜서 등에게 추가적인 환급 기회를 제공하고 있습니다.
따라서 5월 정기신고 외에도 과거 소득에 대한 기한후신고를 통해 환급액이 발생할 수 있습니다. 자신의 소득 유형과 신고 이력을 정확히 파악하여 불이익을 피하고 정당한 환급금을 받을 수 있도록 적극적으로 종합소득세 신고 확인 절차를 거치는 것이 현명합니다.