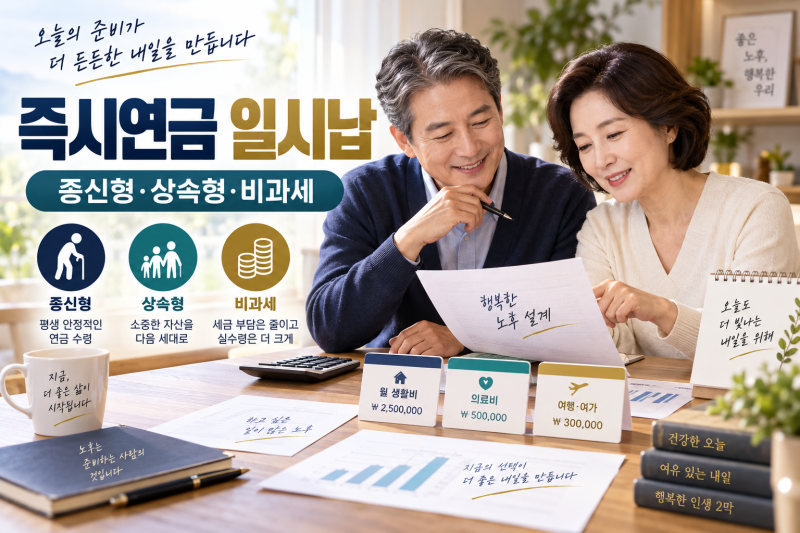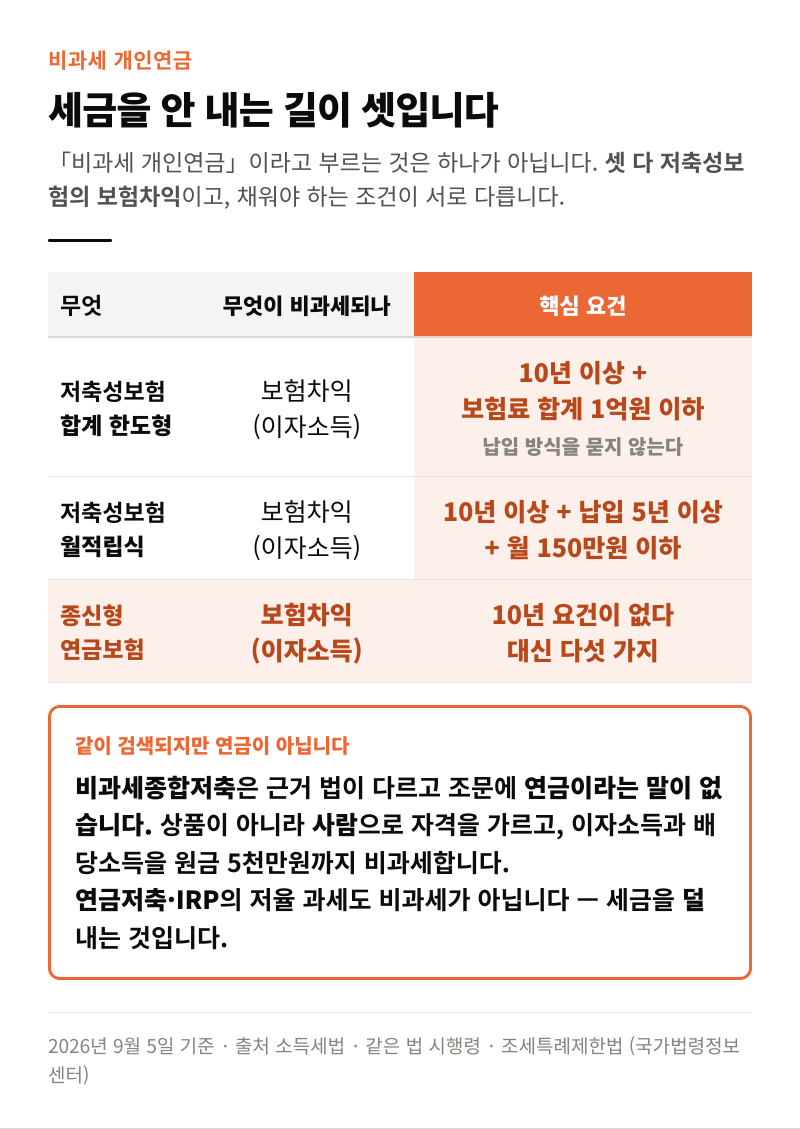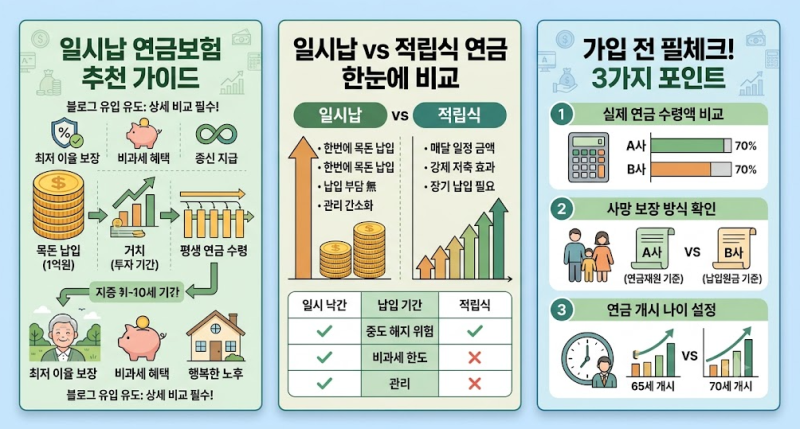
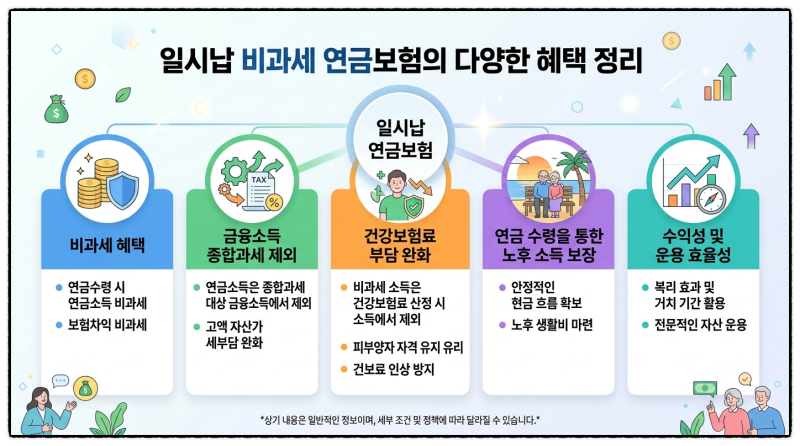
종신연금은 사망 시까지 연금을 수령할 수 있는 상품으로, 특정 요건을 충족하면 비과세 혜택을 받을 수 있어 많은 이들의 관심을 받고 있습니다. 특히 일반 월적립식 저축성보험의 월 150만원 비과세 한도와 달리, 종신형은 조건만 맞으면 납입 금액에 제한 없이 비과세가 가능하다는 점이 큰 장점으로 부각됩니다. 하지만 이러한 비과세 혜택은 세법상 까다로운 요건을 모두 충족해야만 적용되므로, 단순히 종신형이라는 이유만으로 무조건 비과세가 되는 것은 아닙니다.
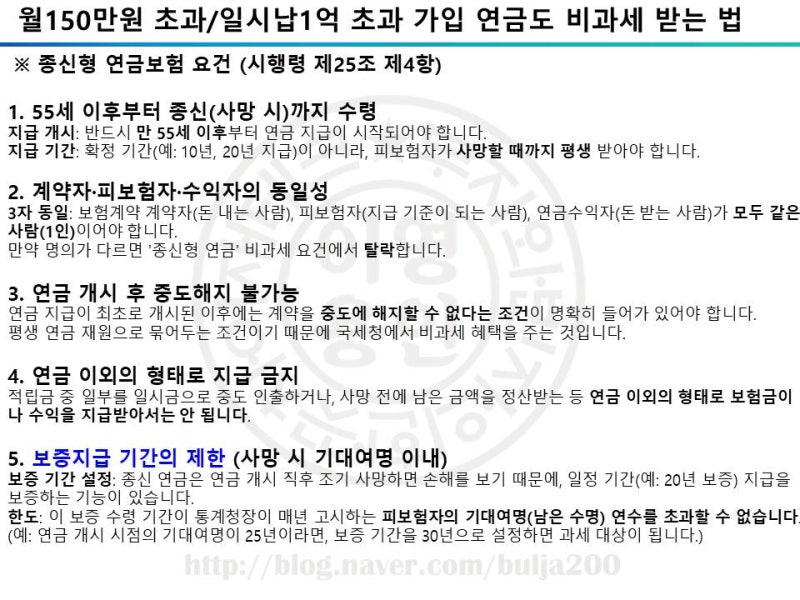
실제 블로그 후기들을 살펴보면, 종신연금의 비과세 혜택을 받기 위해서는 계약자, 피보험자, 수익자가 모두 동일해야 하며, 55세 이후부터 사망 시까지 연금으로만 수령해야 한다는 점이 강조됩니다. 또한, 조기 사망에 대비한 보증기간이 설정될 경우, 이 보증기간이 성별 및 연령별 기대여명 이내여야 한다는 조건이 중요하게 작용합니다. 만약 이 요건 중 하나라도 어긋나면 비과세 자격이 상실될 수 있으므로, 가입 전 꼼꼼한 확인이 필요합니다.
특히 주의해야 할 점은 보증기간 설정입니다. 일부 판매 현장에서는 기대여명을 초과하는 20년, 30년짜리 보증기간을 마케팅 포인트로 제시하기도 하지만, 세법상 이러한 경우는 사실상 확정형으로 간주되어 비과세 혜택을 받지 못할 수 있습니다. 따라서 종신연금 가입 시에는 단순히 비과세라는 문구에 현혹되기보다, 기대여명 이내의 보증기간 설정 여부와 연간 연금액 한도 등 세법상 모든 비과세 요건을 전문가와 함께 면밀히 검토하는 것이 중요합니다.