
종신보험은 과거 사망 보장에서 최근 단기납, 체증형, 상속세 재원 마련 등 목적에 따라 다양화되었습니다. 특히 50대 가입자는 해약환급금 일부지급형이나 무해약환급금형을 통해 보험료 부담을 낮출 수 있습니다.
하지만 이러한 상품은 납입 기간 중 해지 시 환급금이 없거나 매우 적을 수 있어 가입 전 신중한 확인이 필요합니다. 종신보험은 가족의 미래를 위한 중요한 재정적 안전망이자 상속 및 자산 이전의 핵심 수단으로 자리 잡았습니다.
과거에는 단순히 사망 시 보험금을 지급하는 형태가 주를 이루었지만, 최근에는 5년납, 7년납 단기납 종신보험, 체증형 종신보험, 그리고 상속세 재원 마련 및 비과세 자산 형성 등 다양한 목적에 맞춰 상품 구조가 진화하고 있습니다.
특히 50대 이상 가입자들에게는 높은 보험료 부담을 줄이면서도 보장을 유지할 수 있는 효율적인 설계 전략이 중요해졌습니다.
최근 주목받는 종신보험 중에는 '해약환급금 일부지급형'이나 '무해약환급금형'과 같이 납입 기간 중 해지 시 환급금을 낮추는 대신 월 보험료를 저렴하게 책정하는 상품들이 많습니다.
예를 들어, 7년납 상품의 경우 납입 기간 중 해지하면 일반형 대비 50% 수준의 환급금만 받거나, 심지어 무해약환급금형은 납입 기간 중 해지 시 환급금이 전혀 없을 수도 있습니다.
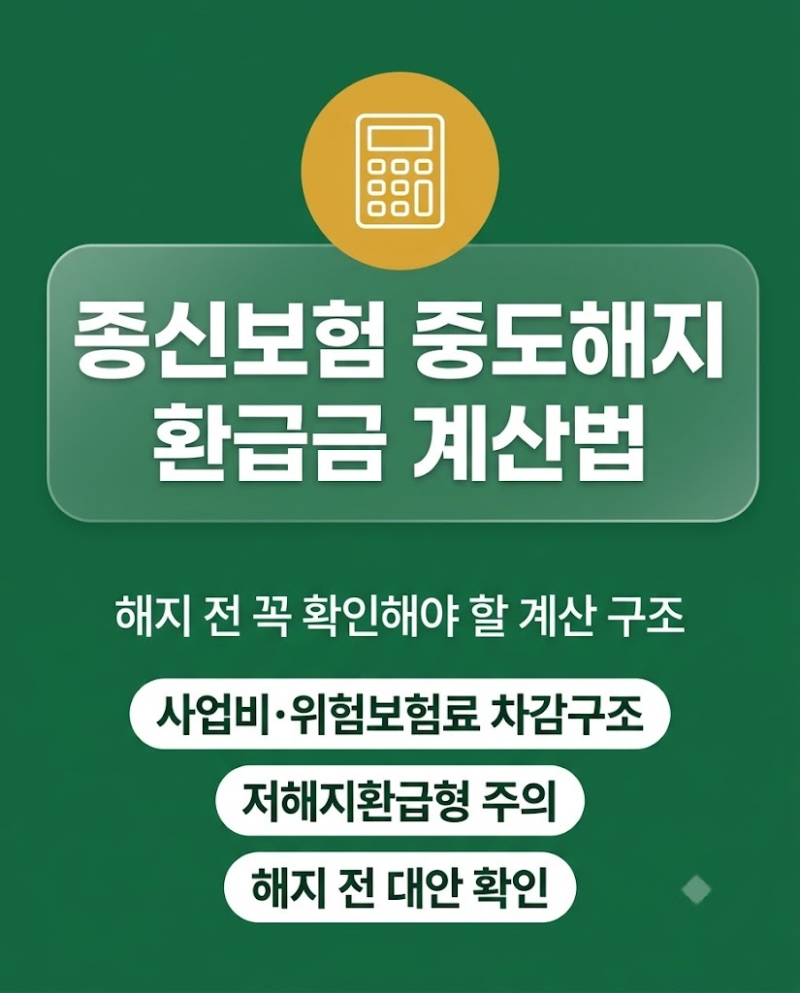
이는 보험료 부담을 줄여 장기 유지를 돕는 장점이 있지만, 예상치 못한 상황으로 중도 해지가 필요할 경우 큰 손실로 이어질 수 있다는 점을 명심해야 합니다.
따라서 종신보험 가입을 고려할 때는 단순히 월 보험료가 저렴하다는 이유만으로 선택하기보다, 자신의 재정 상황과 장기적인 유지 가능성을 면밀히 검토해야 합니다.
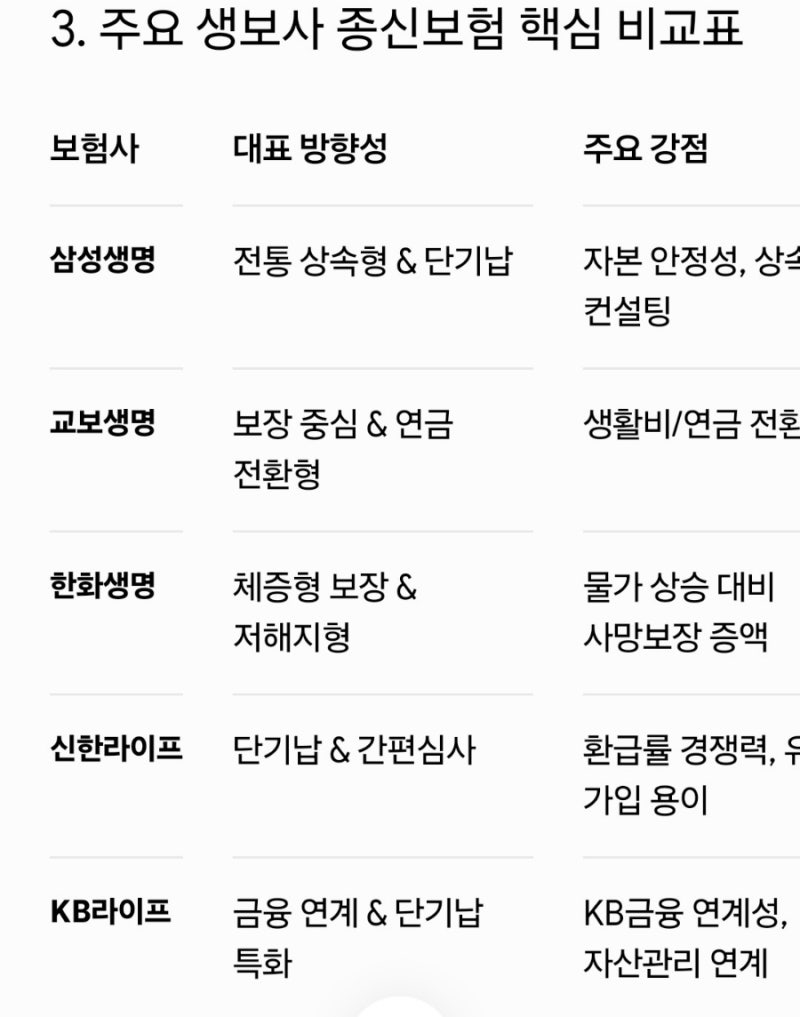
특히 중도 해지 시 환급금 구조를 반드시 확인하고, 납입 기간을 끝까지 채울 수 있는지 신중하게 판단해야 합니다. 각 보험사별 상품의 특징과 환급률 구조, 보장 증액 옵션 등을 꼼꼼히 비교하여 자신에게 가장 유리하고 지속 가능한 종신보험을 선택하는 지혜가 필요합니다.
하지만 이러한 상품은 납입 기간 중 해지 시 환급금이 없거나 매우 적을 수 있어 가입 전 신중한 확인이 필요합니다. 종신보험은 가족의 미래를 위한 중요한 재정적 안전망이자 상속 및 자산 이전의 핵심 수단으로 자리 잡았습니다.
과거에는 단순히 사망 시 보험금을 지급하는 형태가 주를 이루었지만, 최근에는 5년납, 7년납 단기납 종신보험, 체증형 종신보험, 그리고 상속세 재원 마련 및 비과세 자산 형성 등 다양한 목적에 맞춰 상품 구조가 진화하고 있습니다.
특히 50대 이상 가입자들에게는 높은 보험료 부담을 줄이면서도 보장을 유지할 수 있는 효율적인 설계 전략이 중요해졌습니다.
최근 주목받는 종신보험 중에는 '해약환급금 일부지급형'이나 '무해약환급금형'과 같이 납입 기간 중 해지 시 환급금을 낮추는 대신 월 보험료를 저렴하게 책정하는 상품들이 많습니다.
예를 들어, 7년납 상품의 경우 납입 기간 중 해지하면 일반형 대비 50% 수준의 환급금만 받거나, 심지어 무해약환급금형은 납입 기간 중 해지 시 환급금이 전혀 없을 수도 있습니다.
이는 보험료 부담을 줄여 장기 유지를 돕는 장점이 있지만, 예상치 못한 상황으로 중도 해지가 필요할 경우 큰 손실로 이어질 수 있다는 점을 명심해야 합니다.
따라서 종신보험 가입을 고려할 때는 단순히 월 보험료가 저렴하다는 이유만으로 선택하기보다, 자신의 재정 상황과 장기적인 유지 가능성을 면밀히 검토해야 합니다.
특히 중도 해지 시 환급금 구조를 반드시 확인하고, 납입 기간을 끝까지 채울 수 있는지 신중하게 판단해야 합니다. 각 보험사별 상품의 특징과 환급률 구조, 보장 증액 옵션 등을 꼼꼼히 비교하여 자신에게 가장 유리하고 지속 가능한 종신보험을 선택하는 지혜가 필요합니다.