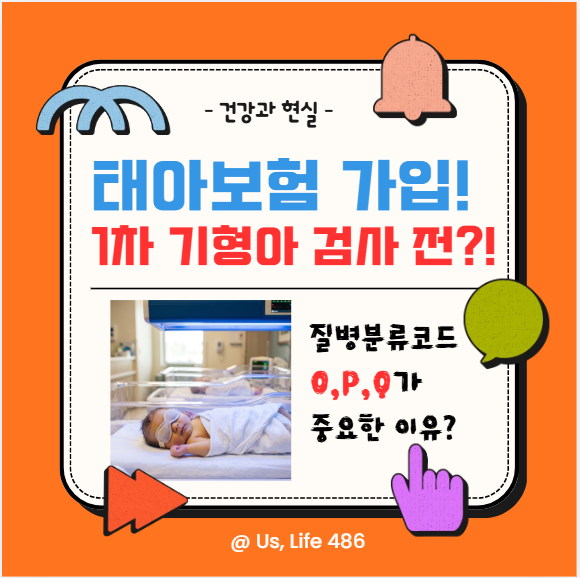
태아보험은 어린이보험에 태아 특약을 추가하는 형태로, 출생 후 보장까지 고려해야 합니다. 일반적으로 손해보험사는 임신 직후부터 22주 이내, 생명보험사는 16주부터 22주 이내에 태아 특약 가입이 가능합니다.
특히 1차 기형아 검사 전인 임신 12주 이내에 가입하는 것이 이상 소견 발생 시 특약 제외나 가입 거절을 피할 수 있어 중요합니다. 임신 후 예비 부모님들이 가장 먼저 고민하는 태아보험은 아이의 건강한 미래를 위한 중요한 준비입니다.
복잡한 정보와 다양한 가입 시기 기준 때문에 혼란을 겪기 쉬운데, '태아보험가입시기'는 보장 범위와 직결되므로 정확한 이해가 필수적입니다.
많은 이들이 태아보험 가입 시기를 임신 22주 이내로 알지만, 이는 일부 태아 특약 마감 시점일 뿐 절대적인 가입 기준은 아닙니다. 더 중요한 시기는 1차 기형아 검사 전인 임신 12주 이내입니다.
이 시기를 놓치면 검사 결과에 따라 특정 특약 가입이 제한되거나 거절될 위험이 있습니다. 태아보험은 어린이보험에 출생 전후 위험을 보장하는 태아 특약을 추가하는 형태이므로, 이 특약의 가입 가능 여부가 핵심입니다.
결론적으로 태아보험가입시기는 22주보다 1차 기형아 검사 전인 12주 이내에 핵심 태아 특약을 확보하는 것이 가장 안전하고 유리합니다. 12주를 넘겨도 기회가 사라지는 것은 아니지만, 선택의 폭이 좁아질 수 있습니다.
미리 상담을 통해 우리 아이에게 최적화된 태아보험을 준비하시길 바랍니다.
특히 1차 기형아 검사 전인 임신 12주 이내에 가입하는 것이 이상 소견 발생 시 특약 제외나 가입 거절을 피할 수 있어 중요합니다. 임신 후 예비 부모님들이 가장 먼저 고민하는 태아보험은 아이의 건강한 미래를 위한 중요한 준비입니다.
복잡한 정보와 다양한 가입 시기 기준 때문에 혼란을 겪기 쉬운데, '태아보험가입시기'는 보장 범위와 직결되므로 정확한 이해가 필수적입니다.
많은 이들이 태아보험 가입 시기를 임신 22주 이내로 알지만, 이는 일부 태아 특약 마감 시점일 뿐 절대적인 가입 기준은 아닙니다. 더 중요한 시기는 1차 기형아 검사 전인 임신 12주 이내입니다.
이 시기를 놓치면 검사 결과에 따라 특정 특약 가입이 제한되거나 거절될 위험이 있습니다. 태아보험은 어린이보험에 출생 전후 위험을 보장하는 태아 특약을 추가하는 형태이므로, 이 특약의 가입 가능 여부가 핵심입니다.
결론적으로 태아보험가입시기는 22주보다 1차 기형아 검사 전인 12주 이내에 핵심 태아 특약을 확보하는 것이 가장 안전하고 유리합니다. 12주를 넘겨도 기회가 사라지는 것은 아니지만, 선택의 폭이 좁아질 수 있습니다.
미리 상담을 통해 우리 아이에게 최적화된 태아보험을 준비하시길 바랍니다.