
2026년부터 4세대 실손보험 가입자들이 만기 도래 시 5세대 실손보험으로 자동 전환되기 시작합니다. 5세대는 보험료가 저렴해지지만, 비중증 비급여 자기부담률이 50%로 오르고 연간 보장 한도가 5천만 원에서 1천만 원으로 크게 줄어듭니다.
특히 도수치료 등 비급여 이용이 잦다면 5세대 전환이 불리할 수 있으므로, 본인의 병원 이용 빈도와 보장 내용을 꼼꼼히 확인해야 합니다. 2026년부터 4세대 실손보험 가입자들의 만기가 순차적으로 도래하면서 5세대 실손보험으로의 자동 전환이 시작됩니다.
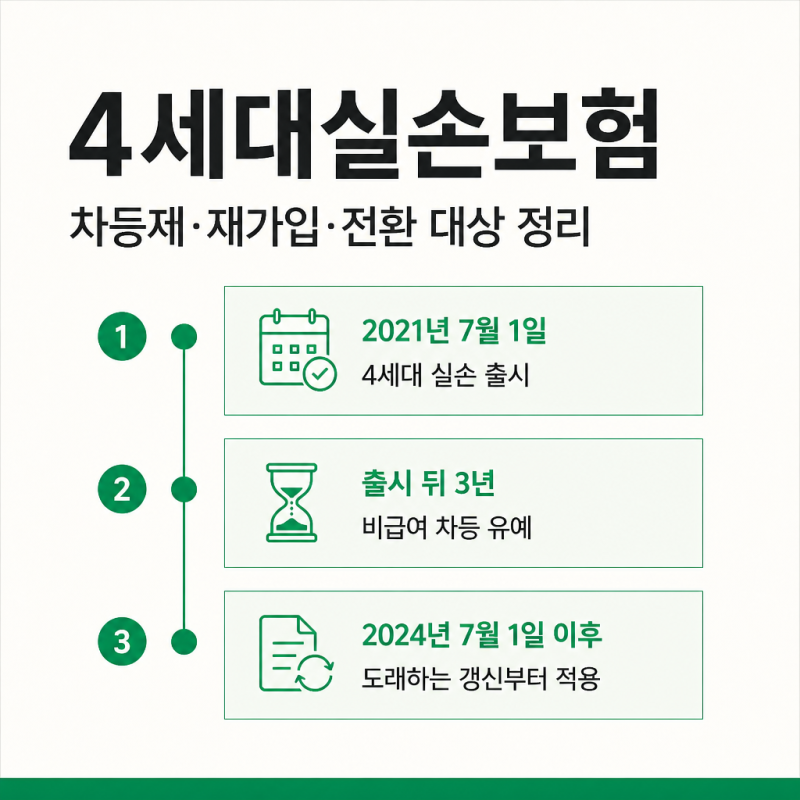
2021년 7월 출시된 4세대 실손보험은 5년 재가입 주기를 가지며, 만기 시점에는 그 당시 판매 중인 상품으로 전환되는 것이 원칙입니다.
이에 따라 2026년 하반기부터 약 10만 명의 가입자를 시작으로, 2031년까지 수백만 건의 4세대 실손보험이 5세대로 전환될 것으로 예상됩니다.
이는 단순히 보험 상품의 세대가 바뀌는 것을 넘어, 가입자들의 보장 내용과 자기부담금에 큰 변화를 가져올 중요한 전환점이 될 것입니다. 4세대와 5세대 실손보험의 가장 큰 차이점은 비급여 항목의 보장 범위와 자기부담률에 있습니다.
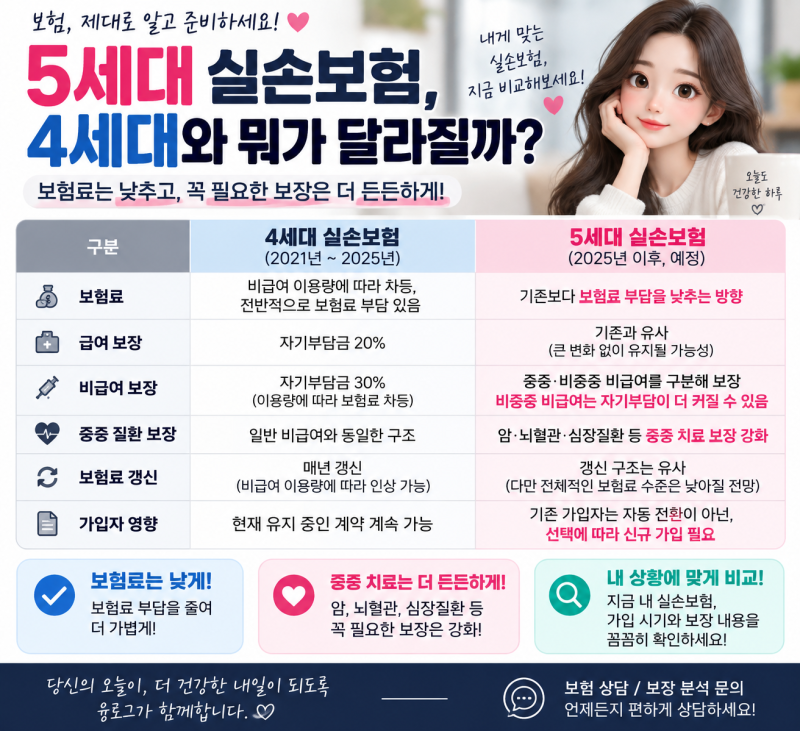
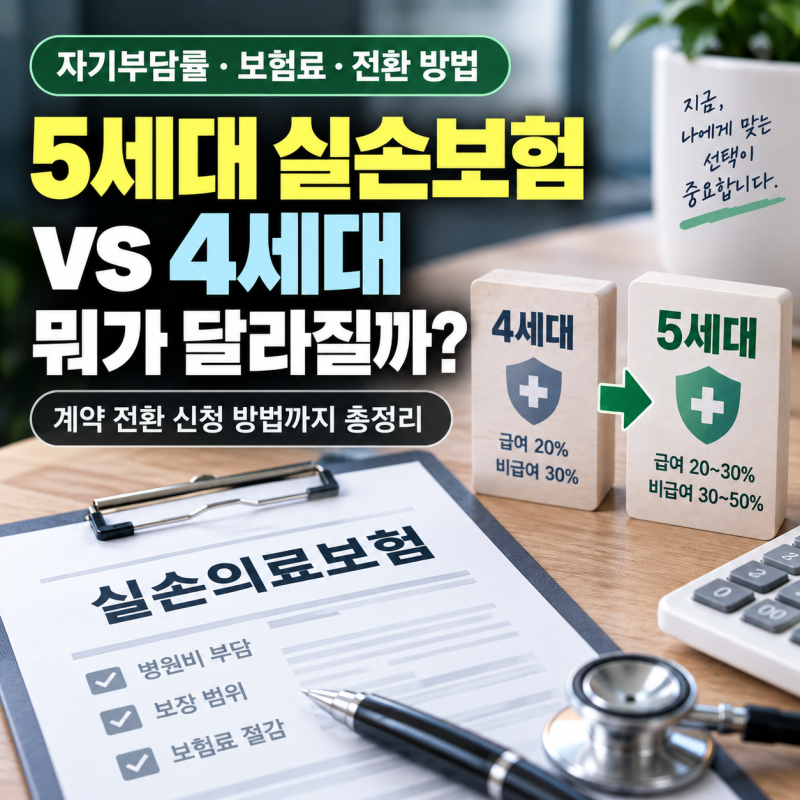
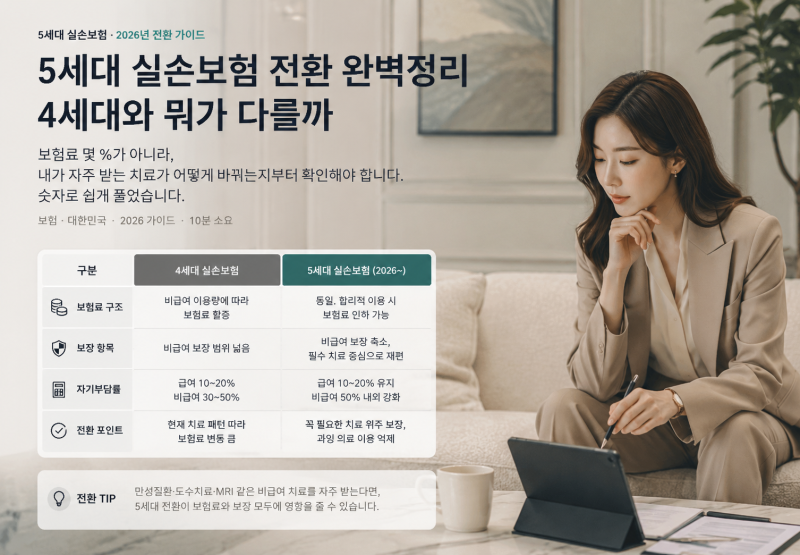
5세대 실손보험은 보험료 부담을 낮추는 대신, 비급여 보장 구조를 조정했습니다. 특히 도수치료, 체외충격파 등 비중증 비급여 항목의 자기부담률은 30%에서 50%로 대폭 상승하며, 연간 보장 한도 또한 5천만 원에서 1천만 원으로 5분의 1 수준으로 줄어듭니다.
반면, 암이나 뇌혈관 질환과 같은 중증 비급여 항목에 대해서는 보장을 더 두텁게 하는 방향으로 개편되어, '진짜 아픈 사람'에게는 더 많은 혜택을, '가벼운 비급여 시술'에는 보장을 줄이는 구조를 취하고 있습니다.
따라서 4세대 실손보험 가입자라면 5세대로의 자동 전환을 앞두고 본인의 의료 이용 패턴을 면밀히 분석해야 합니다. 평소 병원 이용이 적고 비급여 치료를 거의 받지 않는다면 저렴해진 보험료로 5세대 전환이 유리할 수 있습니다.
하지만 도수치료나 비급여 주사 등 비중증 비급여 항목을 자주 이용해왔다면, 5세대 전환 시 체감 보장이 크게 줄어들고 자기부담금이 늘어날 수 있으므로 신중한 판단이 필요합니다.
무조건적인 전환보다는 현재 가입된 4세대 실손보험의 보장 내용, 보험료, 그리고 자신의 건강 상태와 병원 이용 빈도를 종합적으로 고려하여 최적의 선택을 하는 것이 중요합니다.
특히 도수치료 등 비급여 이용이 잦다면 5세대 전환이 불리할 수 있으므로, 본인의 병원 이용 빈도와 보장 내용을 꼼꼼히 확인해야 합니다. 2026년부터 4세대 실손보험 가입자들의 만기가 순차적으로 도래하면서 5세대 실손보험으로의 자동 전환이 시작됩니다.
2021년 7월 출시된 4세대 실손보험은 5년 재가입 주기를 가지며, 만기 시점에는 그 당시 판매 중인 상품으로 전환되는 것이 원칙입니다.
이에 따라 2026년 하반기부터 약 10만 명의 가입자를 시작으로, 2031년까지 수백만 건의 4세대 실손보험이 5세대로 전환될 것으로 예상됩니다.
이는 단순히 보험 상품의 세대가 바뀌는 것을 넘어, 가입자들의 보장 내용과 자기부담금에 큰 변화를 가져올 중요한 전환점이 될 것입니다. 4세대와 5세대 실손보험의 가장 큰 차이점은 비급여 항목의 보장 범위와 자기부담률에 있습니다.
5세대 실손보험은 보험료 부담을 낮추는 대신, 비급여 보장 구조를 조정했습니다. 특히 도수치료, 체외충격파 등 비중증 비급여 항목의 자기부담률은 30%에서 50%로 대폭 상승하며, 연간 보장 한도 또한 5천만 원에서 1천만 원으로 5분의 1 수준으로 줄어듭니다.
반면, 암이나 뇌혈관 질환과 같은 중증 비급여 항목에 대해서는 보장을 더 두텁게 하는 방향으로 개편되어, '진짜 아픈 사람'에게는 더 많은 혜택을, '가벼운 비급여 시술'에는 보장을 줄이는 구조를 취하고 있습니다.
따라서 4세대 실손보험 가입자라면 5세대로의 자동 전환을 앞두고 본인의 의료 이용 패턴을 면밀히 분석해야 합니다. 평소 병원 이용이 적고 비급여 치료를 거의 받지 않는다면 저렴해진 보험료로 5세대 전환이 유리할 수 있습니다.
하지만 도수치료나 비급여 주사 등 비중증 비급여 항목을 자주 이용해왔다면, 5세대 전환 시 체감 보장이 크게 줄어들고 자기부담금이 늘어날 수 있으므로 신중한 판단이 필요합니다.
무조건적인 전환보다는 현재 가입된 4세대 실손보험의 보장 내용, 보험료, 그리고 자신의 건강 상태와 병원 이용 빈도를 종합적으로 고려하여 최적의 선택을 하는 것이 중요합니다.