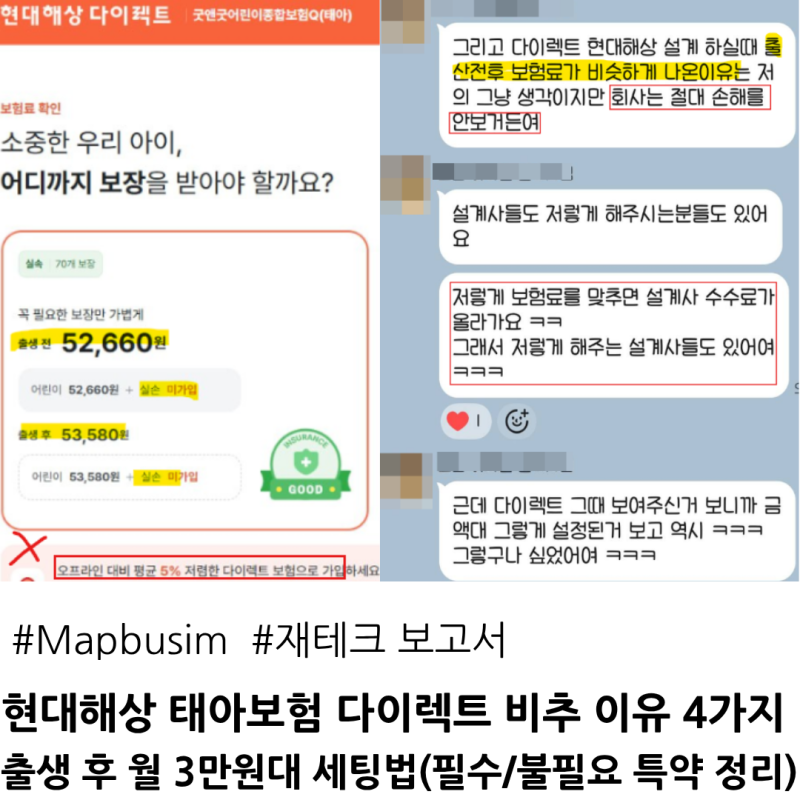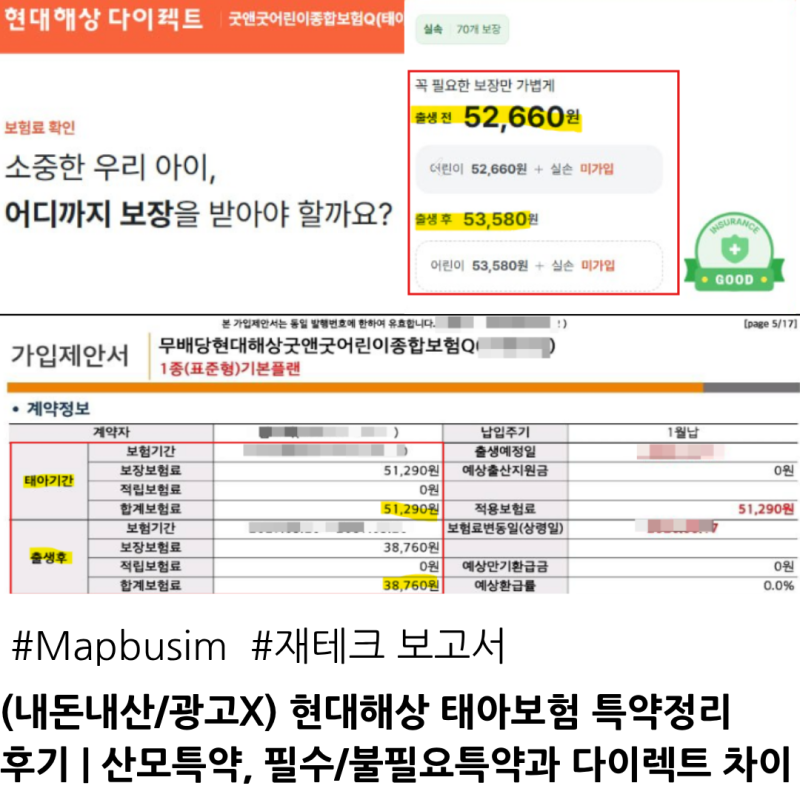

태아보험 다이렉트는 온라인으로 직접 가입 가능하며, 오프라인 대비 평균 5% 저렴할 수 있습니다. 하지만 다이렉트 가입 시 복잡한 특약 선택과 보장 내용 확인을 직접 해야 하는 부담이 따릅니다.
일부 블로거는 5만원대 보험료가 출생 후 3만원대로 줄어드는 원리를 설명하며, 다이렉트 가입을 비추천하는 구체적인 이유를 제시하기도 합니다. 태아보험다이렉트는 많은 예비 부모님들이 간편하고 저렴하게 태아보험에 가입할 수 있는 방법으로 인식하고 있습니다.
실제로 일부 보험사의 다이렉트 상품은 오프라인 대비 평균 5%가량 저렴하다는 장점을 내세우며, 원하는 시간에 자유롭게 보험료를 조회하고 특약을 조정할 수 있는 편의성을 제공합니다. 이러한 이유로 직접 가입을 고려하는 분들이 많습니다.
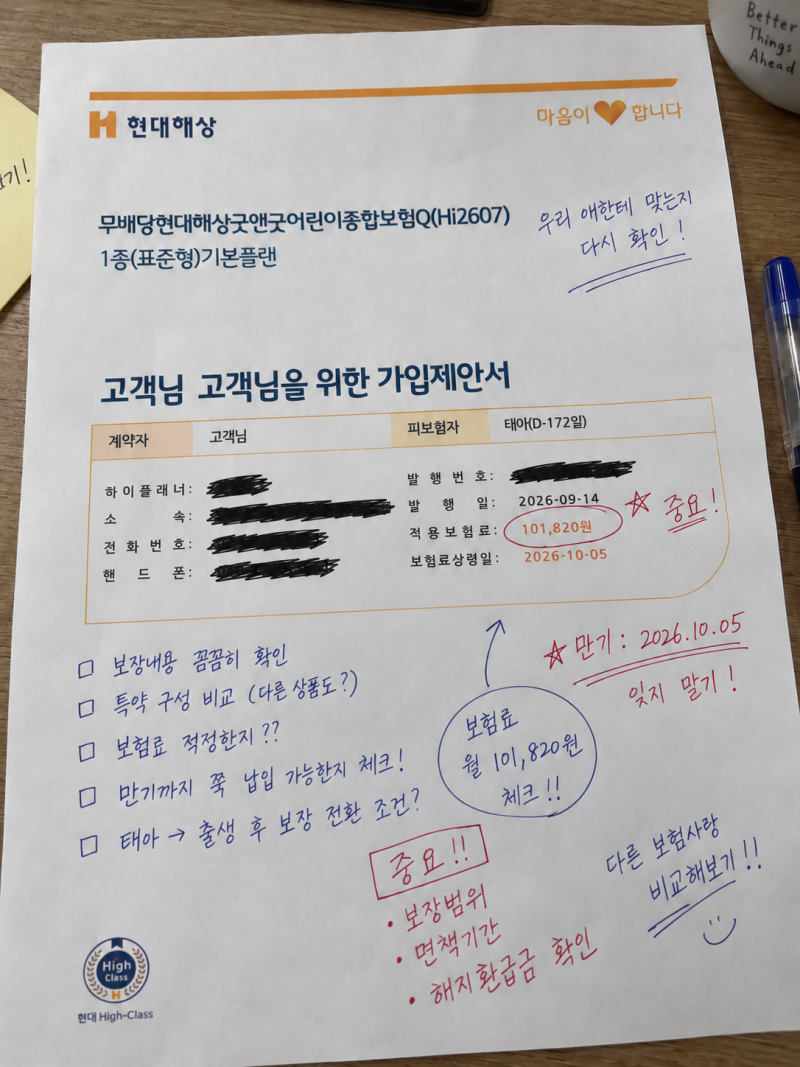
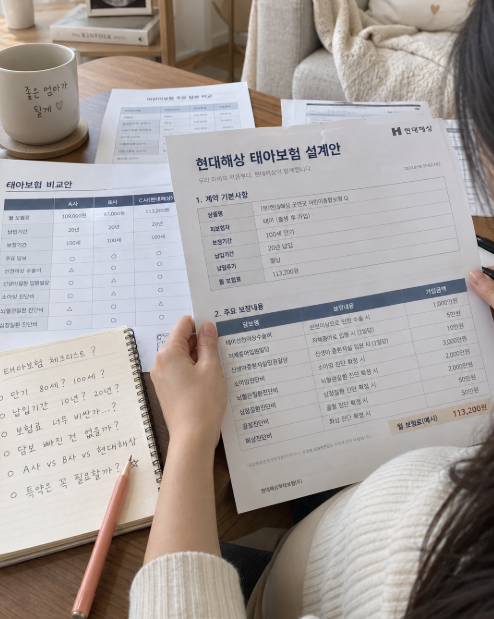
하지만 태아보험다이렉트 가입은 생각보다 복잡할 수 있습니다. 저체중아, 조산, NICU 입원, 선천이상 등 다양한 신생아 관련 특약과 산모 특약까지 직접 선택하고 보장 범위를 이해해야 하는 부담이 따릅니다.
모든 태아보험 상품이 다이렉트 가입을 지원하는 것도 아니며, 30세 만기와 100세 만기 등 보장 기간에 따른 차이점도 면밀히 비교해야 합니다.
특히 일부 블로거는 초기 5만원대 보험료가 출생 후 3만원대로 줄어드는 구조적 원리를 설명하며, 다이렉트 가입이 오히려 비추천될 수 있는 구체적인 이유들을 제시하기도 합니다.
따라서 태아보험다이렉트를 고려한다면 단순히 보험료만 비교하기보다는, 각 특약의 보장 내용과 범위, 가입 시기별 조건 변화, 그리고 출생 후 필요한 절차까지 꼼꼼하게 확인하는 것이 중요합니다.
온라인의 편리함과 비용 절감 효과는 분명 매력적이지만, 아이의 미래를 위한 중요한 결정인 만큼 충분한 정보 습득과 신중한 접근이 필요합니다.
일부 블로거는 5만원대 보험료가 출생 후 3만원대로 줄어드는 원리를 설명하며, 다이렉트 가입을 비추천하는 구체적인 이유를 제시하기도 합니다. 태아보험다이렉트는 많은 예비 부모님들이 간편하고 저렴하게 태아보험에 가입할 수 있는 방법으로 인식하고 있습니다.
실제로 일부 보험사의 다이렉트 상품은 오프라인 대비 평균 5%가량 저렴하다는 장점을 내세우며, 원하는 시간에 자유롭게 보험료를 조회하고 특약을 조정할 수 있는 편의성을 제공합니다. 이러한 이유로 직접 가입을 고려하는 분들이 많습니다.
하지만 태아보험다이렉트 가입은 생각보다 복잡할 수 있습니다. 저체중아, 조산, NICU 입원, 선천이상 등 다양한 신생아 관련 특약과 산모 특약까지 직접 선택하고 보장 범위를 이해해야 하는 부담이 따릅니다.
모든 태아보험 상품이 다이렉트 가입을 지원하는 것도 아니며, 30세 만기와 100세 만기 등 보장 기간에 따른 차이점도 면밀히 비교해야 합니다.
특히 일부 블로거는 초기 5만원대 보험료가 출생 후 3만원대로 줄어드는 구조적 원리를 설명하며, 다이렉트 가입이 오히려 비추천될 수 있는 구체적인 이유들을 제시하기도 합니다.
따라서 태아보험다이렉트를 고려한다면 단순히 보험료만 비교하기보다는, 각 특약의 보장 내용과 범위, 가입 시기별 조건 변화, 그리고 출생 후 필요한 절차까지 꼼꼼하게 확인하는 것이 중요합니다.
온라인의 편리함과 비용 절감 효과는 분명 매력적이지만, 아이의 미래를 위한 중요한 결정인 만큼 충분한 정보 습득과 신중한 접근이 필요합니다.