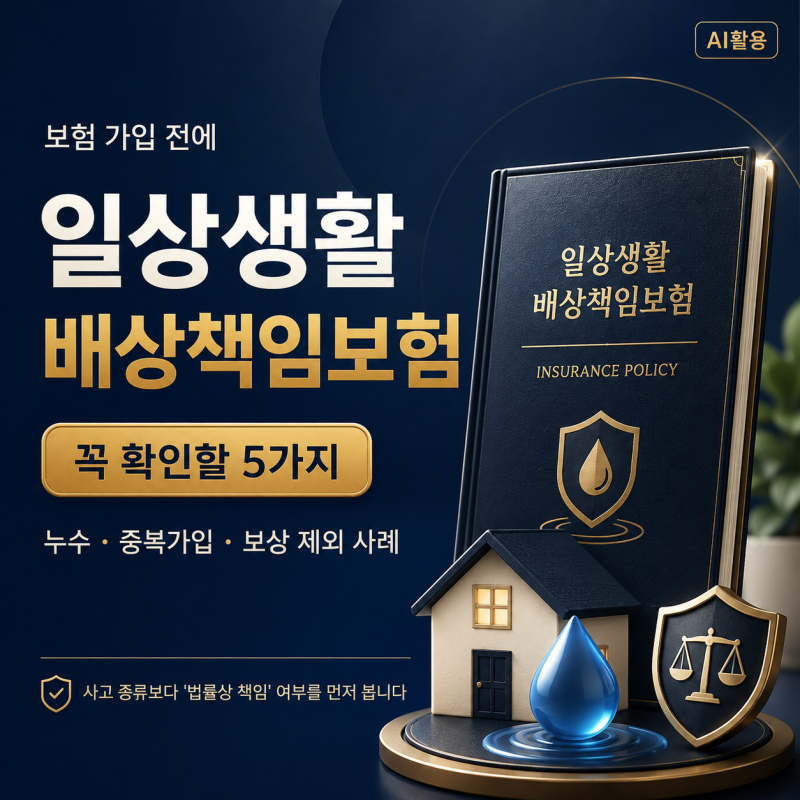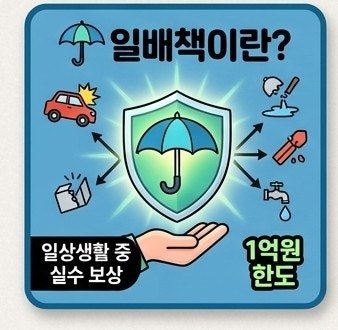
일상생활배상보험은 사고 발생만으로 자동 보상되지 않으며, 법률상 배상책임과 약관상 보상 대상 여부를 먼저 확인해야 합니다. 누수 사고의 경우 원인과 소유·거주 관계에 따라 책임 주체가 달라지며, 전동킥보드나 직무 수행 중 사고는 보상에서 제외될 수 있습니다.
중복 가입해도 실제 손해액을 초과하여 두 배로 보상받을 수 없으므로, 가입 시 보상 한도 외 피보험자 범위, 자기부담금 등 세부 사항을 확인해야 합니다.
일상생활배상보험은 우리 주변에서 흔히 발생하는 사고에 대비하기 위한 유용한 보험이지만, 많은 사람이 그 보상 기준을 오해하고 있습니다.
단순히 사고가 발생했다는 사실만으로 보험금이 자동으로 지급될 것이라고 생각하기 쉽지만, 실제로는 법률상 배상책임 여부와 약관상 보상 대상에 해당하는지 등 여러 조건을 충족해야 합니다.
이러한 오해는 불필요한 분쟁이나 보험금 지급 거절로 이어질 수 있어 정확한 이해가 필수적입니다. 이 보험의 핵심은 '타인에게 입힌 손해에 대한 법률상 배상책임'입니다.
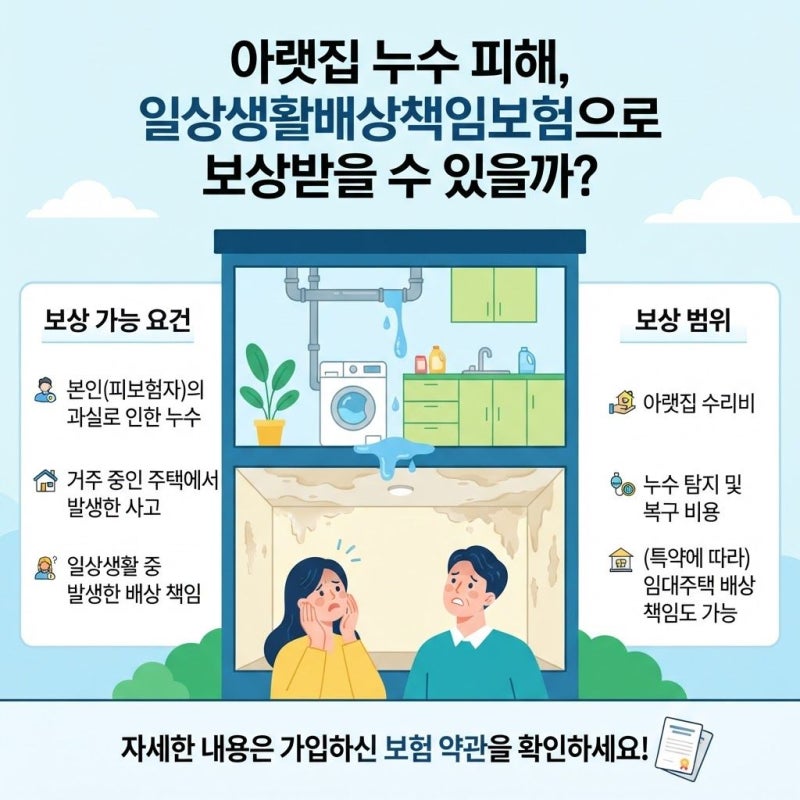
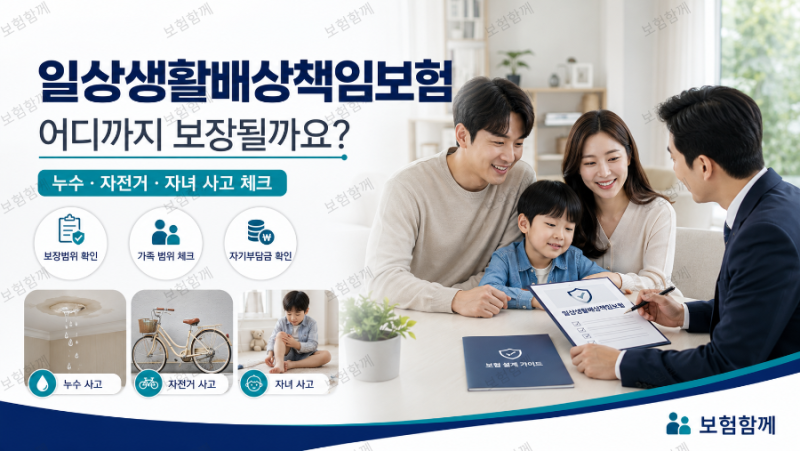
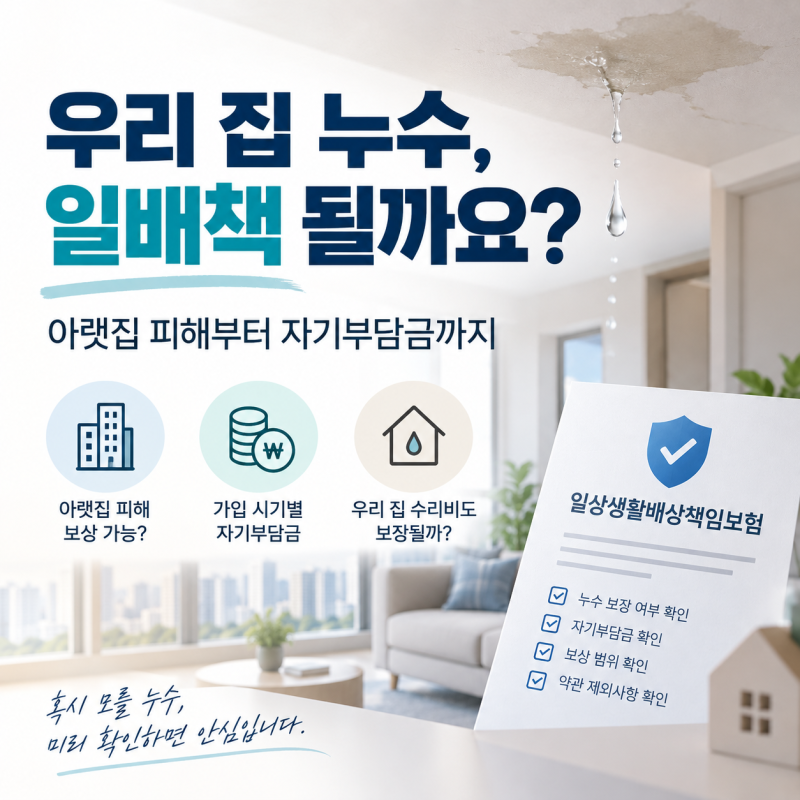
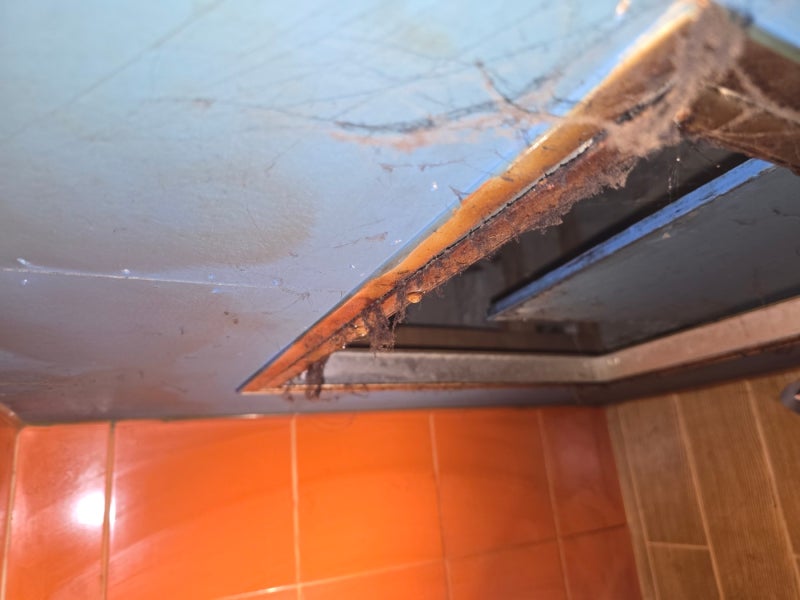
예를 들어, 아랫집 누수 사고는 일상생활배상보험의 대표적인 보상 사례로 알려져 있지만, 누수의 원인이 우리 집 전용 배관 문제인지, 공용 배관 문제인지, 혹은 세입자의 관리 소홀인지에 따라 책임 주체가 달라지며 보상 여부도 결정됩니다.
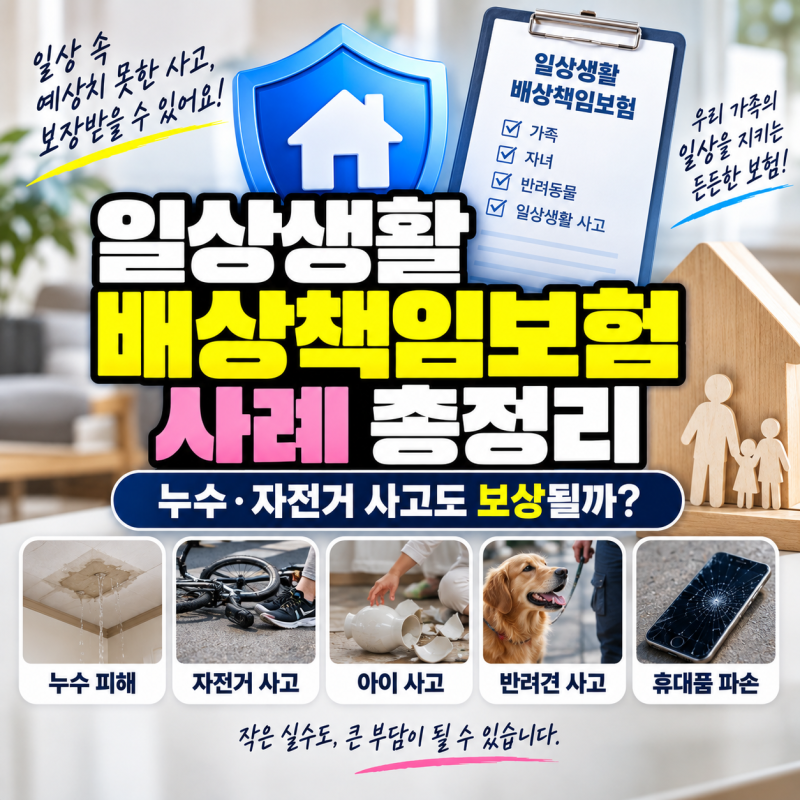
또한, 전동킥보드 사고나 직무 수행 중 발생한 사고처럼 약관에서 명시적으로 보상하지 않는 경우도 많습니다. 여러 보험에 중복 가입했더라도 실제 손해액을 초과하여 두 배로 보상받을 수 없다는 점도 중요한 사실입니다.
따라서 가입 시 보상 한도뿐만 아니라 피보험자 범위, 자기부담금, 그리고 보상 제외 항목들을 꼼꼼히 확인하는 것이 중요합니다.
결론적으로, 일상생활배상보험은 일상 속 예기치 못한 사고로부터 우리를 보호해 줄 수 있는 강력한 수단이지만, 그 효과를 제대로 누리려면 정확한 이해가 선행되어야 합니다.
사고 발생 시 무조건적인 보상을 기대하기보다는, 책임 주체를 명확히 하고 약관의 세부 내용을 확인하는 절차가 필요합니다.
이 보험을 통해 현명하게 위험을 관리하고 불필요한 손실을 줄이기 위해, 가입 전후로 반드시 관련 정보를 숙지하고 전문가의 도움을 받는 것이 바람직합니다.
중복 가입해도 실제 손해액을 초과하여 두 배로 보상받을 수 없으므로, 가입 시 보상 한도 외 피보험자 범위, 자기부담금 등 세부 사항을 확인해야 합니다.
일상생활배상보험은 우리 주변에서 흔히 발생하는 사고에 대비하기 위한 유용한 보험이지만, 많은 사람이 그 보상 기준을 오해하고 있습니다.
단순히 사고가 발생했다는 사실만으로 보험금이 자동으로 지급될 것이라고 생각하기 쉽지만, 실제로는 법률상 배상책임 여부와 약관상 보상 대상에 해당하는지 등 여러 조건을 충족해야 합니다.
이러한 오해는 불필요한 분쟁이나 보험금 지급 거절로 이어질 수 있어 정확한 이해가 필수적입니다. 이 보험의 핵심은 '타인에게 입힌 손해에 대한 법률상 배상책임'입니다.
예를 들어, 아랫집 누수 사고는 일상생활배상보험의 대표적인 보상 사례로 알려져 있지만, 누수의 원인이 우리 집 전용 배관 문제인지, 공용 배관 문제인지, 혹은 세입자의 관리 소홀인지에 따라 책임 주체가 달라지며 보상 여부도 결정됩니다.
또한, 전동킥보드 사고나 직무 수행 중 발생한 사고처럼 약관에서 명시적으로 보상하지 않는 경우도 많습니다. 여러 보험에 중복 가입했더라도 실제 손해액을 초과하여 두 배로 보상받을 수 없다는 점도 중요한 사실입니다.
따라서 가입 시 보상 한도뿐만 아니라 피보험자 범위, 자기부담금, 그리고 보상 제외 항목들을 꼼꼼히 확인하는 것이 중요합니다.
결론적으로, 일상생활배상보험은 일상 속 예기치 못한 사고로부터 우리를 보호해 줄 수 있는 강력한 수단이지만, 그 효과를 제대로 누리려면 정확한 이해가 선행되어야 합니다.
사고 발생 시 무조건적인 보상을 기대하기보다는, 책임 주체를 명확히 하고 약관의 세부 내용을 확인하는 절차가 필요합니다.
이 보험을 통해 현명하게 위험을 관리하고 불필요한 손실을 줄이기 위해, 가입 전후로 반드시 관련 정보를 숙지하고 전문가의 도움을 받는 것이 바람직합니다.