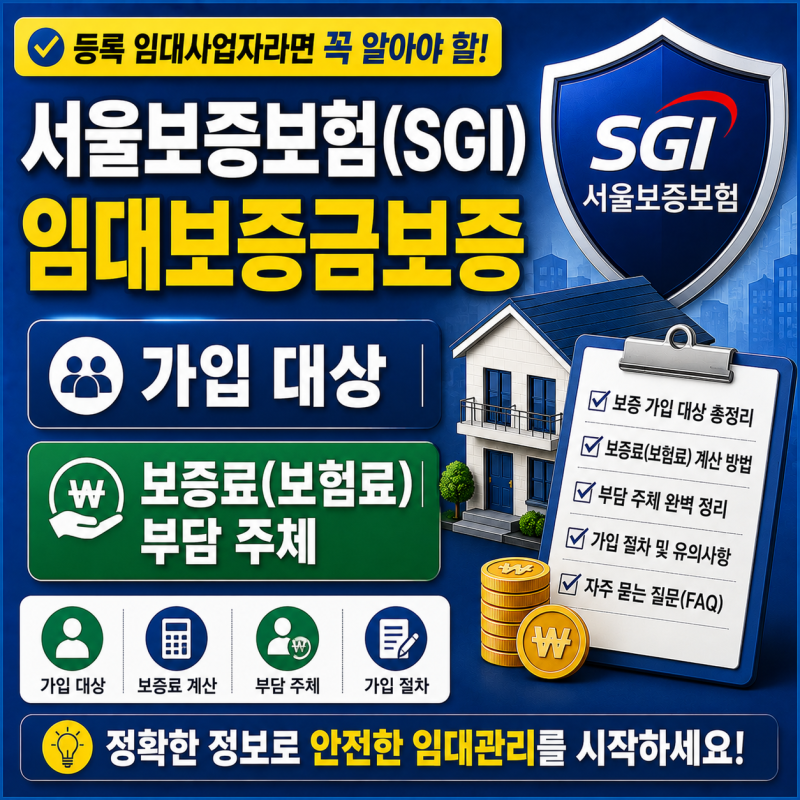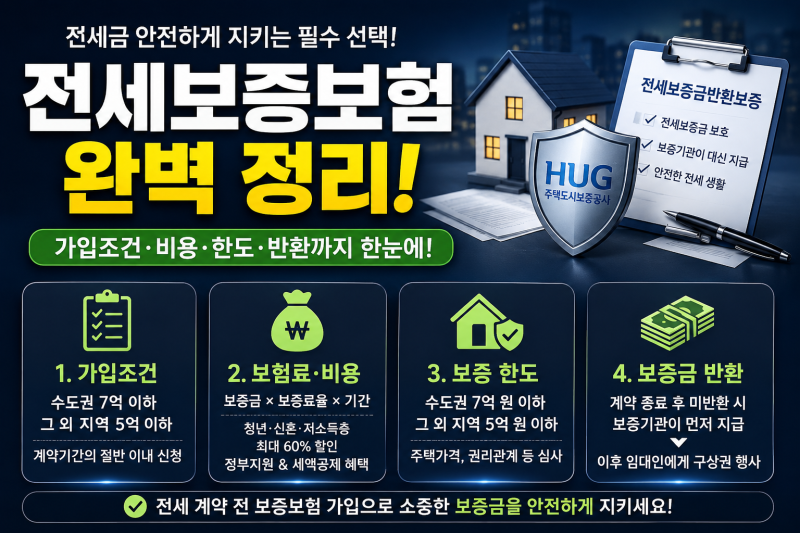
전세보증보험은 임차인의 보증금을 보호하기 위한 중요한 제도로, 특히 주택임대사업자의 경우 임대보증금 보증 가입이 의무화되어 있습니다. 이 보증보험료는 원칙적으로 임대사업자가 75%, 임차인이 25%를 분담하도록 규정되어 있습니다.
최근 전세 사기 등의 문제로 임차인의 보증금 보호에 대한 관심이 높아지면서, 임대인과 임차인 간의 보증료 부담 비율 및 가입 조건에 대한 정확한 이해가 더욱 중요해지고 있습니다. 이는 임대차 계약의 투명성을 높이고 임차인의 권리를 강화하는 핵심 요소로 작용합니다.
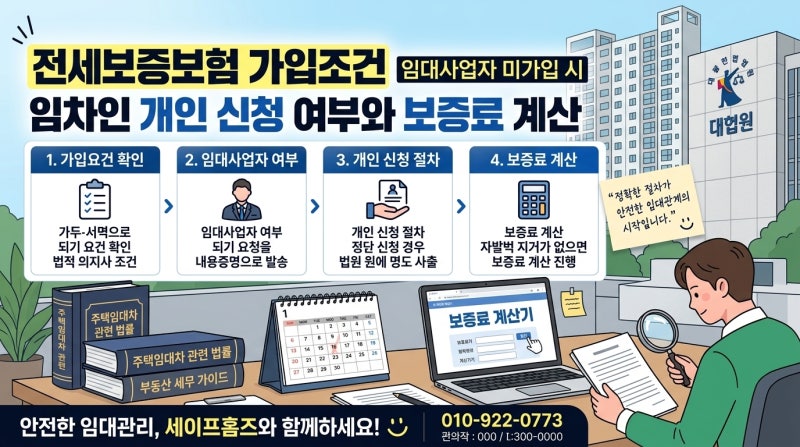
흥미로운 점은 임차인이 자신의 보증금을 보호하기 위해 전세보증금반환보증에 별도로 가입할 경우, 임대인의 동의 없이 단독으로 신청할 수 있다는 사실입니다. 보증 가입 후 임대인에게 통지가 가지만, 이는 동의 절차와는 다릅니다.
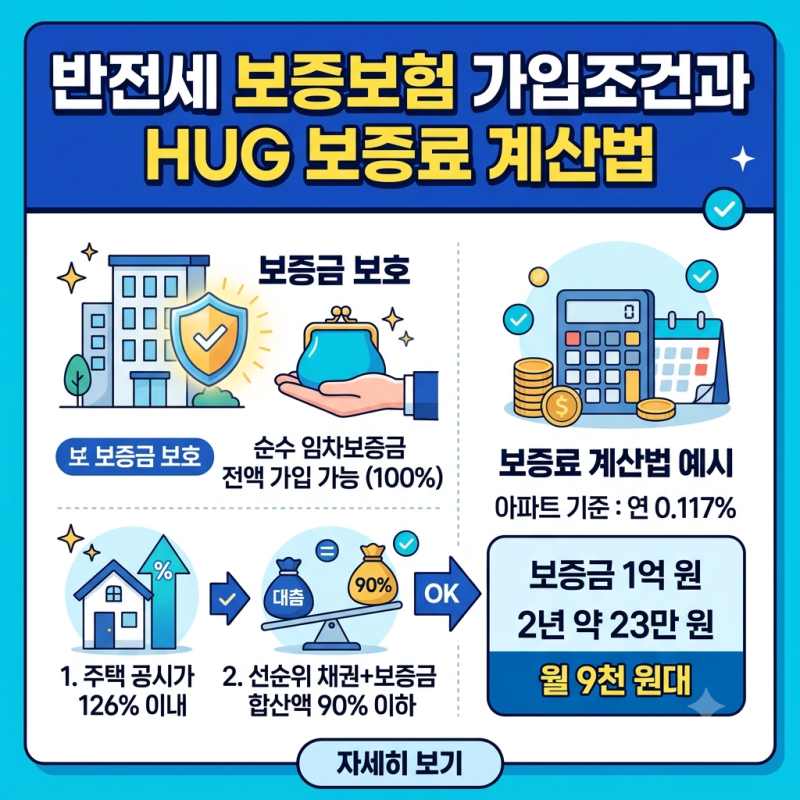
다만, 비아파트 주택의 경우 공시가격 대비 126% 이내여야 가입이 가능한 '126% 룰'이 적용되어, 일부 매물은 보증보험 가입이 어려워지는 실질적인 제약으로 작용하고 있습니다. 임대인의 채무나 악성 임대인 등록 여부 등도 가입 심사에 중요한 영향을 미칩니다.
임대차 계약 시 임차인은 전입신고와 확정일자를 통해 대항력을 확보해야 하며, 등기부등본상 선순위 채권 비율과 신탁등기 여부를 반드시 확인해야 합니다. 임차인이 별도로 전세보증금반환보증에 가입하더라도 임대사업자의 법정 임대보증금 보증 가입 의무는 사라지지 않습니다.
보증요율은 주택 유형과 부채 비율에 따라 차등 적용되므로, 본인의 상황에 맞는 보증기관을 선택하고 정부 및 지자체의 보증료 지원 사업을 활용하는 것이 현명합니다. 정확한 정보 확인이 안전한 전세 계약의 첫걸음입니다.