
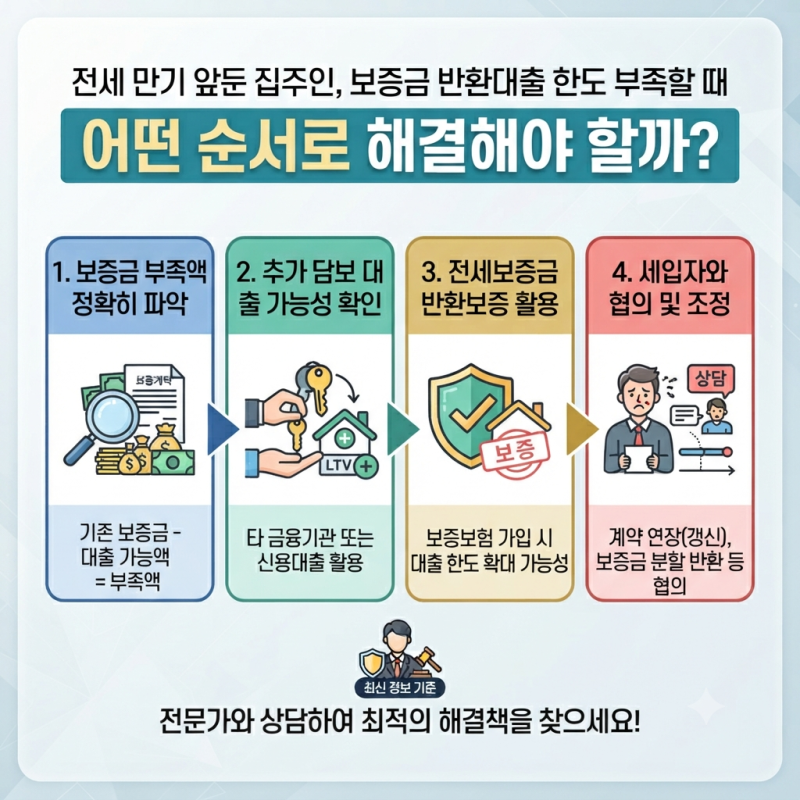

전세대출 만기 상환 방법은 세입자와 집주인 모두에게 중요한 금융 이슈로, 최근 고금리 기조 속에서 이자 부담을 줄이거나 전세보증금 반환을 원활히 하기 위한 관심이 높아지고 있습니다. 특히 온라인 원스톱 대환 서비스가 정착되면서 더 낮은 금리로 갈아타려는 움직임이 활발하며, 집주인 역시 전세금 반환을 위한 대출 승인률을 높이는 방안을 모색하고 있습니다. 전세 만기 시 보증금 반환과 대출 상환 일정을 정확히 맞추는 것이 핵심 과제로 부상하고 있습니다.
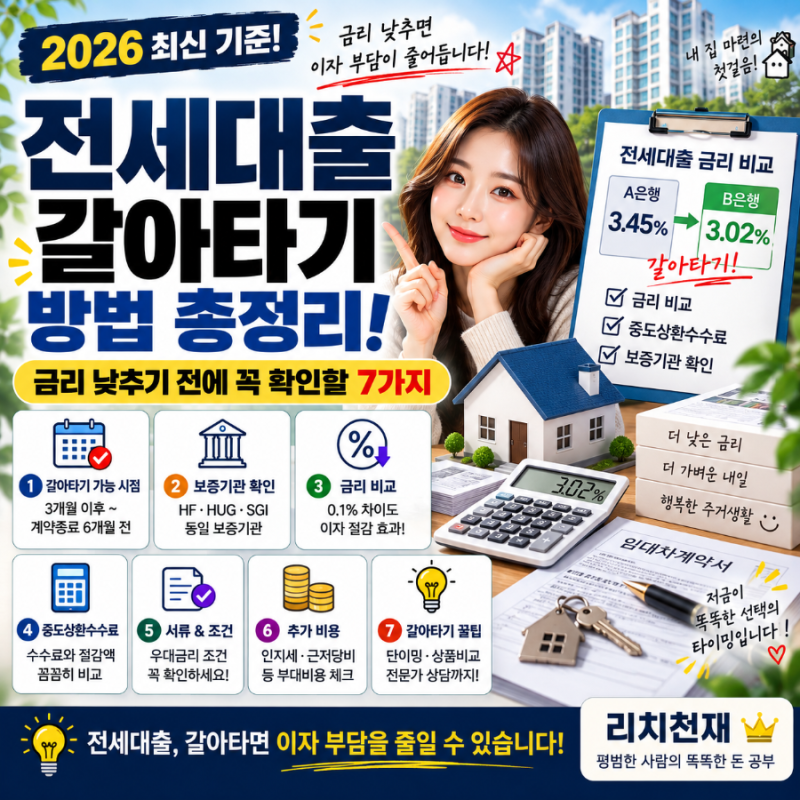
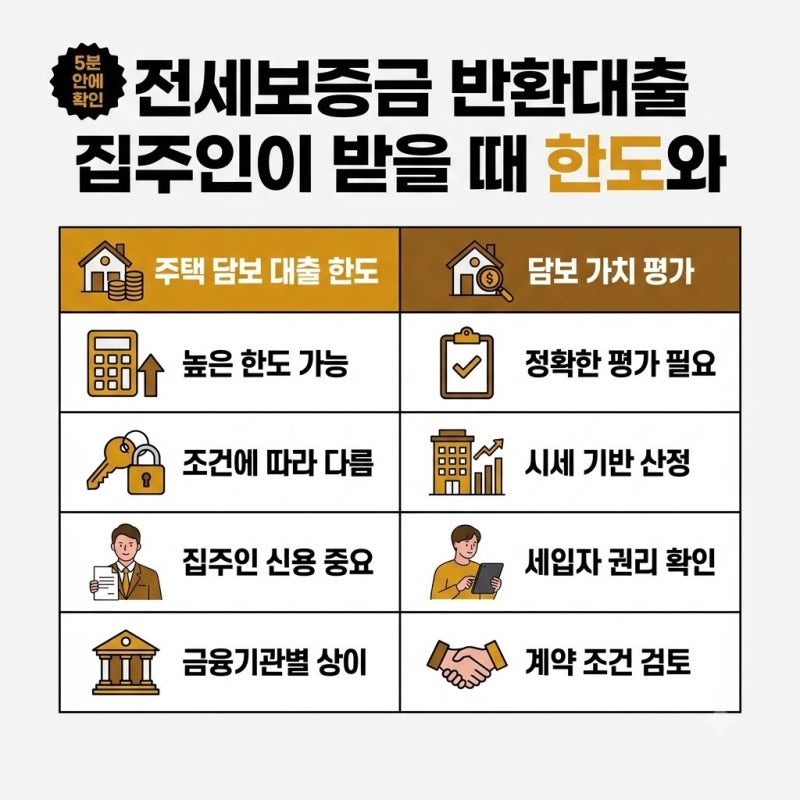
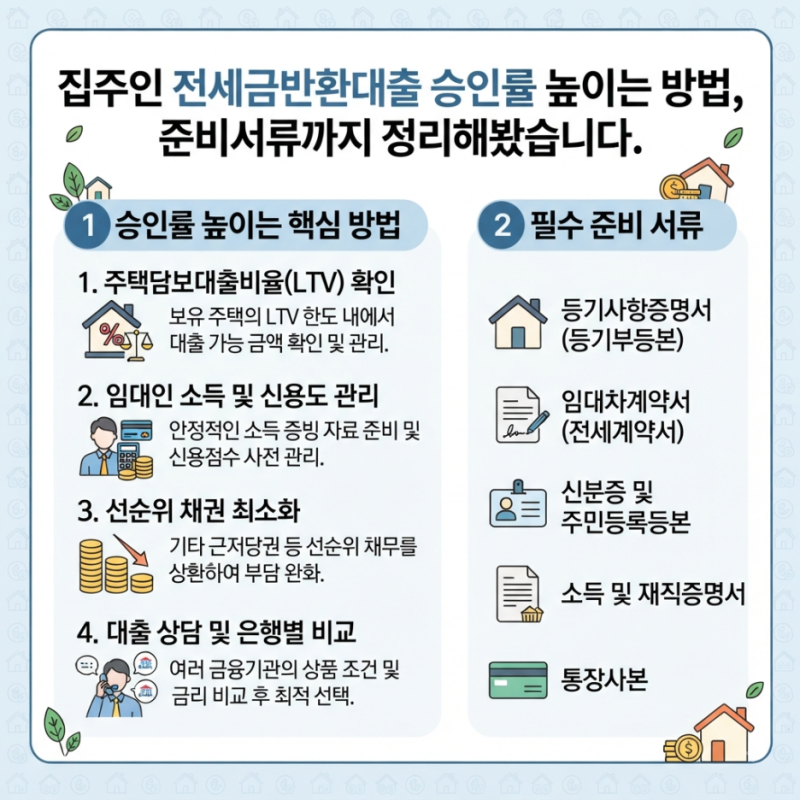
실제 블로그 후기들을 살펴보면, 전세대출 갈아타기 시 가장 많이 반려되는 원인이 보증기관 불일치로 나타났습니다. 한국주택금융공사(HF), 주택도시보증공사(HUG), SGI서울보증 등 기존 대출의 보증기관과 동일한 상품으로만 대환이 가능하며, 이를 확인하지 않으면 신청이 반려될 수 있습니다. 또한, 집주인의 전세금반환대출은 전세금 전액이 자동으로 승인되는 것이 아니라 담보가치, 기존 부채, 소득, DSR 등 금융회사의 심사 기준을 충족해야 한도가 결정됩니다.
전세대출 만기 상환 또는 대환을 고려한다면, 기존 대출의 보증기관을 먼저 확인하고 동일한 보증기관 기반의 상품을 조회하는 것이 중요합니다. 또한, 중도상환수수료 발생 여부와 계산법을 미리 파악하여 손익분기점을 따져보는 것이 현명합니다. 집주인이라면 전세금반환대출 신청 전 담보가치, 기존 부채, 소득, 상환계획 등을 면밀히 검토하여 승인 가능성을 높이는 준비가 필요합니다.