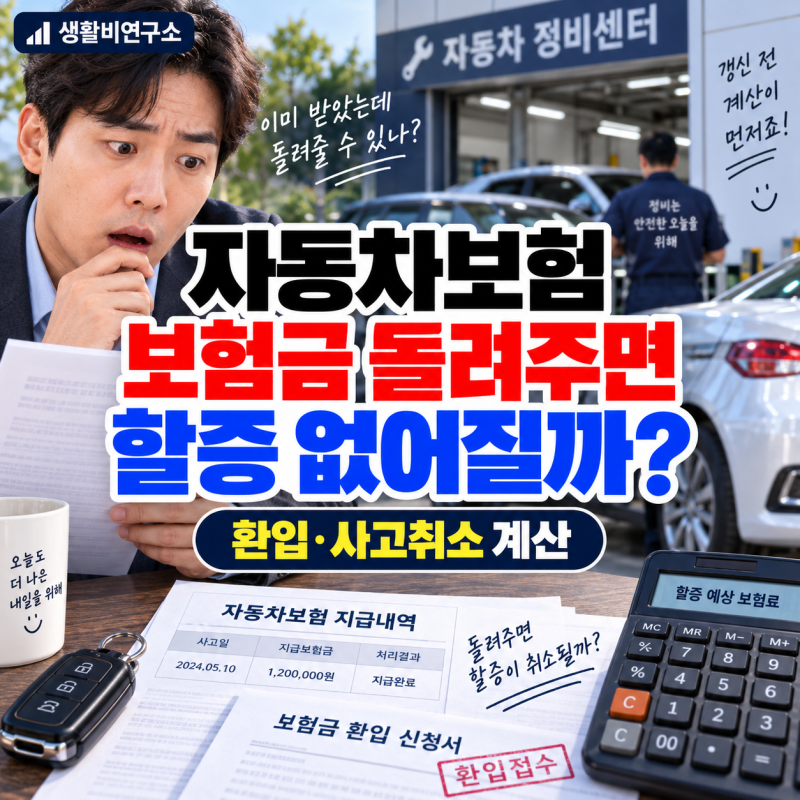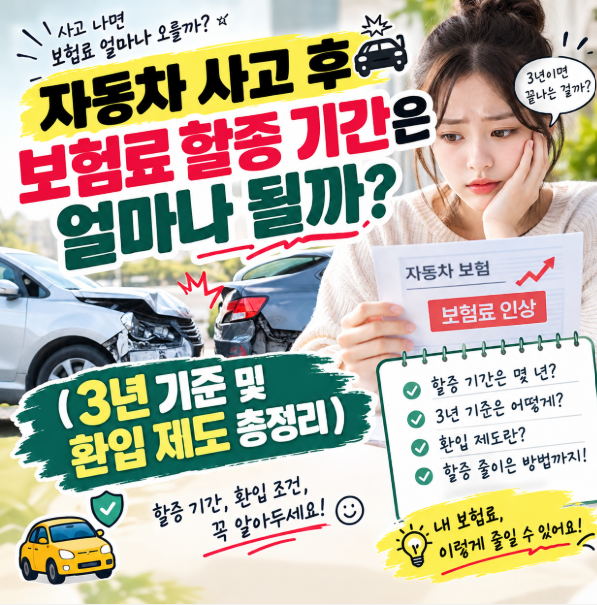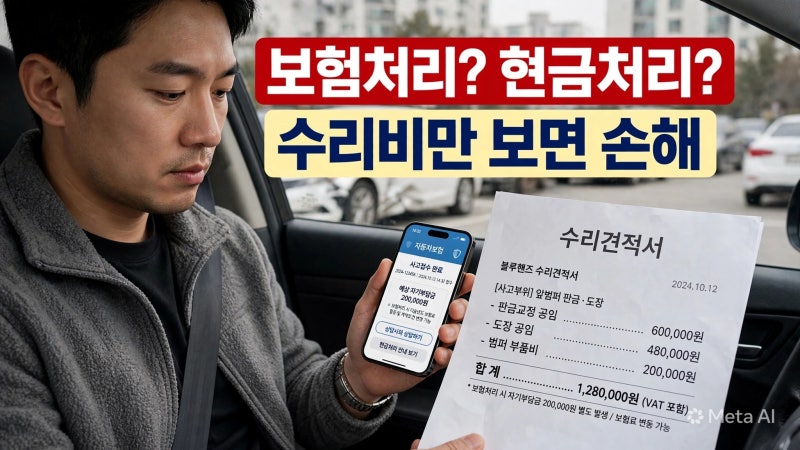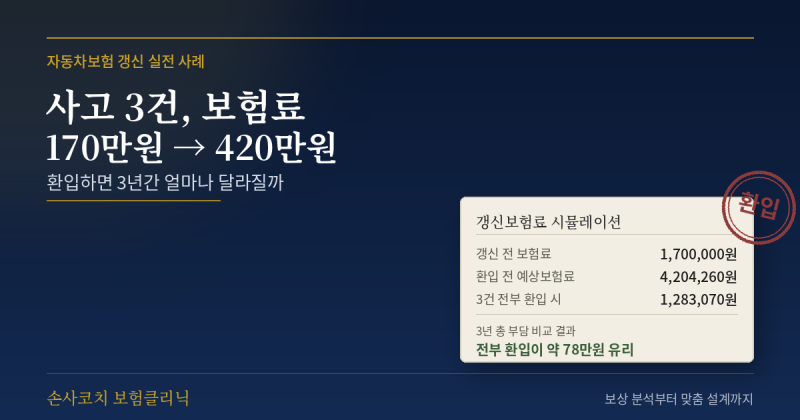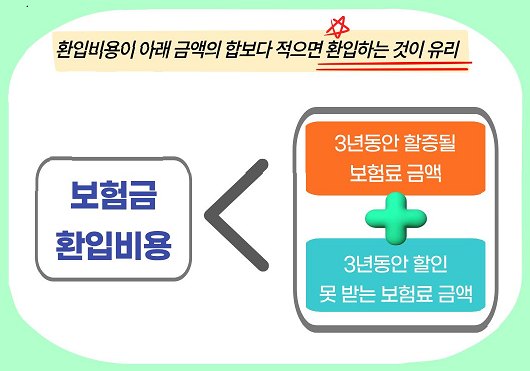

자동차보험 환입은 보험사가 지급한 보험금을 다시 납부하여 사고처리를 취소하거나 보험료 할인·할증 반영을 재조정하는 과정입니다. 특히 현재 , 경미한 물적사고나 자차사고로 30만원, 50만원 등 소액 보험금이 지급된 경우 보험료 할증을 피하기 위한 방법으로 주목받고 있습니다. 갱신 전 보험료 인상 폭과 환입 금액을 비교하여 유리한 선택을 하는 것이 중요합니다.
실제 사용자들은 소액 사고 시 환입을 통해 보험료 할증을 방어할 수 있다는 점을 가장 큰 장점으로 꼽습니다. 그러나 단순히 보험금을 돌려준다고 해서 사고기록이 완전히 사라지는 것은 아니며, 사고점수와 할인·할증 등급, 사고건수 요율에 미치는 영향을 보험사에 정확히 확인해야 합니다. 일부 환입의 경우 사고건수 요율에는 영향을 주지 않을 수 있어 주의가 필요합니다.
환입을 고려한다면, 갱신 전에 가입한 보험사에 사고번호를 알리고 환입 가능 여부, 정확한 환입 금액, 그리고 환입 후 예상 보험료 반영 결과를 반드시 문의해야 합니다. 보험사별로 환입 기준과 갱신 후 사고 취소 가능 여부가 다를 수 있으므로, 본인의 상황에 맞는 구체적인 상담을 통해 최적의 결정을 내리는 것이 현명한 방법입니다.