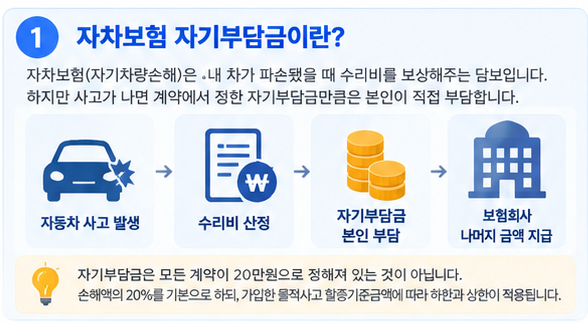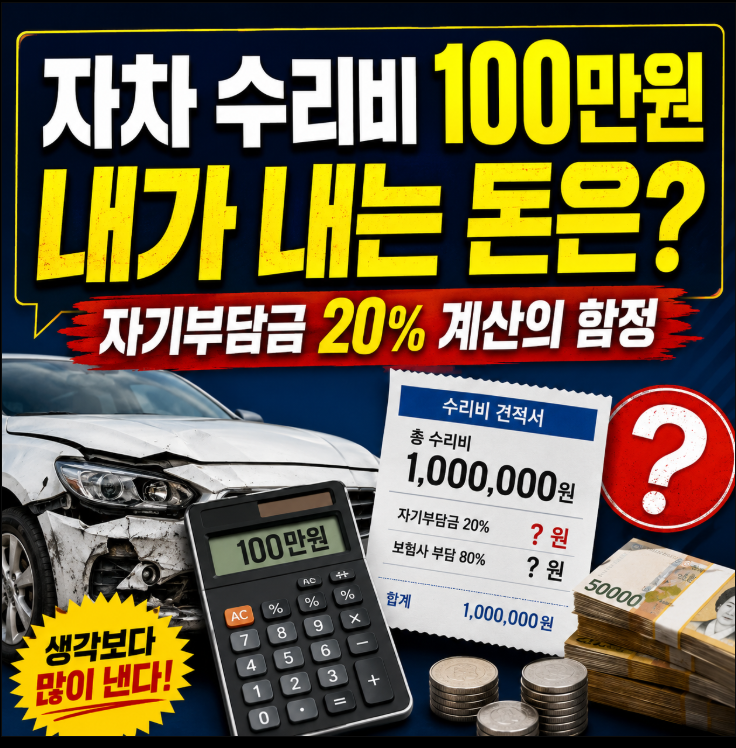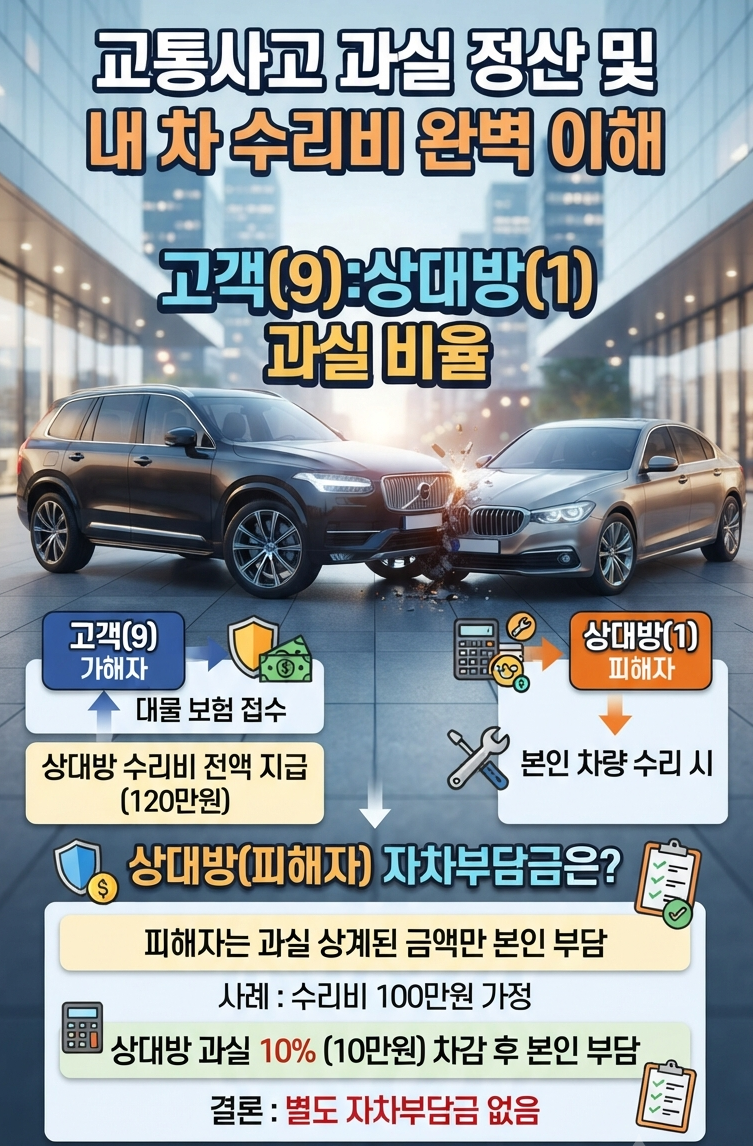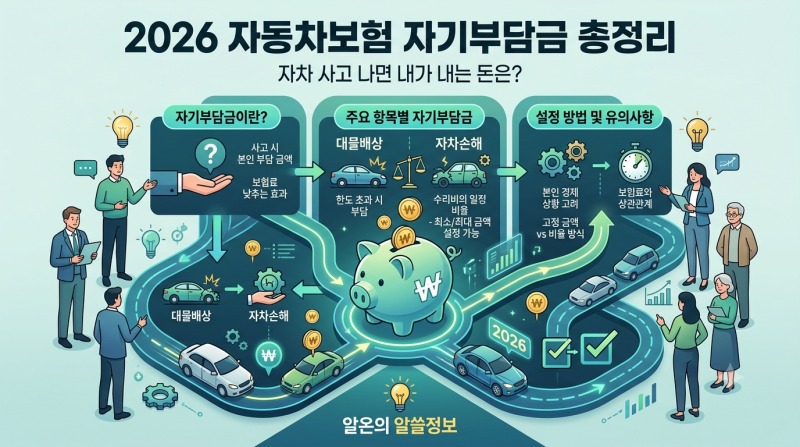
자동차보험 자기부담금은 자차 사고 시 운전자가 직접 부담하는 금액으로, 수리비 전액을 보험사가 지급하지 않습니다. 자기부담금은 단순히 비율로만 정해지는 것이 아니라 최소 및 최대 한도가 적용되어 실제 부담액이 달라질 수 있습니다.
보험료를 낮추려면 30%를, 사고 시 부담을 줄이려면 20%를 선택하지만, 최저·최고 한도까지 함께 고려해야 합니다. 자동차보험 가입 시 많은 운전자가 보험료 절감에만 집중하다 자기부담금의 중요성을 간과합니다.
자차보험에 가입했더라도 사고 시 수리비 전액을 보험사가 부담하지 않으며, 흔히 20만원으로 고정된 금액으로 오해하는 경우가 많아 주의가 필요합니다. 자동차보험 자기부담금은 손해액의 20% 또는 30% 중 선택 가능하며, 비율 외에 최소 및 최대 한도가 적용됩니다.
수리비 50만원에 20%는 10만원이지만, 최소 자기부담금 20만원 때문에 실제 20만원을 내야 하는 경우가 있습니다. 반대로 수리비 500만원에 20%는 100만원이지만, 최대 자기부담금 50만원으로 인해 50만원만 부담하기도 합니다.
단순히 비율만 볼 것이 아니라 최소·최대 한도를 함께 확인하는 것이 핵심입니다. 20%는 사고 시 부담이 적지만 보험료가 높고, 30%는 보험료는 저렴하지만 사고 시 부담이 커집니다.
따라서 자동차보험 가입 시에는 단순히 보험료만 비교할 것이 아니라, 자기부담금 비율과 함께 적용되는 최소·최대 금액을 꼼꼼히 확인해야 합니다.
운전 습관과 재정적 부담을 고려하여 최적의 조건을 선택한다면, 예상치 못한 사고 발생 시 불필요한 금전적 손실을 줄일 수 있을 것입니다.
보험료를 낮추려면 30%를, 사고 시 부담을 줄이려면 20%를 선택하지만, 최저·최고 한도까지 함께 고려해야 합니다. 자동차보험 가입 시 많은 운전자가 보험료 절감에만 집중하다 자기부담금의 중요성을 간과합니다.
자차보험에 가입했더라도 사고 시 수리비 전액을 보험사가 부담하지 않으며, 흔히 20만원으로 고정된 금액으로 오해하는 경우가 많아 주의가 필요합니다. 자동차보험 자기부담금은 손해액의 20% 또는 30% 중 선택 가능하며, 비율 외에 최소 및 최대 한도가 적용됩니다.
수리비 50만원에 20%는 10만원이지만, 최소 자기부담금 20만원 때문에 실제 20만원을 내야 하는 경우가 있습니다. 반대로 수리비 500만원에 20%는 100만원이지만, 최대 자기부담금 50만원으로 인해 50만원만 부담하기도 합니다.
단순히 비율만 볼 것이 아니라 최소·최대 한도를 함께 확인하는 것이 핵심입니다. 20%는 사고 시 부담이 적지만 보험료가 높고, 30%는 보험료는 저렴하지만 사고 시 부담이 커집니다.
따라서 자동차보험 가입 시에는 단순히 보험료만 비교할 것이 아니라, 자기부담금 비율과 함께 적용되는 최소·최대 금액을 꼼꼼히 확인해야 합니다.
운전 습관과 재정적 부담을 고려하여 최적의 조건을 선택한다면, 예상치 못한 사고 발생 시 불필요한 금전적 손실을 줄일 수 있을 것입니다.