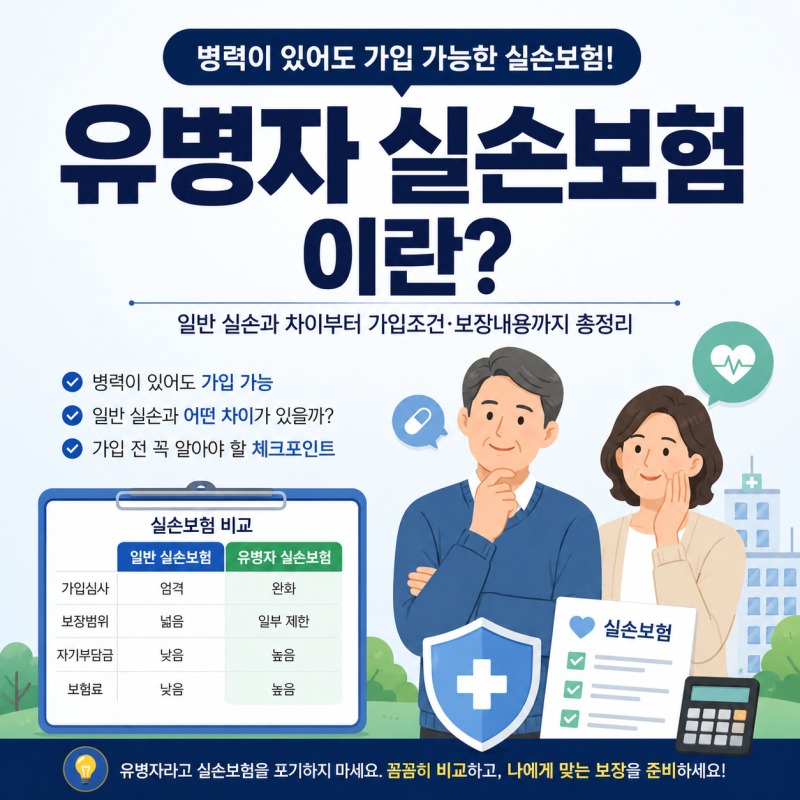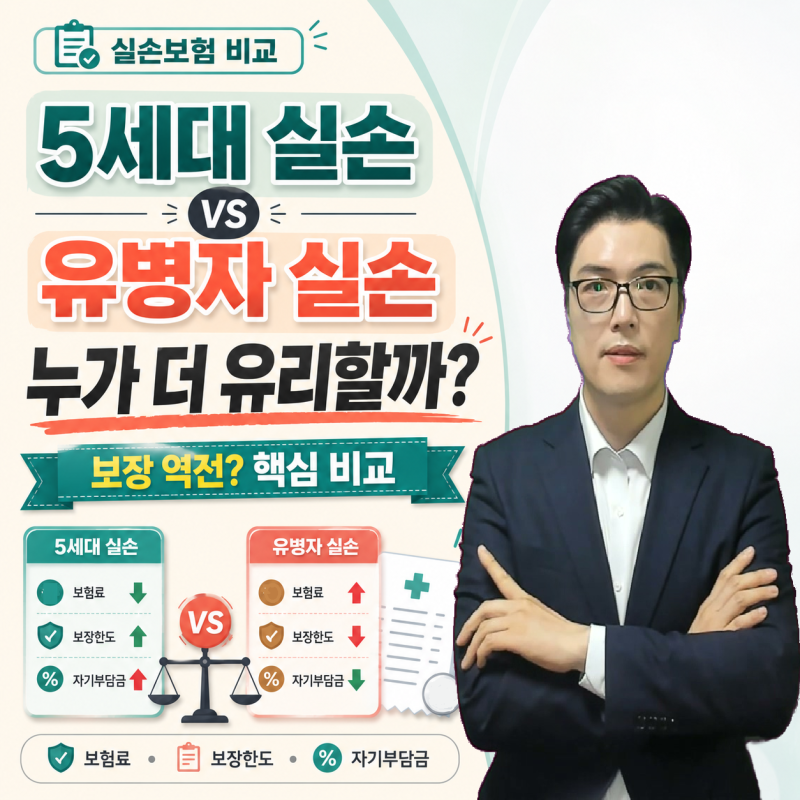
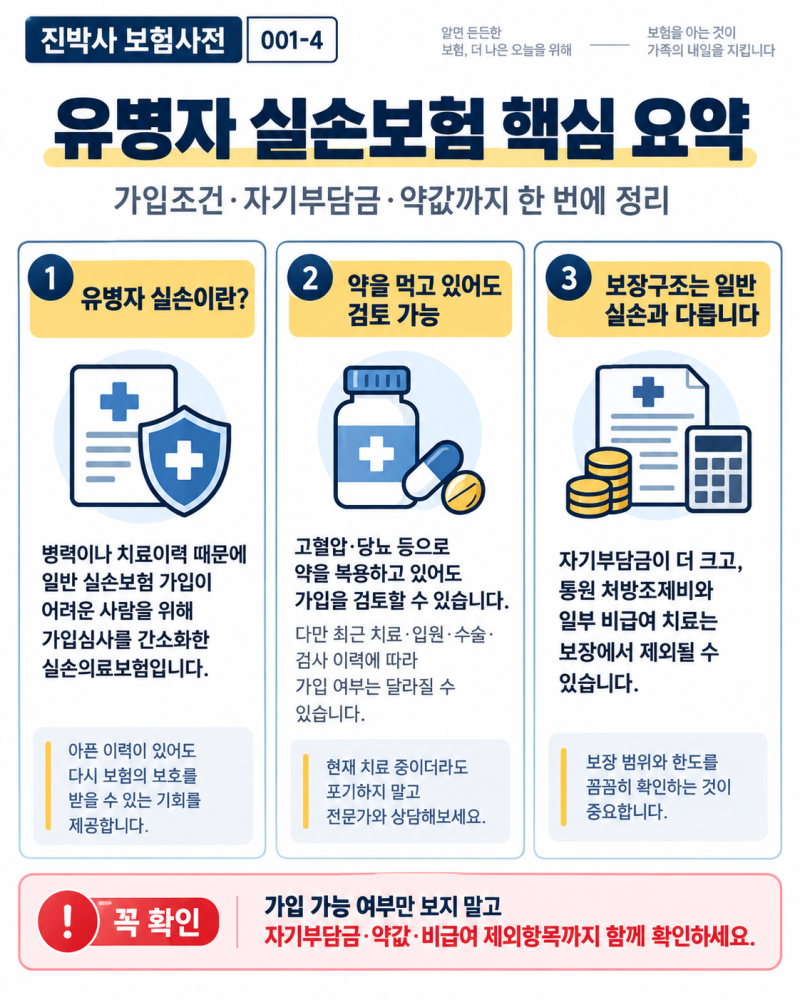
유병자 실손은 기존 질병 이력이 있는 분들도 가입 가능한 실손보험으로 주목받고 있습니다. 특히 5세대 실손보험의 보장 축소로 인해 건강한 가입자조차 유병자 실손을 비교하는 경향이 나타나고 있습니다. 이는 비중증 비급여 보장 한도와 자기부담률의 변화 때문입니다.
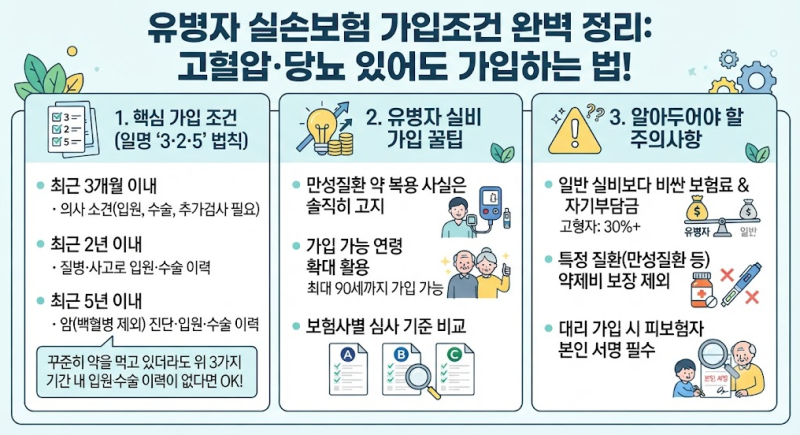
유병자 실손은 일반 실손보다 보험료가 높고 일부 비급여 항목이 제외되지만, 보장 대상 의료비 공제 방식에서 이점을 제공합니다. 고혈압, 당뇨 등 만성 질환자에게 합병증 대비 안전장치 역할을 합니다.
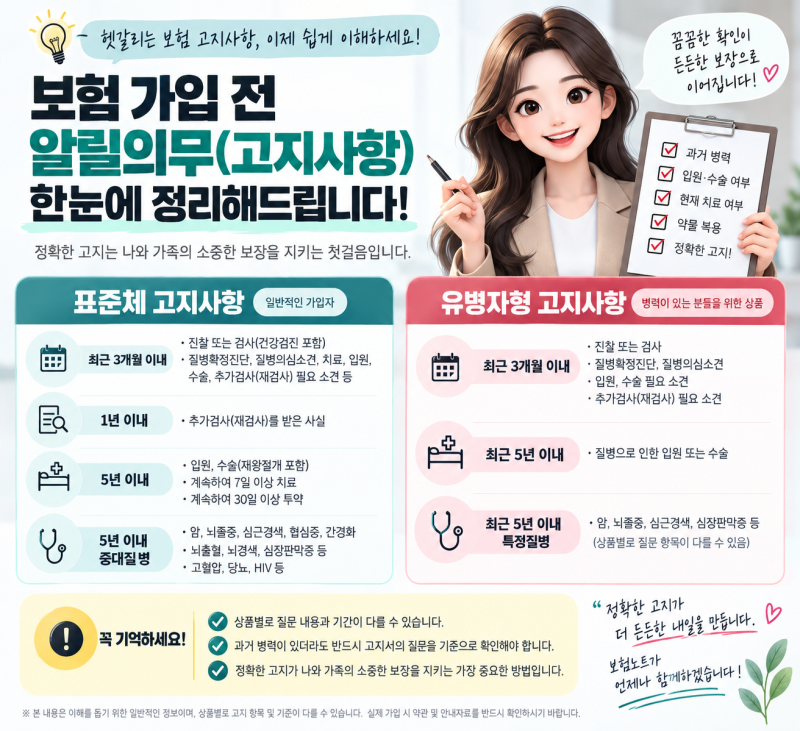
그러나 이미 진단받은 질환에 대한 관찰 기간(보통 5년) 내 재진단 시 보장 제한이 있을 수 있어 약관 확인이 필수적입니다. 유병자 실손은 일반 실손과 달리 비급여 항목에도 자기부담금 상한제가 적용되어 연간 최대 200만원으로 의료비 부담을 제한할 수 있습니다.
이는 큰 병으로 인한 비급여 치료비 폭탄을 방어하는 결정적인 장점입니다. 따라서 가입 전 현재 병력, 의료 이용 패턴, 보험료를 종합적으로 고려하여 최적화된 상품을 선택하는 것이 중요합니다.
유병자 실손은 일반 실손보다 보험료가 높고 일부 비급여 항목이 제외되지만, 보장 대상 의료비 공제 방식에서 이점을 제공합니다. 고혈압, 당뇨 등 만성 질환자에게 합병증 대비 안전장치 역할을 합니다.
그러나 이미 진단받은 질환에 대한 관찰 기간(보통 5년) 내 재진단 시 보장 제한이 있을 수 있어 약관 확인이 필수적입니다. 유병자 실손은 일반 실손과 달리 비급여 항목에도 자기부담금 상한제가 적용되어 연간 최대 200만원으로 의료비 부담을 제한할 수 있습니다.
이는 큰 병으로 인한 비급여 치료비 폭탄을 방어하는 결정적인 장점입니다. 따라서 가입 전 현재 병력, 의료 이용 패턴, 보험료를 종합적으로 고려하여 최적화된 상품을 선택하는 것이 중요합니다.