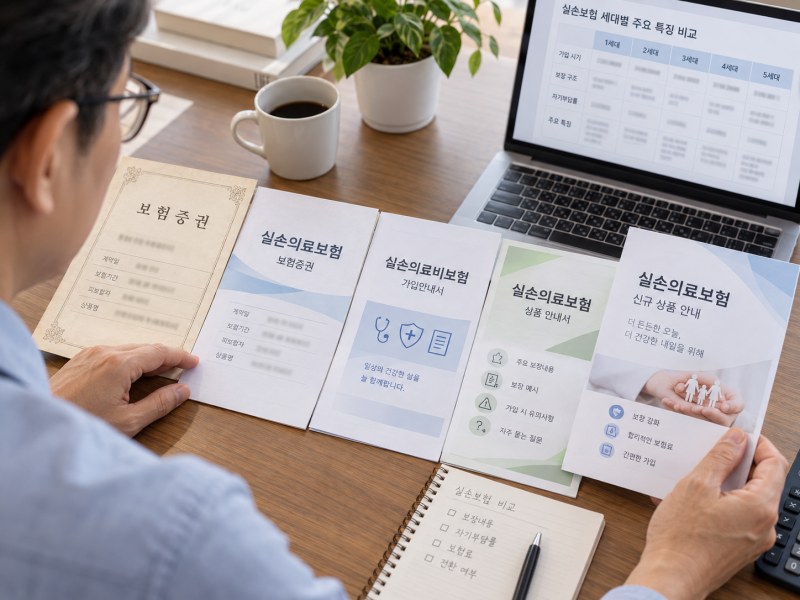
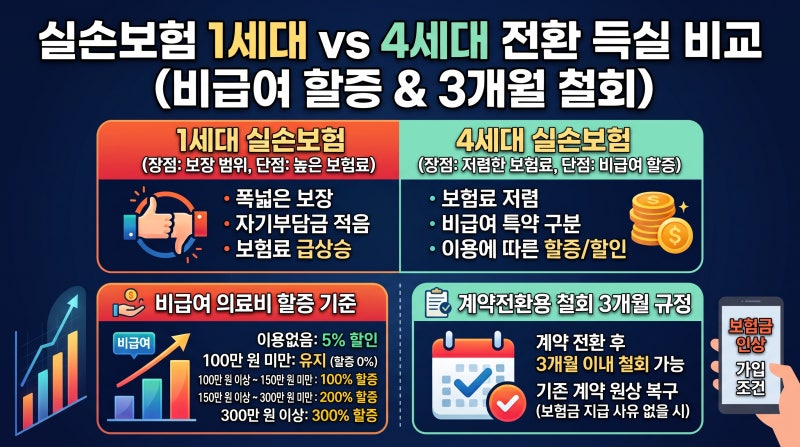

4세대 실손보험은 비급여 진료 이용량에 따라 보험료가 차등 적용되는 구조로, 최근 많은 가입자의 주목을 받고 있습니다.
특히 비급여 항목 청구액이 일정 기준을 넘어서면 보험료가 할증될 수 있어, 가입자들은 자신의 병원 이용 패턴에 맞는 보험 선택에 대한 관심이 높습니다. 이러한 할증 제도는 과도한 비급여 진료를 억제하고 보험료의 공정성을 높이기 위해 도입되었습니다.
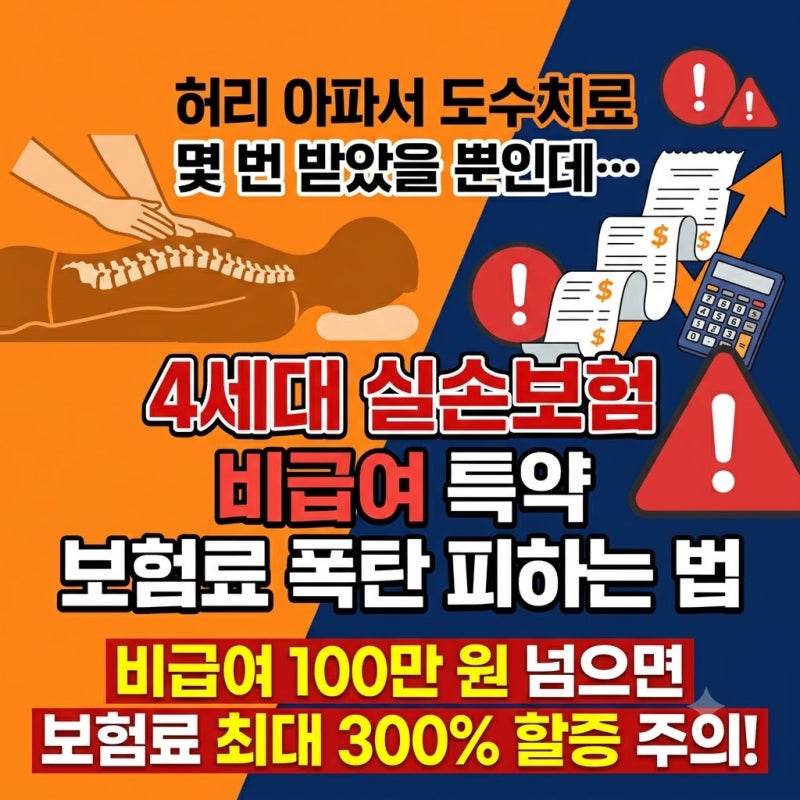
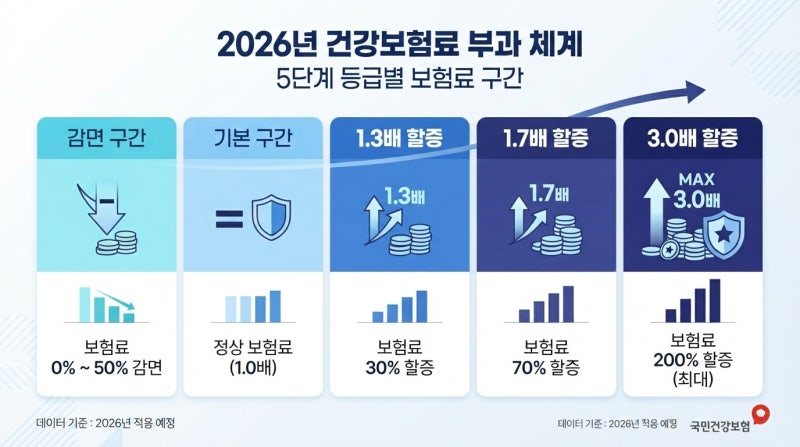
실제 사용자들은 비급여 보험금을 1년간 한 푼도 청구하지 않으면 약 5% 할인을 받을 수 있지만, 100만 원 이상 청구 시 비급여 특약 보험료가 100%에서 최대 300%까지 할증되는 점을 중요하게 여깁니다.
다만, 할증은 전체 보험료가 아닌 비급여 특약 부분에만 적용되며, 대부분의 가입자는 할증 등급에 해당하지 않는다는 통계도 존재합니다. 4세대 실손보험의 할증 기준은 갱신일이 아닌 갱신일 3개월 전 말일을 기준으로 직전 1년간의 비급여 청구액을 산정합니다.
따라서 가입자들은 자신의 보험 갱신 주기와 비급여 진료 이력을 면밀히 확인해야 합니다. 특히 도수치료나 비급여 주사 등 특정 비급여 항목을 자주 이용한다면, 보험료 변동에 대한 사전 예측과 대비가 필요합니다.
특히 비급여 항목 청구액이 일정 기준을 넘어서면 보험료가 할증될 수 있어, 가입자들은 자신의 병원 이용 패턴에 맞는 보험 선택에 대한 관심이 높습니다. 이러한 할증 제도는 과도한 비급여 진료를 억제하고 보험료의 공정성을 높이기 위해 도입되었습니다.
실제 사용자들은 비급여 보험금을 1년간 한 푼도 청구하지 않으면 약 5% 할인을 받을 수 있지만, 100만 원 이상 청구 시 비급여 특약 보험료가 100%에서 최대 300%까지 할증되는 점을 중요하게 여깁니다.
다만, 할증은 전체 보험료가 아닌 비급여 특약 부분에만 적용되며, 대부분의 가입자는 할증 등급에 해당하지 않는다는 통계도 존재합니다. 4세대 실손보험의 할증 기준은 갱신일이 아닌 갱신일 3개월 전 말일을 기준으로 직전 1년간의 비급여 청구액을 산정합니다.
따라서 가입자들은 자신의 보험 갱신 주기와 비급여 진료 이력을 면밀히 확인해야 합니다. 특히 도수치료나 비급여 주사 등 특정 비급여 항목을 자주 이용한다면, 보험료 변동에 대한 사전 예측과 대비가 필요합니다.