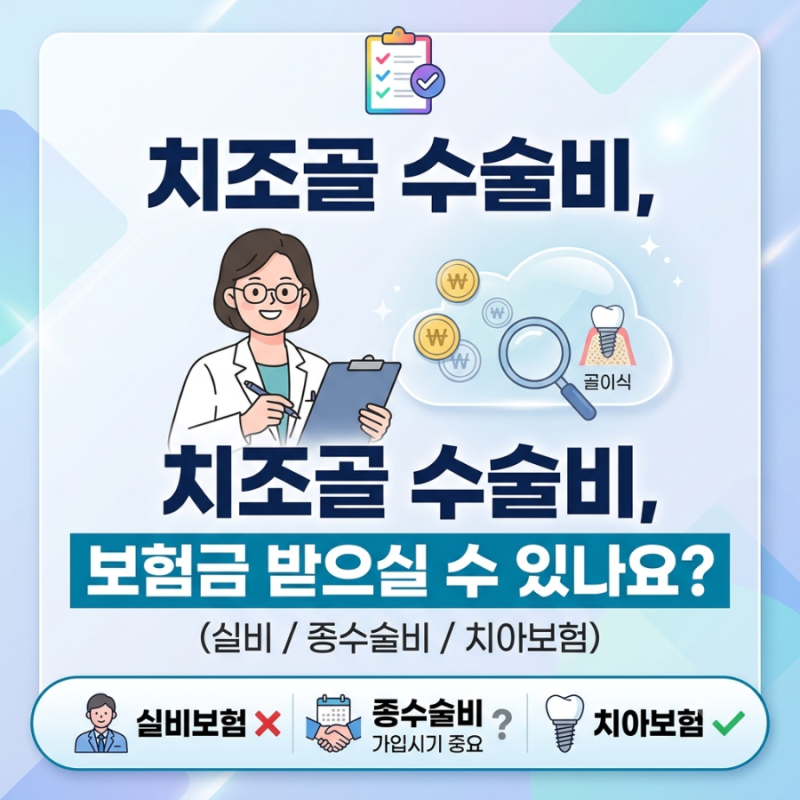
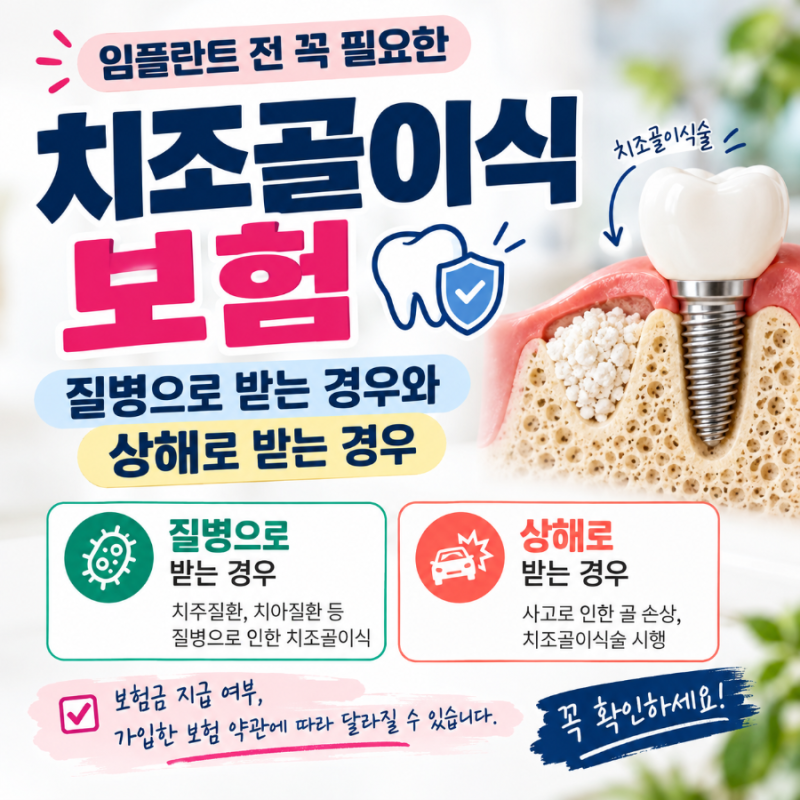
임플란트 시술은 고액의 비용이 발생하여 많은 분들이 경제적 부담을 느낍니다. 치과 치료는 실비 보험 청구가 어렵다는 인식이 일반적입니다. 그러나 임플란트 과정에서 동반되는 치조골 이식술은 특정 보험 상품의 수술비 특약을 통해 보장받을 수 있어 최근 주목받고 있습니다.
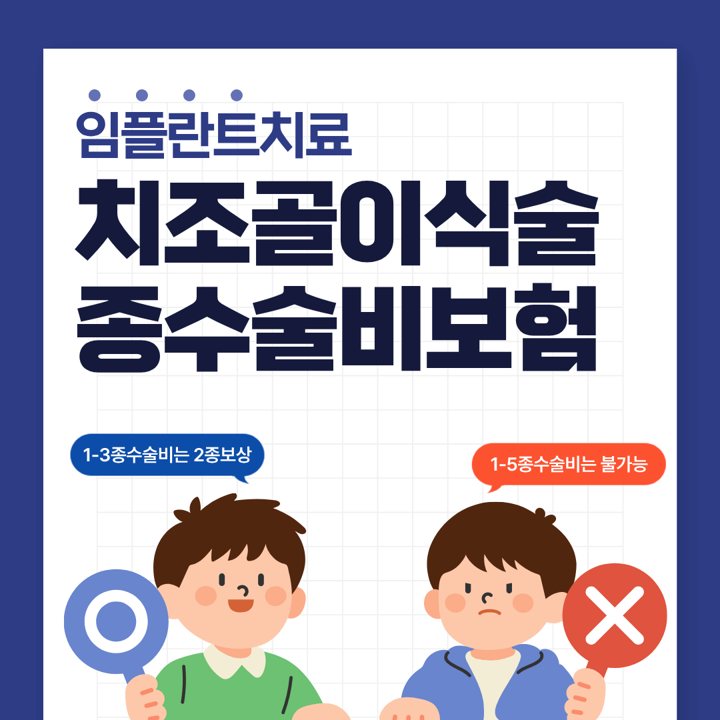
이는 임플란트 식립 자체와는 다른 보험금 지급 기준을 가집니다. 실제 블로그 후기들을 살펴보면, 임플란트 식립은 비급여 항목이지만 치조골 이식술은 생명보험 및 손해보험의 1~5종 수술비 특약에서 '골이식술'로 인정받아 보험금을 수령한 사례가 많습니다.
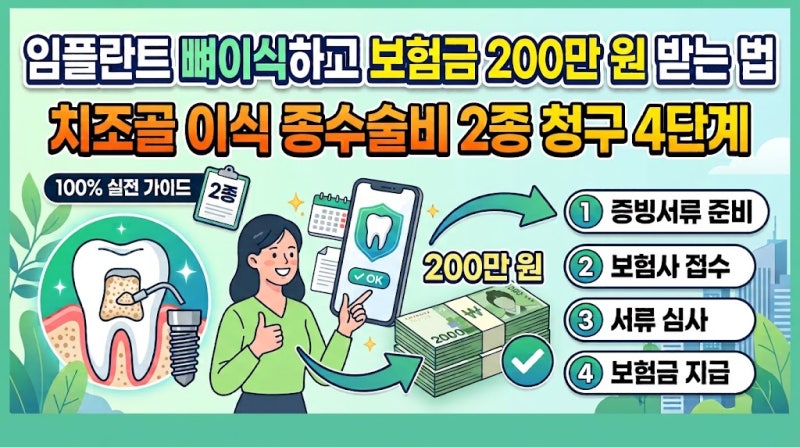
특히 2006년 4월 이전 가입된 1~3종 수술비 특약의 경우 최대 200만원까지 보장받을 수 있어, 가입 시기에 따른 보장 금액 차이를 반드시 확인해야 합니다. 따라서 임플란트 시술 전 본인이 가입한 보험 증권을 면밀히 검토하는 것이 중요합니다.
오래된 생명보험 상품의 수술비 특약 약관을 확인하여 치조골 이식술이 2종 수술에 해당하는지, 그리고 보험사별 가입 기준일과 수술명이 정확히 일치하는지 확인하는 것이 핵심입니다. 숨겨진 보험금을 놓치지 않기 위해 약관을 꼼꼼히 살펴보는 지혜가 필요합니다.
이는 임플란트 식립 자체와는 다른 보험금 지급 기준을 가집니다. 실제 블로그 후기들을 살펴보면, 임플란트 식립은 비급여 항목이지만 치조골 이식술은 생명보험 및 손해보험의 1~5종 수술비 특약에서 '골이식술'로 인정받아 보험금을 수령한 사례가 많습니다.
특히 2006년 4월 이전 가입된 1~3종 수술비 특약의 경우 최대 200만원까지 보장받을 수 있어, 가입 시기에 따른 보장 금액 차이를 반드시 확인해야 합니다. 따라서 임플란트 시술 전 본인이 가입한 보험 증권을 면밀히 검토하는 것이 중요합니다.
오래된 생명보험 상품의 수술비 특약 약관을 확인하여 치조골 이식술이 2종 수술에 해당하는지, 그리고 보험사별 가입 기준일과 수술명이 정확히 일치하는지 확인하는 것이 핵심입니다. 숨겨진 보험금을 놓치지 않기 위해 약관을 꼼꼼히 살펴보는 지혜가 필요합니다.