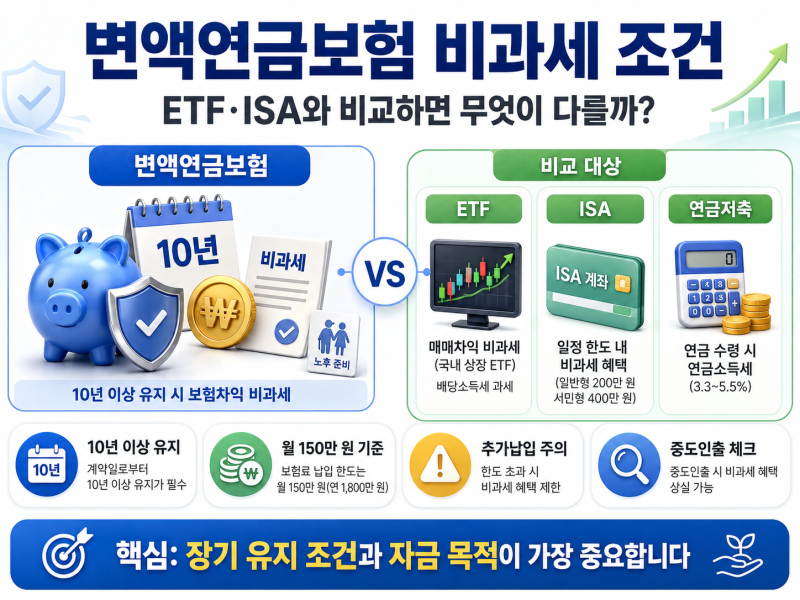

변액연금보험 비과세는 장기 노후 자금 마련과 절세 혜택을 동시에 기대할 수 있어 많은 관심을 받습니다. 특히 10년 이상 유지 시 보험차익에 대한 비과세 혜택이 가능하지만, 단순히 기간만 채운다고 비과세가 보장되는 것은 아니며 여러 조건을 충족해야 합니다.
실제 블로그 후기에서는 변액연금보험이 펀드 투자로 높은 수익률을 기대할 수 있다는 점을 장점으로 꼽습니다. 하지만 납입 보험료 중 사업비가 선차감되어 초기 원금 손실 위험이 크다는 점이 단점으로 지적됩니다.
10년 유지 외에도 다양한 비과세 요건을 충족해야 하며, 20대 사회초년생은 자금 유동성 문제로 해지 시 큰 손실을 볼 수 있다는 우려도 있습니다.
변액연금보험 가입 전에는 비과세 요건(납입기간, 월 보험료, 추가납입금, 계약 변경 여부 등)을 반드시 확인해야 합니다. 단기 수익 목적이 아닌 장기 노후 자금 마련 상품임을 인지하고, 높은 사업비와 중도 해지 시 원금 손실 가능성을 충분히 고려해야 합니다.
본인의 재정 상황과 목표에 맞는 신중한 선택이 중요합니다.
실제 블로그 후기에서는 변액연금보험이 펀드 투자로 높은 수익률을 기대할 수 있다는 점을 장점으로 꼽습니다. 하지만 납입 보험료 중 사업비가 선차감되어 초기 원금 손실 위험이 크다는 점이 단점으로 지적됩니다.
10년 유지 외에도 다양한 비과세 요건을 충족해야 하며, 20대 사회초년생은 자금 유동성 문제로 해지 시 큰 손실을 볼 수 있다는 우려도 있습니다.
변액연금보험 가입 전에는 비과세 요건(납입기간, 월 보험료, 추가납입금, 계약 변경 여부 등)을 반드시 확인해야 합니다. 단기 수익 목적이 아닌 장기 노후 자금 마련 상품임을 인지하고, 높은 사업비와 중도 해지 시 원금 손실 가능성을 충분히 고려해야 합니다.
본인의 재정 상황과 목표에 맞는 신중한 선택이 중요합니다.