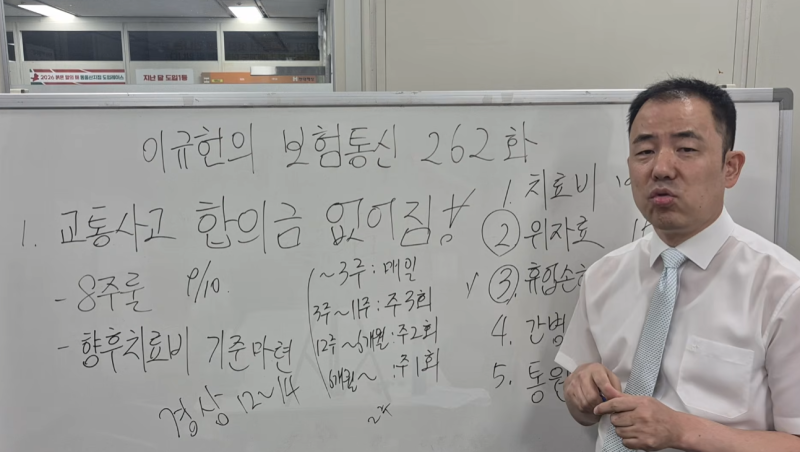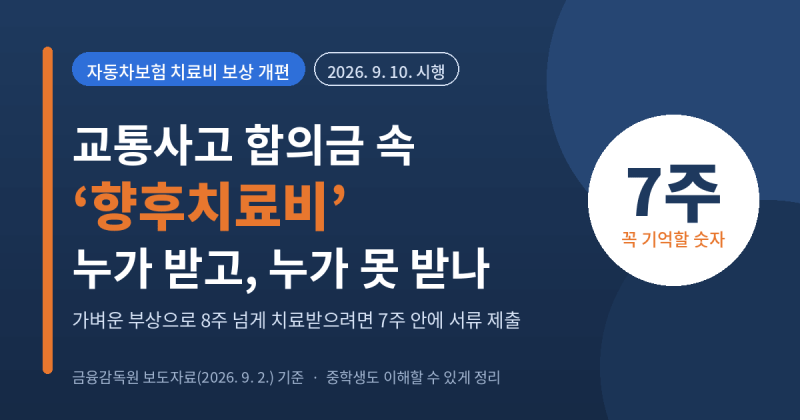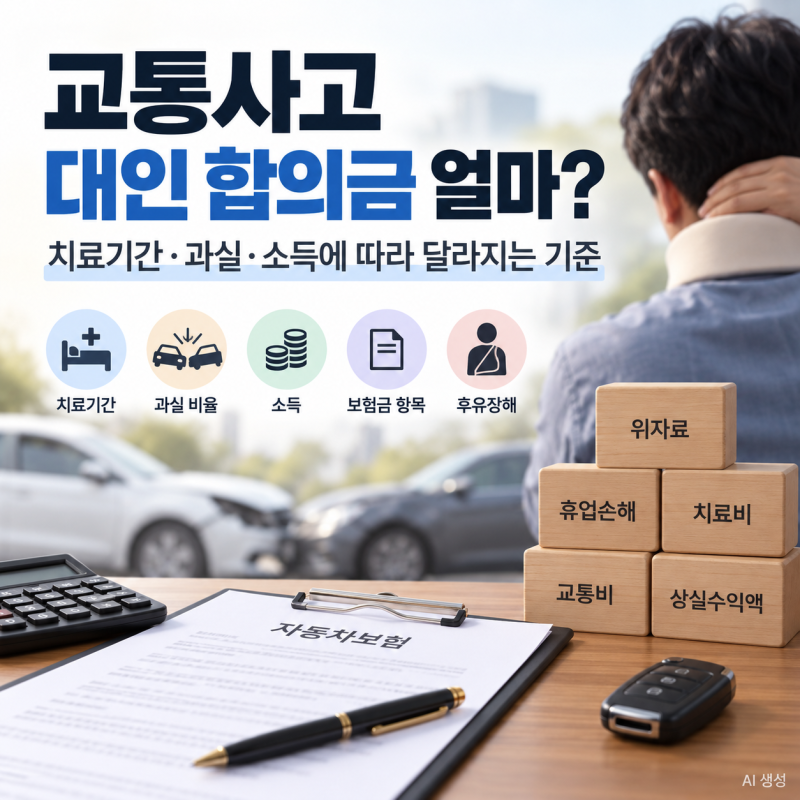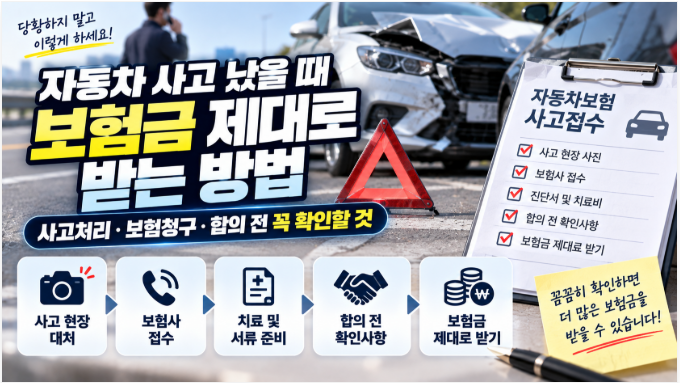

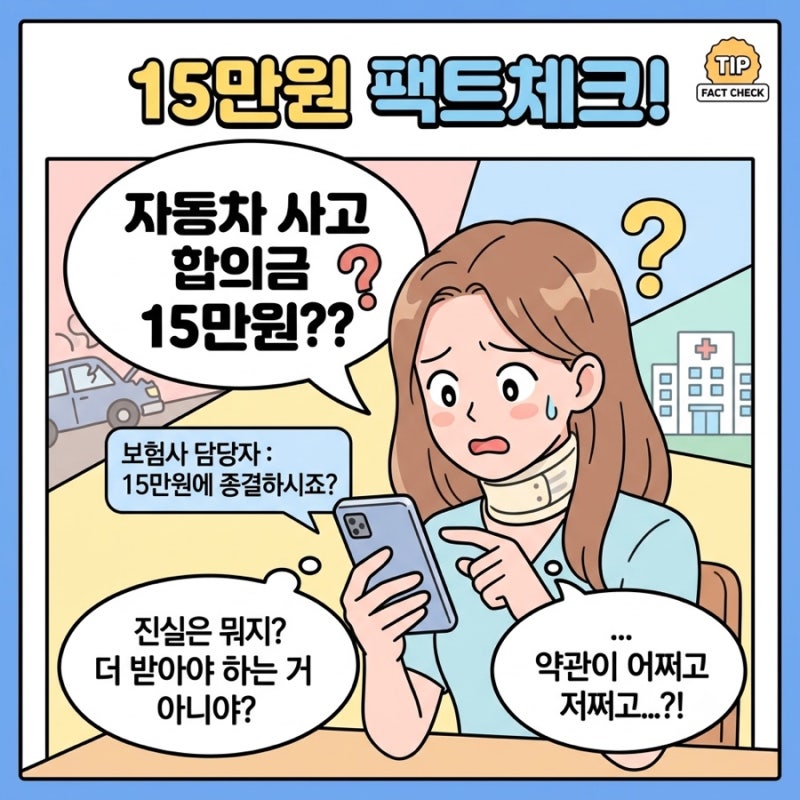
최근 자동차사고합의금에 대한 관심이 높아지고 있습니다. 특히 경상환자의 경우 15만원 위자료에 대한 오해와 2026년 9월부터 시행되는 8주 기준 변경이 주요 이슈로 떠올랐습니다.
이는 금융당국과 보험업계가 과잉진료 방지를 위해 보상 체계를 정비하면서 발생한 변화입니다. 많은 운전자가 합의금 산정 방식에 혼란을 겪고 있습니다.
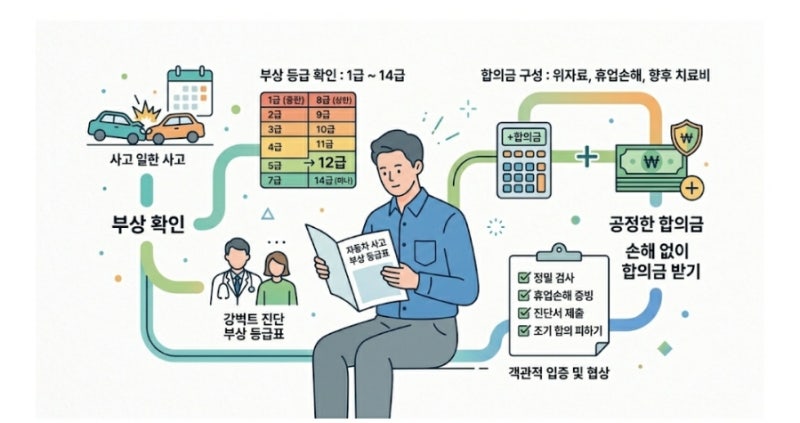
실제 블로그 후기들을 보면, 보험사 담당자가 제시하는 15만원이 전체 합의금이 아닌 위자료 항목의 일부라는 점을 인지하지 못해 손해를 보는 경우가 많습니다.
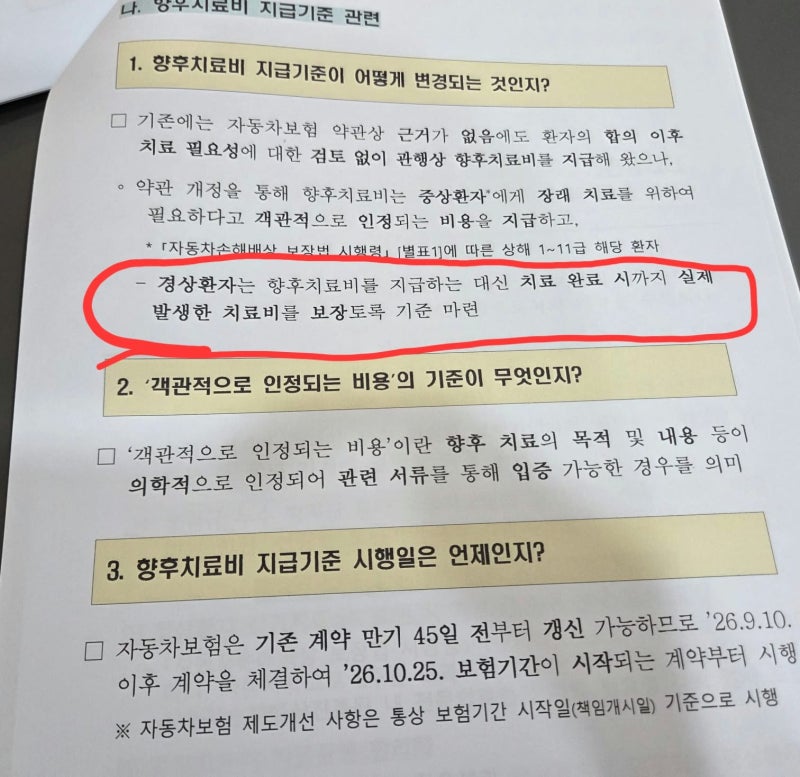
또한 8주 기준은 치료를 강제로 중단하는 것이 아니라, 추가 치료 필요성을 확인하는 절차임을 명확히 알아야 합니다. 휴업손해 산정 시 자영업자나 프리랜서의 소득 증빙이 어렵다는 점도 중요한 특징입니다.
따라서 자동차사고합의 시에는 서둘러 합의하기보다 치료를 충분히 받고, 합의금 구성 항목을 정확히 이해하는 것이 중요합니다. 특히 소득 증빙 자료를 철저히 준비하고, 8주 이상 치료가 필요할 경우 의료 기록을 통해 필요성을 입증해야 합니다.
이러한 실전 꿀팁을 통해 불이익 없이 정당한 보상을 받을 수 있습니다.
이는 금융당국과 보험업계가 과잉진료 방지를 위해 보상 체계를 정비하면서 발생한 변화입니다. 많은 운전자가 합의금 산정 방식에 혼란을 겪고 있습니다.
실제 블로그 후기들을 보면, 보험사 담당자가 제시하는 15만원이 전체 합의금이 아닌 위자료 항목의 일부라는 점을 인지하지 못해 손해를 보는 경우가 많습니다.
또한 8주 기준은 치료를 강제로 중단하는 것이 아니라, 추가 치료 필요성을 확인하는 절차임을 명확히 알아야 합니다. 휴업손해 산정 시 자영업자나 프리랜서의 소득 증빙이 어렵다는 점도 중요한 특징입니다.
따라서 자동차사고합의 시에는 서둘러 합의하기보다 치료를 충분히 받고, 합의금 구성 항목을 정확히 이해하는 것이 중요합니다. 특히 소득 증빙 자료를 철저히 준비하고, 8주 이상 치료가 필요할 경우 의료 기록을 통해 필요성을 입증해야 합니다.
이러한 실전 꿀팁을 통해 불이익 없이 정당한 보상을 받을 수 있습니다.