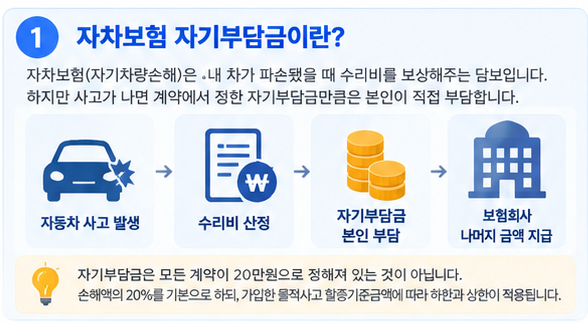
자기 차량 손해 담보는 자동차보험 가입 시 내 차량에 발생한 손해를 보상하는 핵심 담보입니다. 흔히 '자차보험'으로 불리며, 사고 발생 시 수리비 부담을 덜어주는 중요한 역할을 합니다.
하지만 많은 운전자가 보상 범위와 자기부담금의 정확한 의미를 혼동하는 경우가 많아, 정확한 이해가 필요합니다. 실제 블로그 후기들을 보면, 자기 차량 손해 담보 가입 시 자기부담금 설정에 대한 고민이 많습니다.
자기부담금을 낮게 설정하면 사고 시 본인 부담은 줄어들지만, 보험료가 상승하는 상충 관계가 있습니다. 또한, 모든 손해가 보상되는 것이 아니며, 일부 상황에서는 보상에서 제외될 수 있어 약관 확인이 필수적입니다.
자기 차량 손해 담보를 효과적으로 활용하려면 자기부담금의 비율, 최소 및 최대 금액을 종합적으로 고려해야 합니다. 특히 물적사고 할증기준금액과 자기부담금 조건이 보험료와 보상액에 미치는 영향을 이해하는 것이 중요합니다.
가입 전 자신의 운전 습관과 차량 상태를 면밀히 분석하여 최적의 조건을 선택하는 것이 현명합니다.
하지만 많은 운전자가 보상 범위와 자기부담금의 정확한 의미를 혼동하는 경우가 많아, 정확한 이해가 필요합니다. 실제 블로그 후기들을 보면, 자기 차량 손해 담보 가입 시 자기부담금 설정에 대한 고민이 많습니다.
자기부담금을 낮게 설정하면 사고 시 본인 부담은 줄어들지만, 보험료가 상승하는 상충 관계가 있습니다. 또한, 모든 손해가 보상되는 것이 아니며, 일부 상황에서는 보상에서 제외될 수 있어 약관 확인이 필수적입니다.
자기 차량 손해 담보를 효과적으로 활용하려면 자기부담금의 비율, 최소 및 최대 금액을 종합적으로 고려해야 합니다. 특히 물적사고 할증기준금액과 자기부담금 조건이 보험료와 보상액에 미치는 영향을 이해하는 것이 중요합니다.
가입 전 자신의 운전 습관과 차량 상태를 면밀히 분석하여 최적의 조건을 선택하는 것이 현명합니다.