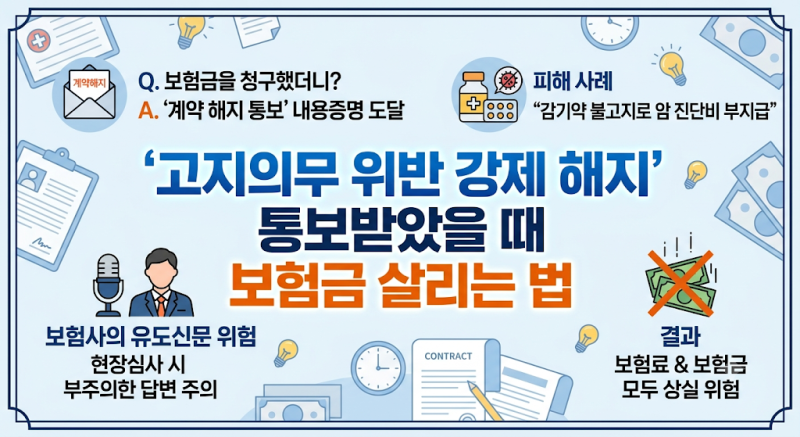
보험 고지위반 3년은 보험 계약 해지 권한에 대한 중요한 법적 제한 사항입니다. 많은 소비자가 보험 가입 시 고지의무 위반으로 계약이 해지될 수 있다는 사실은 알지만, 보험사의 해지권에도 엄격한 기간 제한이 있다는 점은 간과하기 쉽습니다.
특히 가입 후 상당한 시간이 지난 시점에서 고지의무 위반이 문제 될 때, 이 3년이라는 기간은 계약 유지에 결정적인 역할을 합니다.
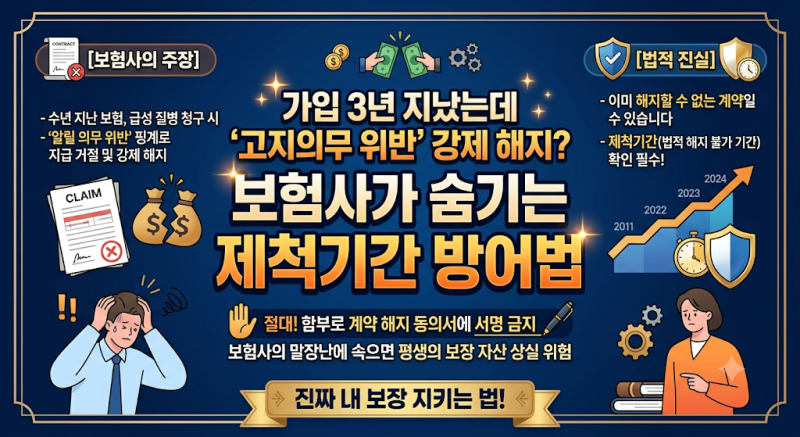
실제 블로그 후기들을 살펴보면, 보험사가 고지의무 위반을 이유로 계약 해지를 통보할 때 상법상 3년 제척기간 외에 약관상 5년 또는 민법상 10년의 사기 취소권을 주장하며 가입자를 압박하는 경우가 많습니다.
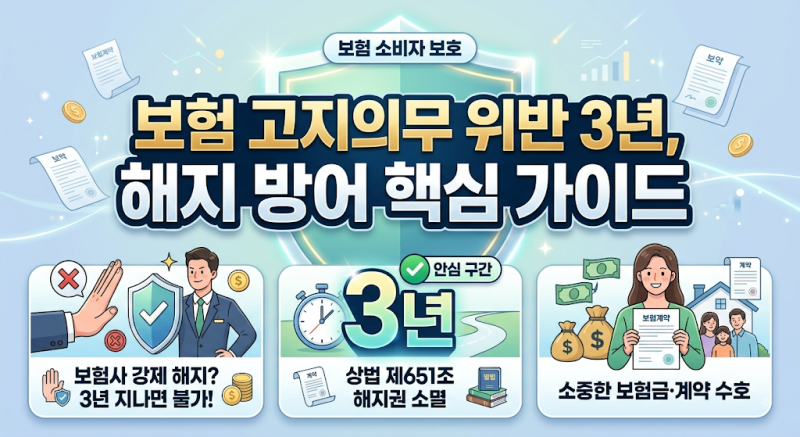
하지만 일반적인 고지의무 위반의 경우, 보험사는 계약 체결일로부터 3년 이내에만 해지권을 행사할 수 있으며, 금융감독원 표준약관에는 무사고 2년 요건까지 추가되어 소비자를 보호합니다.
블로거들은 보험사의 해지 통보에 무조건 응하기보다, 상법 제651조에 명시된 '계약 체결일로부터 3년'이라는 제척기간을 반드시 확인하라고 조언합니다.
특히 보험사가 사기 계약을 주장하며 5년 또는 10년의 기간을 언급할 경우, 이는 일반적인 고지의무 위반과는 다른 엄격한 증명 요건이 필요하므로 전문가의 도움을 받아 대응해야 합니다. 자신의 권리를 정확히 인지하고 법적 근거를 따져보는 것이 중요합니다.
특히 가입 후 상당한 시간이 지난 시점에서 고지의무 위반이 문제 될 때, 이 3년이라는 기간은 계약 유지에 결정적인 역할을 합니다.
실제 블로그 후기들을 살펴보면, 보험사가 고지의무 위반을 이유로 계약 해지를 통보할 때 상법상 3년 제척기간 외에 약관상 5년 또는 민법상 10년의 사기 취소권을 주장하며 가입자를 압박하는 경우가 많습니다.
하지만 일반적인 고지의무 위반의 경우, 보험사는 계약 체결일로부터 3년 이내에만 해지권을 행사할 수 있으며, 금융감독원 표준약관에는 무사고 2년 요건까지 추가되어 소비자를 보호합니다.
블로거들은 보험사의 해지 통보에 무조건 응하기보다, 상법 제651조에 명시된 '계약 체결일로부터 3년'이라는 제척기간을 반드시 확인하라고 조언합니다.
특히 보험사가 사기 계약을 주장하며 5년 또는 10년의 기간을 언급할 경우, 이는 일반적인 고지의무 위반과는 다른 엄격한 증명 요건이 필요하므로 전문가의 도움을 받아 대응해야 합니다. 자신의 권리를 정확히 인지하고 법적 근거를 따져보는 것이 중요합니다.