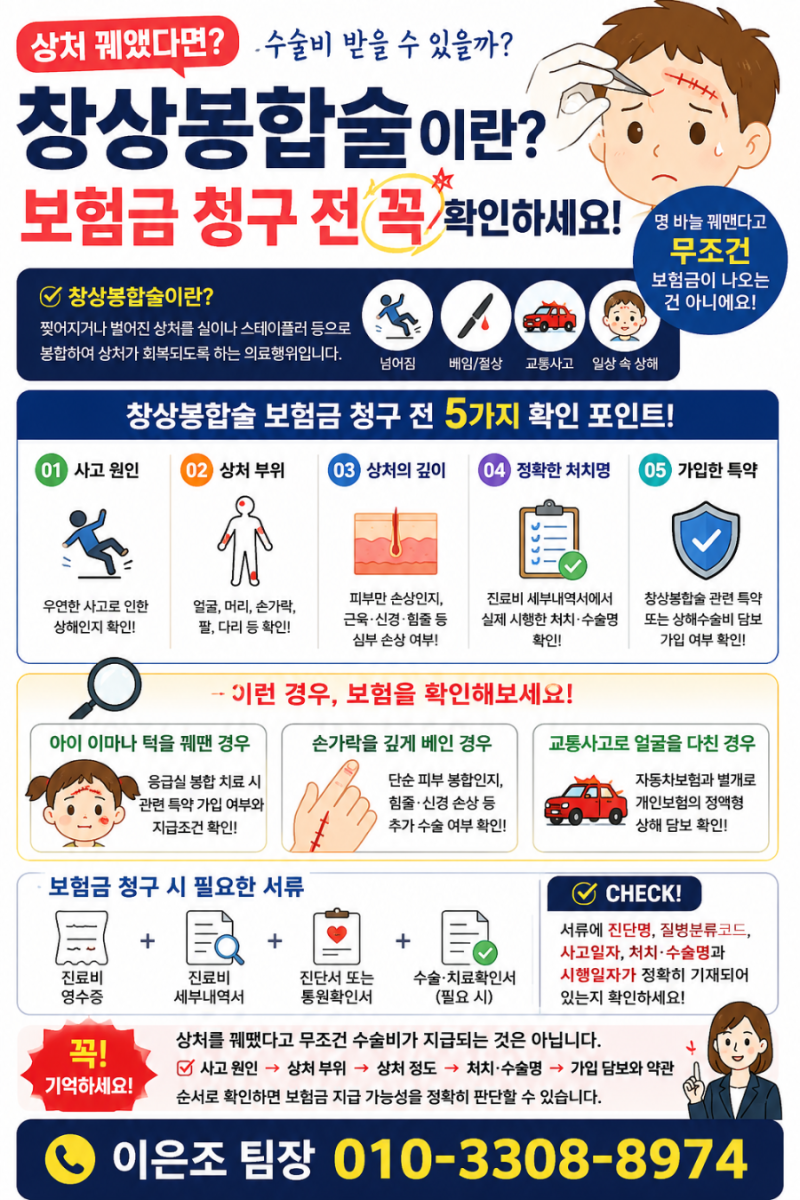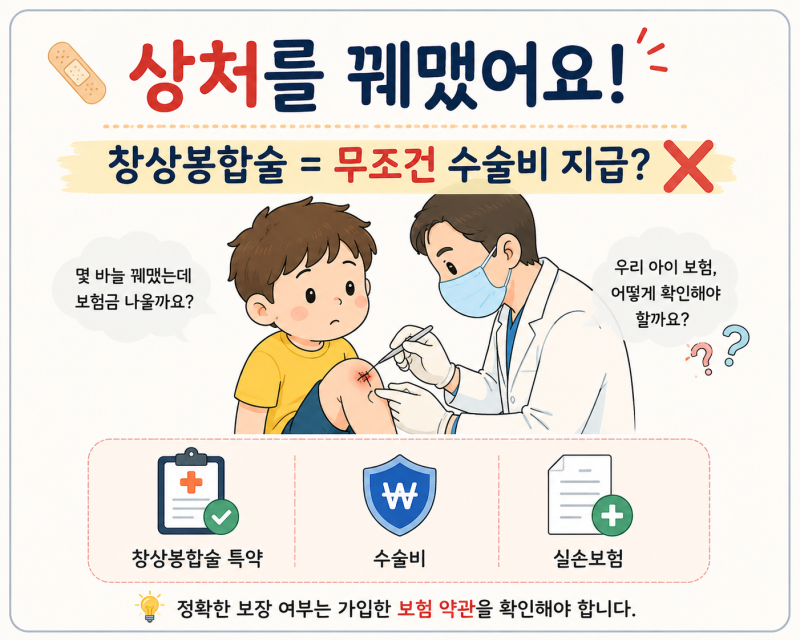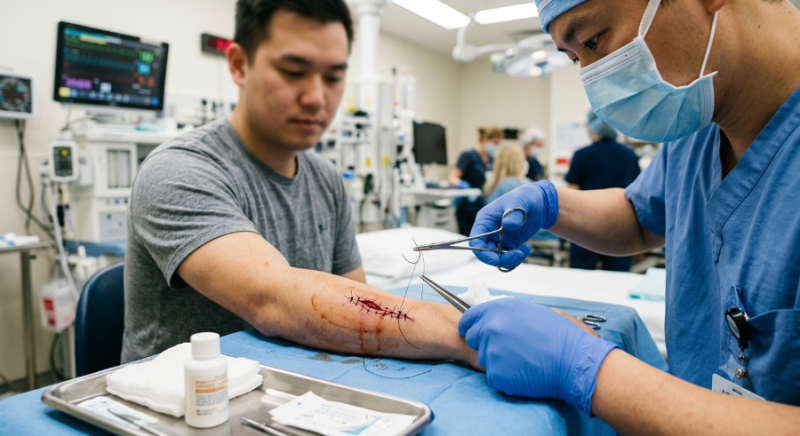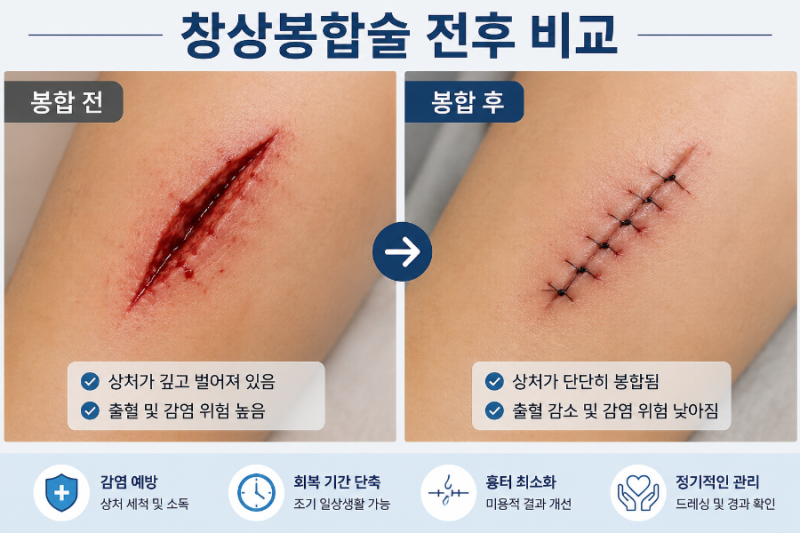

창상봉합술 후 상해수술비 청구 시, 보험사로부터 보험금 지급을 거절당하는 사례가 빈번하게 발생하고 있습니다. 이는 병원에서 받은 ‘봉합술’이 보험 약관상 ‘수술’의 정의에 부합하지 않는다는 이유 때문입니다.
특히 단순 창상봉합술은 많은 보험사에서 수술이 아닌 처치로 간주하여 상해수술비 지급 대상에서 제외하고 있어, 소비자들이 혼란을 겪고 있습니다.
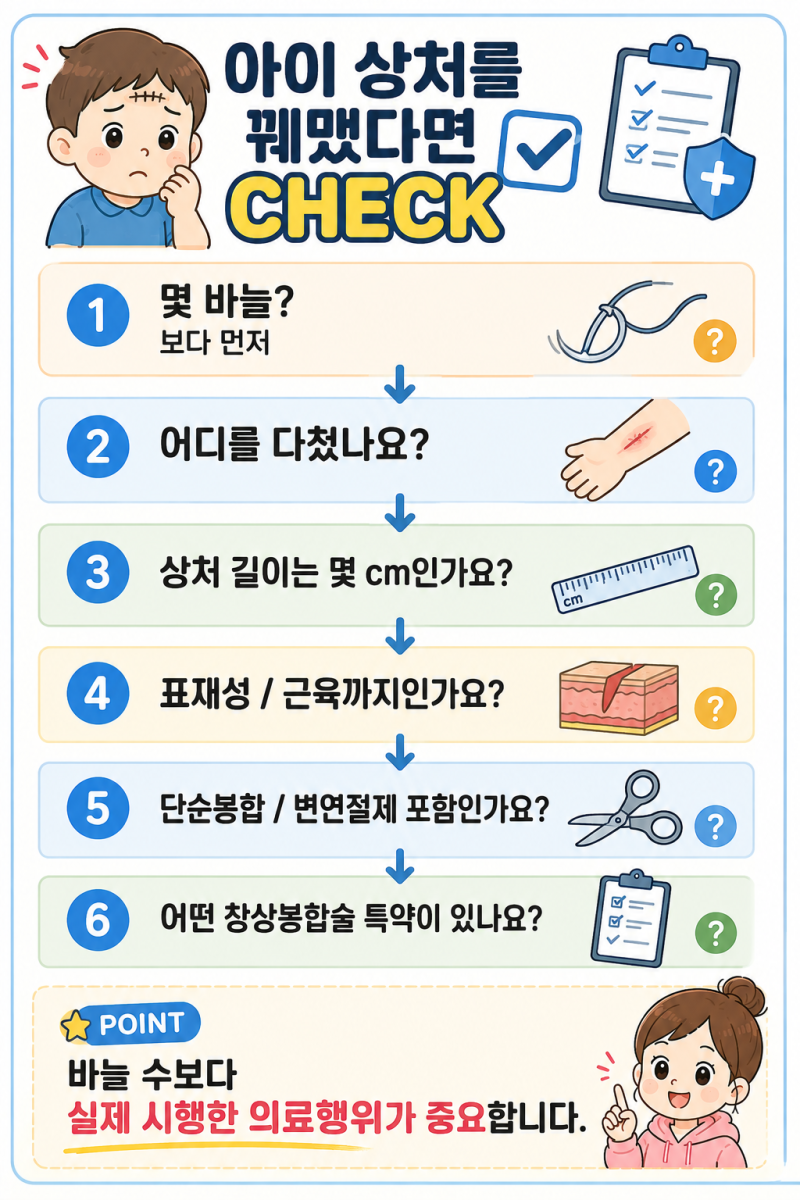
실제 블로그 후기들을 살펴보면, 상처를 단순히 꿰맨 경우와 달리 ‘변연절제술’이 함께 시행된 창상봉합술은 보험금 지급 여부가 달라질 수 있습니다.
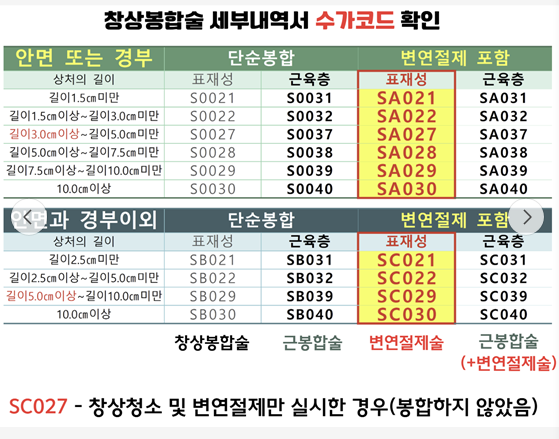
건강보험심사평가원(HIRA)의 수가코드 체계에서도 단순봉합(SB 계열)과 변연절제를 동반한 봉합(SC 계열)을 명확히 구분하고 있으며, 후자의 경우 수술료로 기재되는 경우가 많습니다.
하지만 보험사는 이를 구분하지 않고 일괄적으로 처치비로만 인정하려는 경향이 있습니다. 금융분쟁조정위원회는 변연절제를 포함한 창상봉합술을 약관상 ‘절단, 절제 등 조작’에 해당하는 수술로 인정하여 상해수술비를 지급하라는 결정을 내린 바 있습니다.
따라서 보험금을 청구할 때는 진료비 세부내역서의 정확한 수가코드와 수술·처치기록지에 변연절제 내용이 명확히 기록되어 있는지 반드시 확인하는 것이 중요합니다. 이는 보험금 지급 여부를 결정하는 핵심적인 증거가 됩니다.
특히 단순 창상봉합술은 많은 보험사에서 수술이 아닌 처치로 간주하여 상해수술비 지급 대상에서 제외하고 있어, 소비자들이 혼란을 겪고 있습니다.
실제 블로그 후기들을 살펴보면, 상처를 단순히 꿰맨 경우와 달리 ‘변연절제술’이 함께 시행된 창상봉합술은 보험금 지급 여부가 달라질 수 있습니다.
건강보험심사평가원(HIRA)의 수가코드 체계에서도 단순봉합(SB 계열)과 변연절제를 동반한 봉합(SC 계열)을 명확히 구분하고 있으며, 후자의 경우 수술료로 기재되는 경우가 많습니다.
하지만 보험사는 이를 구분하지 않고 일괄적으로 처치비로만 인정하려는 경향이 있습니다. 금융분쟁조정위원회는 변연절제를 포함한 창상봉합술을 약관상 ‘절단, 절제 등 조작’에 해당하는 수술로 인정하여 상해수술비를 지급하라는 결정을 내린 바 있습니다.
따라서 보험금을 청구할 때는 진료비 세부내역서의 정확한 수가코드와 수술·처치기록지에 변연절제 내용이 명확히 기록되어 있는지 반드시 확인하는 것이 중요합니다. 이는 보험금 지급 여부를 결정하는 핵심적인 증거가 됩니다.