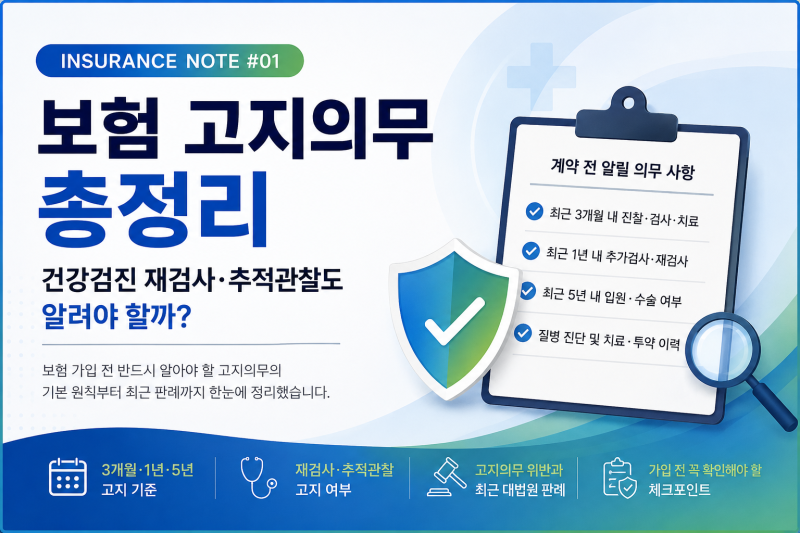

보험 가입 시 중요한 고지의무는 계약 전 알릴 의무와 계약 후 통지 의무를 모두 포함합니다. 최근 AI 심사 강화로 보험금 지급 심사가 까다로워지며, 고지의무 위반으로 인한 청구 거절 사례가 증가하고 있습니다.
자신의 건강 상태나 직업 변경 등 중요한 사실을 정확히 알리는 것이 안정적인 보험 유지를 위해 필수적입니다. 실제 후기들을 보면 건강검진 재검사 권유나 직업 변경 시 고지의무 범위에 대한 혼란이 큽니다.
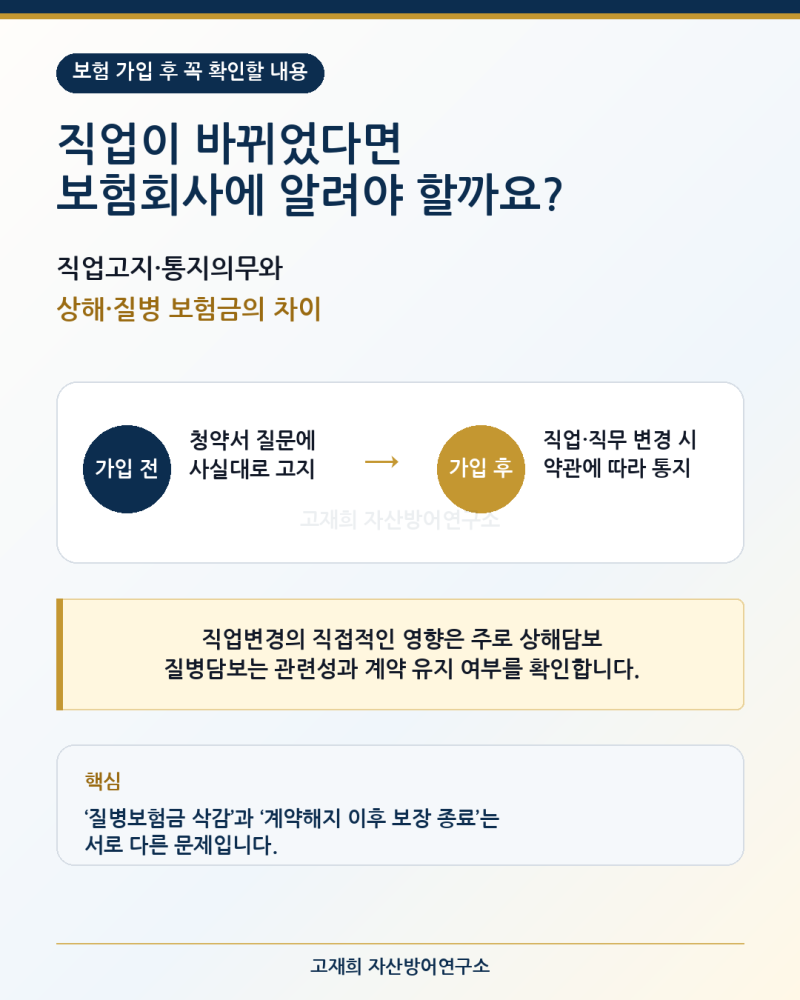
직업 변경은 상해 및 질병보험에 미치는 영향이 다르며, 생명보험과 손해보험 간에도 고지 및 통지 의무 규정에 차이가 있습니다. 무조건적인 고지보다 보험사가 질문한 사항을 중심으로 정확히 확인하는 것이 중요하다고 분석됩니다.
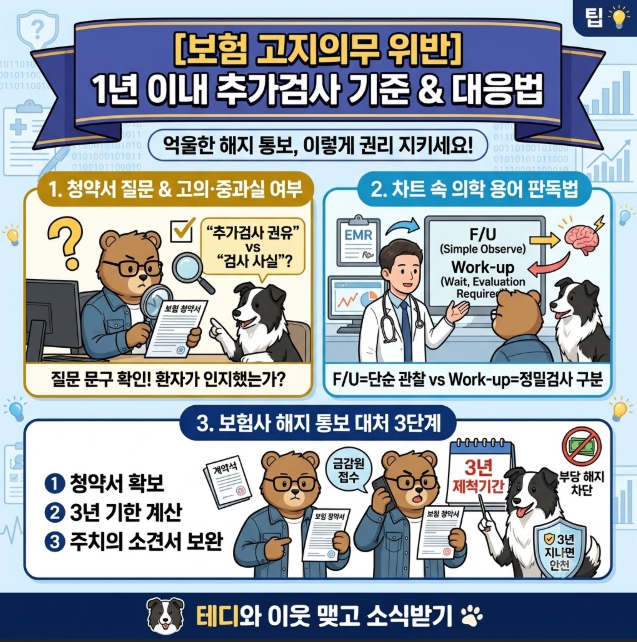
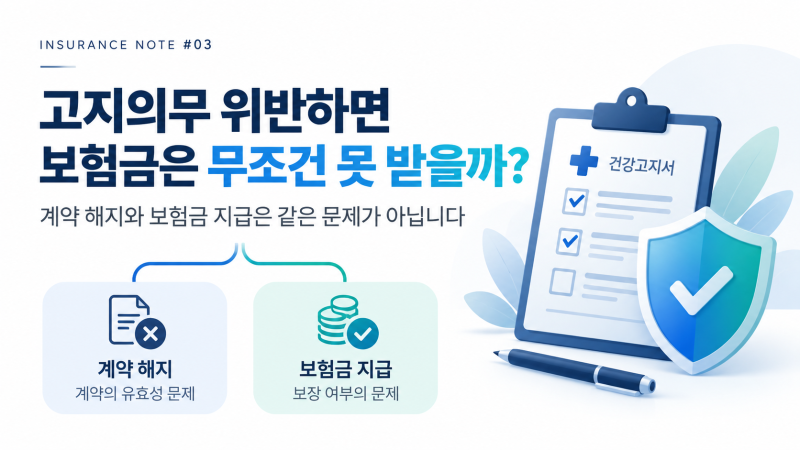
고지의무 위반으로 보험금 청구가 거절되었더라도 상법상 가입 후 3년 경과 시 계약 해지가 불가한 경우가 있습니다. 고위험 직무와 무관한 사고 발생 시 보험금 삭감을 거부할 여지도 있습니다.
따라서 보험사의 부지급 통보가 항상 정당한 것은 아니므로, 약관과 법적 기준을 정확히 이해하고 대응하는 것이 중요합니다.
자신의 건강 상태나 직업 변경 등 중요한 사실을 정확히 알리는 것이 안정적인 보험 유지를 위해 필수적입니다. 실제 후기들을 보면 건강검진 재검사 권유나 직업 변경 시 고지의무 범위에 대한 혼란이 큽니다.
직업 변경은 상해 및 질병보험에 미치는 영향이 다르며, 생명보험과 손해보험 간에도 고지 및 통지 의무 규정에 차이가 있습니다. 무조건적인 고지보다 보험사가 질문한 사항을 중심으로 정확히 확인하는 것이 중요하다고 분석됩니다.
고지의무 위반으로 보험금 청구가 거절되었더라도 상법상 가입 후 3년 경과 시 계약 해지가 불가한 경우가 있습니다. 고위험 직무와 무관한 사고 발생 시 보험금 삭감을 거부할 여지도 있습니다.
따라서 보험사의 부지급 통보가 항상 정당한 것은 아니므로, 약관과 법적 기준을 정확히 이해하고 대응하는 것이 중요합니다.