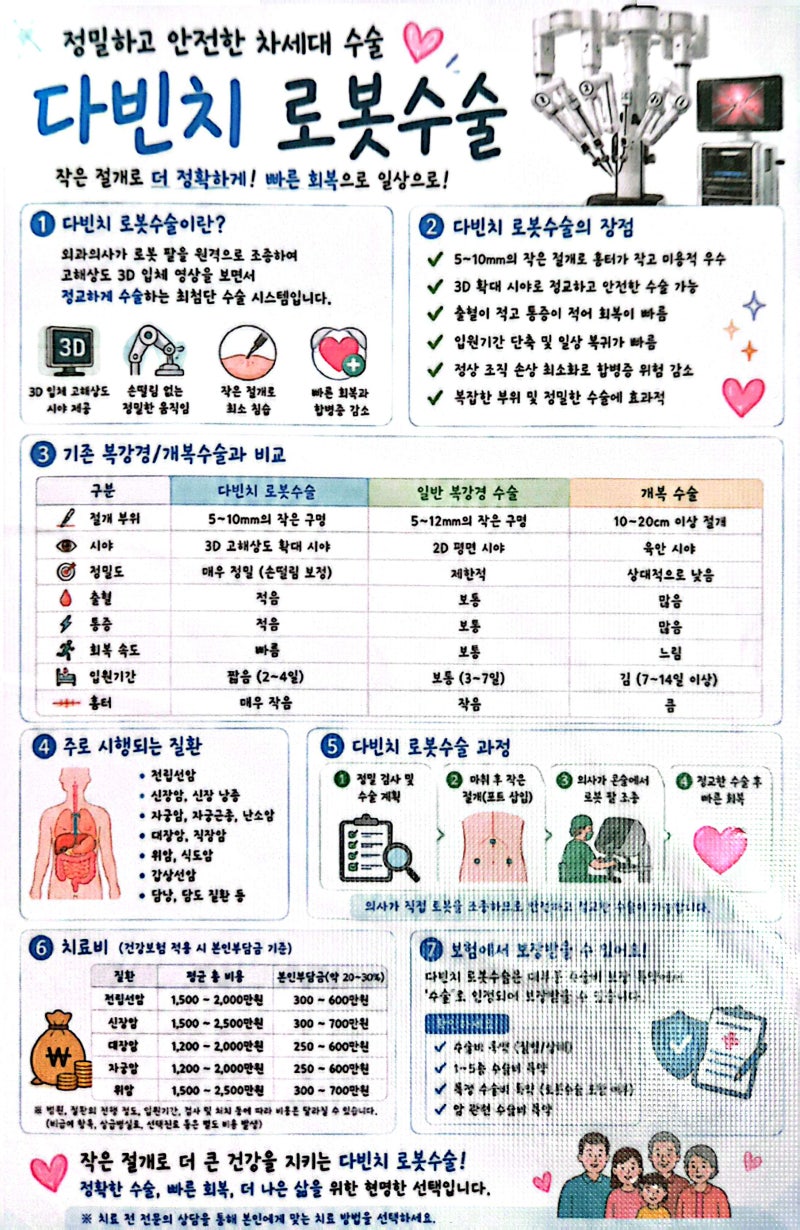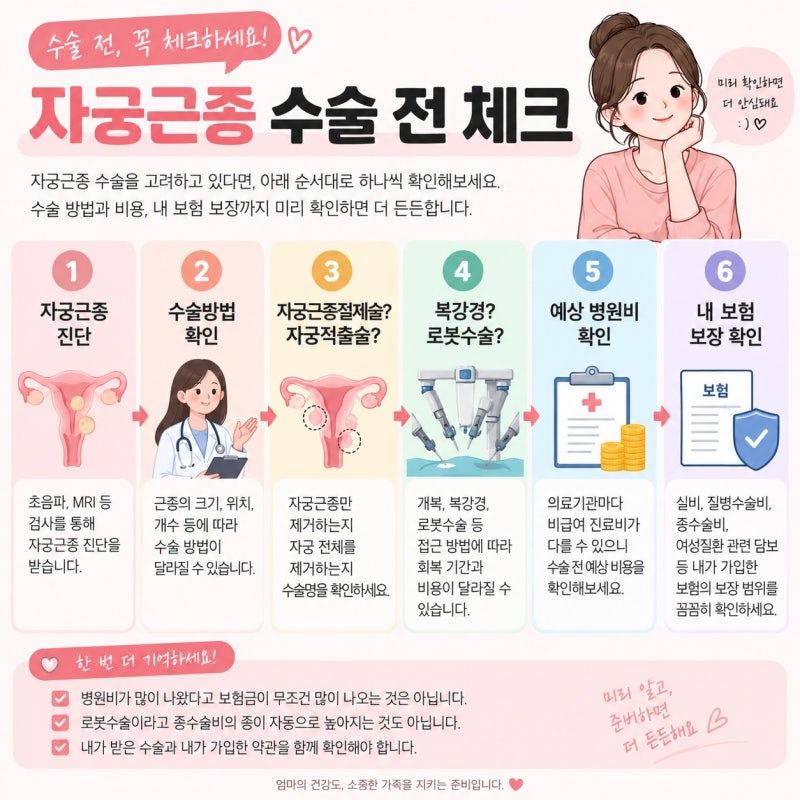
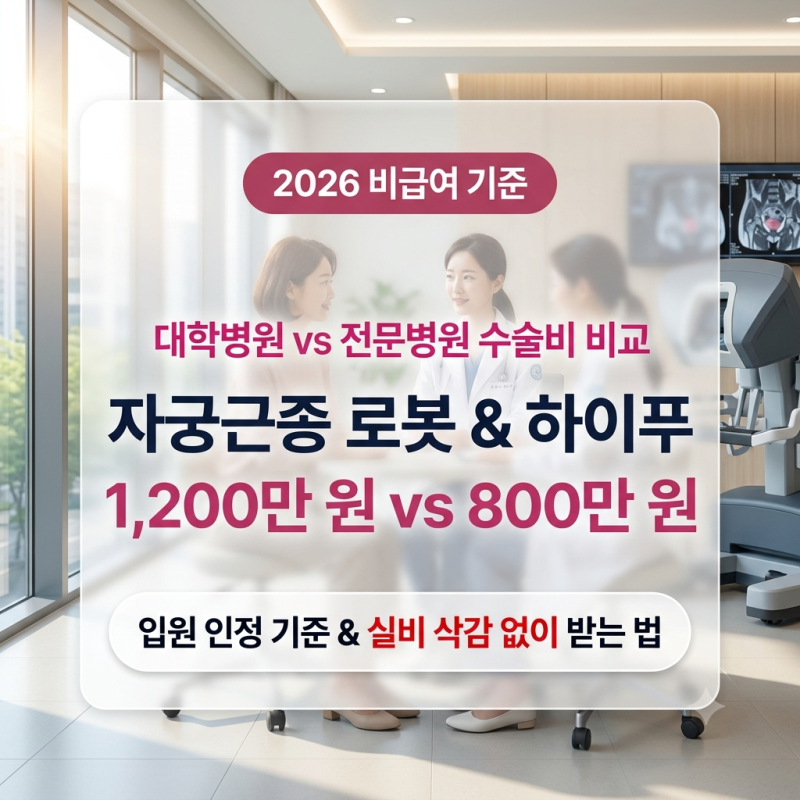

자궁근종 로봇수술은 정교하고 회복이 빠르다는 장점에도 불구하고, 1천만 원을 훌쩍 넘는 고액의 비급여 수술비로 인해 환자들에게 큰 경제적 부담으로 다가오고 있습니다.
특히 다빈치, 레보아이 등 첨단 로봇 보조 수술은 건강보험이 적용되지 않아 실손보험의 보장 여부가 매우 중요하게 다루어지고 있습니다. 이에 따라 가입 시기별 실손보험의 보장 범위와 자기부담금에 대한 관심이 높아지고 있습니다.
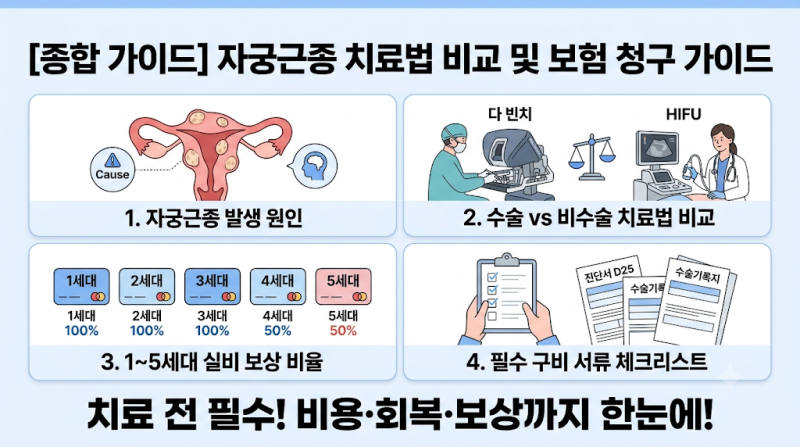
실제 블로그 후기들을 살펴보면, 2015년 9월 이전 가입된 1~2세대 실손보험의 경우 자기부담금이 0~10% 수준으로 매우 낮아 고액의 로봇수술비 대부분을 보장받을 수 있었다는 점이 큰 장점으로 꼽힙니다.
반면 3세대 이후 실손보험은 자기부담률이 20~30% 이상으로 높아져 보장 공백이 발생할 수 있다는 점을 인지해야 합니다.
따라서 자궁근종 로봇수술을 앞두고 있다면 본인의 실손보험 가입 시기를 확인하고, 약관에 명시된 '로봇 보조 수술' 수가코드(QZ966)의 보장 여부를 면밀히 검토하는 것이 중요합니다.
고액의 비급여 수술비 부담을 줄이기 위해 실손보험 외에 로봇수술비 전용 특약을 추가로 고려하는 것이 현명한 자산 방어 전략이 될 수 있습니다.
특히 다빈치, 레보아이 등 첨단 로봇 보조 수술은 건강보험이 적용되지 않아 실손보험의 보장 여부가 매우 중요하게 다루어지고 있습니다. 이에 따라 가입 시기별 실손보험의 보장 범위와 자기부담금에 대한 관심이 높아지고 있습니다.
실제 블로그 후기들을 살펴보면, 2015년 9월 이전 가입된 1~2세대 실손보험의 경우 자기부담금이 0~10% 수준으로 매우 낮아 고액의 로봇수술비 대부분을 보장받을 수 있었다는 점이 큰 장점으로 꼽힙니다.
반면 3세대 이후 실손보험은 자기부담률이 20~30% 이상으로 높아져 보장 공백이 발생할 수 있다는 점을 인지해야 합니다.
따라서 자궁근종 로봇수술을 앞두고 있다면 본인의 실손보험 가입 시기를 확인하고, 약관에 명시된 '로봇 보조 수술' 수가코드(QZ966)의 보장 여부를 면밀히 검토하는 것이 중요합니다.
고액의 비급여 수술비 부담을 줄이기 위해 실손보험 외에 로봇수술비 전용 특약을 추가로 고려하는 것이 현명한 자산 방어 전략이 될 수 있습니다.