

장기요양 보험금은 고령화 시대에 부모님 노후 준비의 핵심 요소로 주목받고 있습니다. 많은 분들이 공적 노인장기요양보험과 민간 재가급여보험을 혼동하여, 65세가 되면 자동으로 보험금을 받을 수 있다고 오해하는 경우가 많습니다.
하지만 이 두 제도는 운영 주체와 보험금 지급 조건에서 명확한 차이를 보이며, 정확한 의미와 조건을 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 장기요양등급만 나오면 보험금이 매달 지급될 것이라는 기대와 달리, 민간 보험은 약관에서 정한 재가급여 이용 등 특정 조건을 충족해야만 보험금이 지급되는 경우가 많습니다.
또한, 재가급여의 범위가 방문요양 외에 방문목욕, 주야간보호, 복지용구 등 다양하게 포함될 수 있어, 가입 전 어떤 서비스가 보험금 지급 대상인지 꼼꼼히 확인해야 합니다.
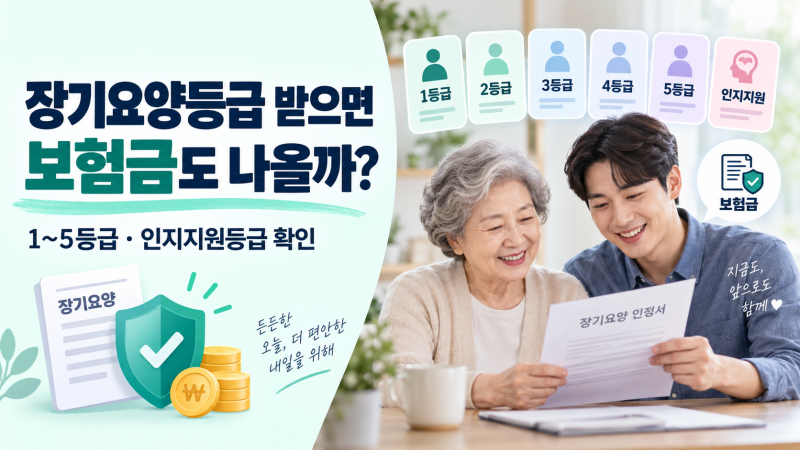
장기요양 보험금은 치매 진단 여부와는 별개로, 국민건강보험공단의 인정조사와 등급판정위원회 심의를 통해 결정되는 장기요양등급에 따라 지급액이 달라집니다.
특히 65세가 되었다고 자동으로 등급이 부여되거나 보험금이 지급되는 것이 아니므로, 등급별 지급 조건과 인지지원등급의 특징을 미리 파악하는 것이 현명합니다. 이처럼 복잡한 장기요양 보험금의 실체를 정확히 아는 것이 중요합니다.
하지만 이 두 제도는 운영 주체와 보험금 지급 조건에서 명확한 차이를 보이며, 정확한 의미와 조건을 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 장기요양등급만 나오면 보험금이 매달 지급될 것이라는 기대와 달리, 민간 보험은 약관에서 정한 재가급여 이용 등 특정 조건을 충족해야만 보험금이 지급되는 경우가 많습니다.
또한, 재가급여의 범위가 방문요양 외에 방문목욕, 주야간보호, 복지용구 등 다양하게 포함될 수 있어, 가입 전 어떤 서비스가 보험금 지급 대상인지 꼼꼼히 확인해야 합니다.
장기요양 보험금은 치매 진단 여부와는 별개로, 국민건강보험공단의 인정조사와 등급판정위원회 심의를 통해 결정되는 장기요양등급에 따라 지급액이 달라집니다.
특히 65세가 되었다고 자동으로 등급이 부여되거나 보험금이 지급되는 것이 아니므로, 등급별 지급 조건과 인지지원등급의 특징을 미리 파악하는 것이 현명합니다. 이처럼 복잡한 장기요양 보험금의 실체를 정확히 아는 것이 중요합니다.