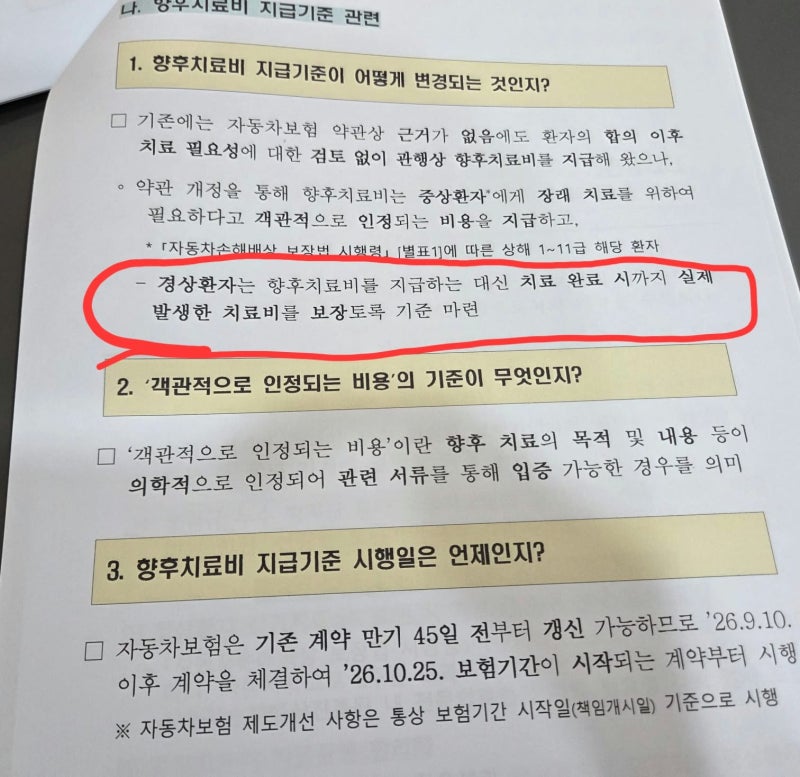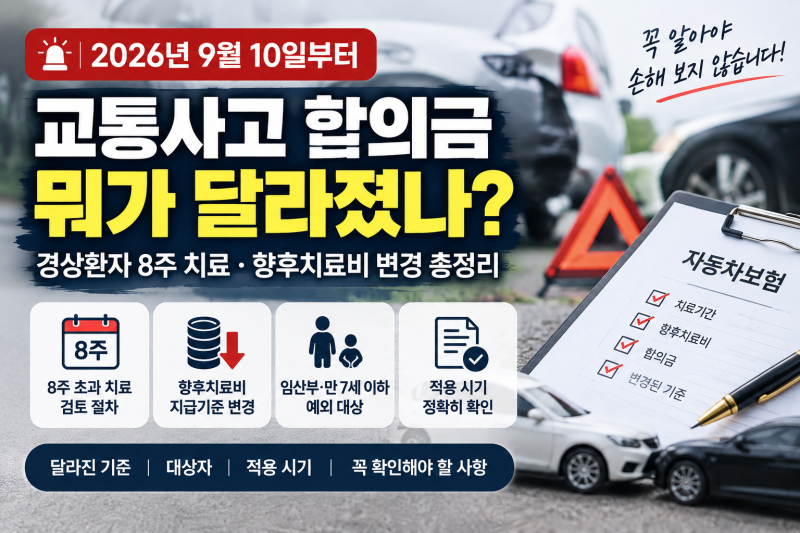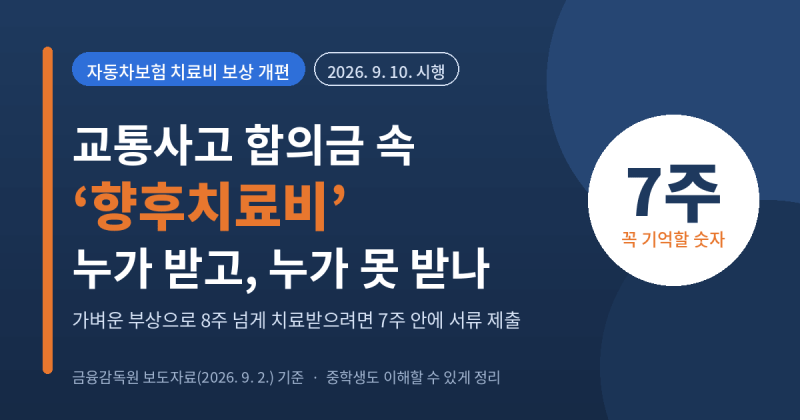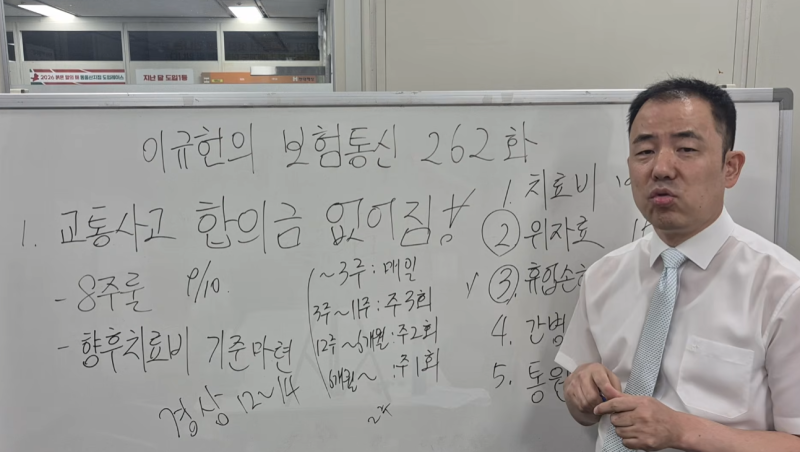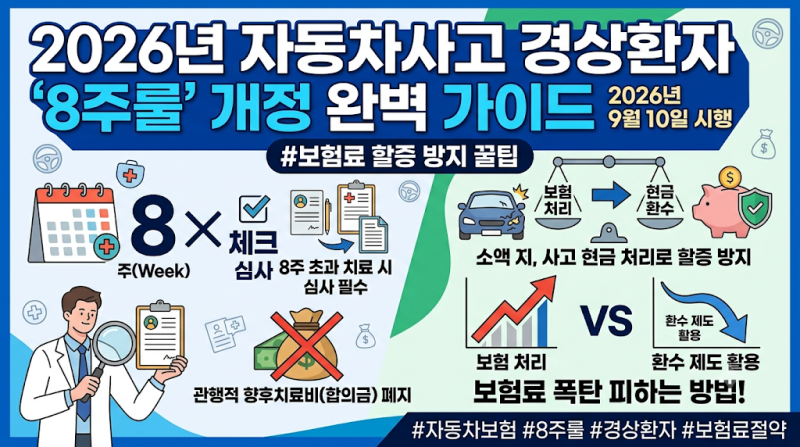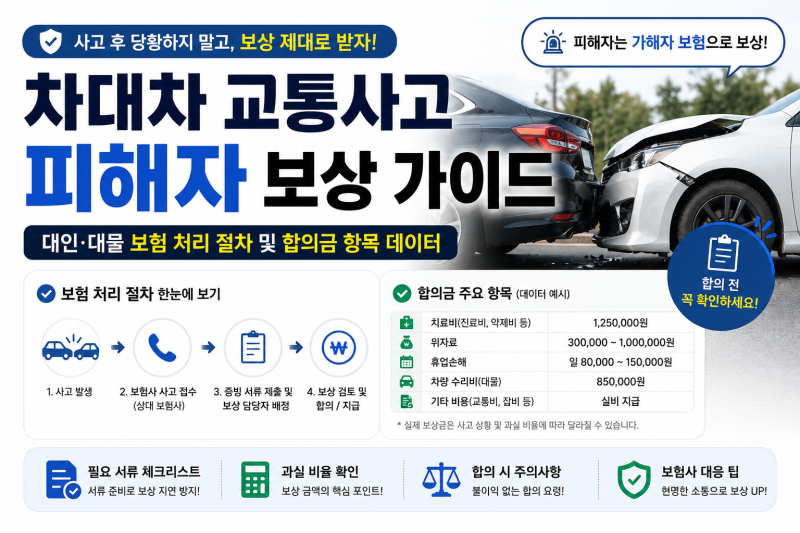
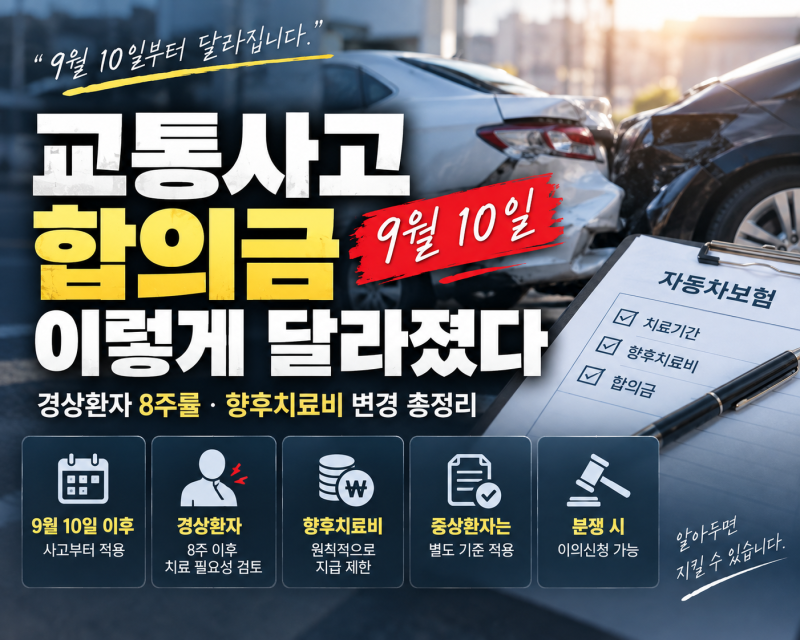
2026년부터 자동차보험 경상환자 합의금 지급 기준이 대폭 개편되어 주목받고 있습니다. 특히 자동차사고 14급과 같은 경미한 부상에 대한 향후치료비 지급 관행이 사라진 것이 핵심 변화입니다.
이는 기존에 기준 없이 지급되던 향후치료비로 인해 보험사의 누적 손실이 커지고, 이로 인해 모든 운전자의 보험료 부담이 가중되는 문제를 해결하기 위한 금융당국의 조치로 시행되었습니다.
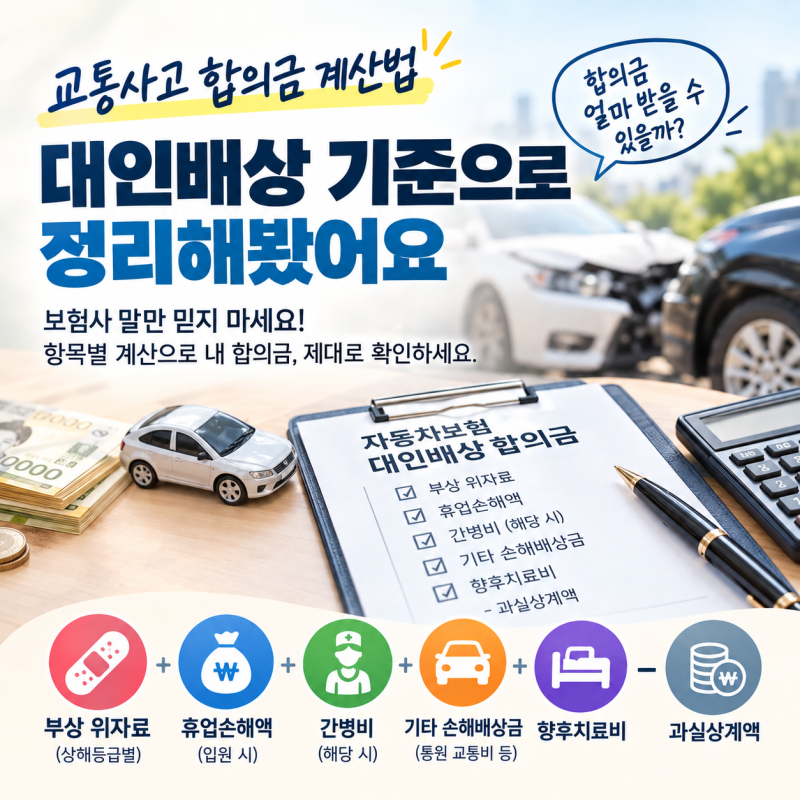
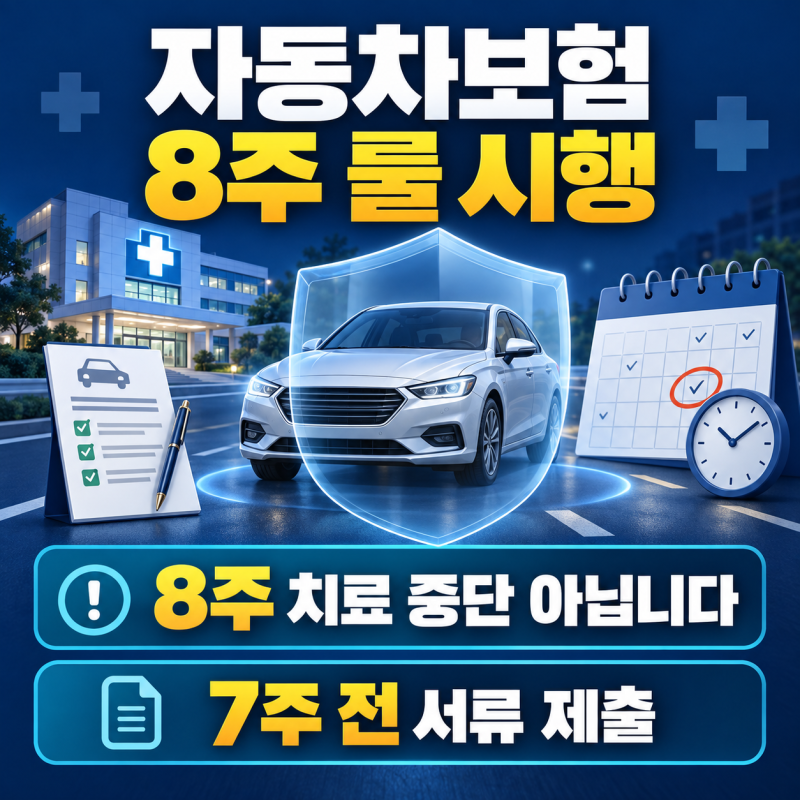
실제 블로그 후기들을 살펴보면, 12~14급 경상환자의 경우 기존처럼 목돈의 향후치료비를 미리 받는 방식이 어려워졌다는 점을 가장 큰 변화로 꼽고 있습니다. 하지만 치료가 중단되는 것이 아니라, 실제 발생한 치료비는 치료 종료 시점까지 계속 보상받을 수 있습니다.
또한, 8주를 초과하는 장기 치료 시에는 전문 의료진의 별도 검토 절차를 거쳐야 하는 점도 미리 참고해야 할 중요한 특징입니다. 블로거들은 이번 개정으로 합의금 총액이 줄어들 수 있으나, 실제 소득 감소가 증명되면 휴업손해는 여전히 보상받을 수 있다고 조언합니다.
따라서 사고 후 통증이 남아 있다면 단순히 치료 기간을 정해두기보다 의료진과 충분히 상담하여 치료 필요성을 확인받는 것이 중요합니다. 개정된 자동차보험 기준을 정확히 이해하고 자신의 상황에 맞춰 현명하게 대처하는 것이 핵심 체크포인트입니다.
이는 기존에 기준 없이 지급되던 향후치료비로 인해 보험사의 누적 손실이 커지고, 이로 인해 모든 운전자의 보험료 부담이 가중되는 문제를 해결하기 위한 금융당국의 조치로 시행되었습니다.
실제 블로그 후기들을 살펴보면, 12~14급 경상환자의 경우 기존처럼 목돈의 향후치료비를 미리 받는 방식이 어려워졌다는 점을 가장 큰 변화로 꼽고 있습니다. 하지만 치료가 중단되는 것이 아니라, 실제 발생한 치료비는 치료 종료 시점까지 계속 보상받을 수 있습니다.
또한, 8주를 초과하는 장기 치료 시에는 전문 의료진의 별도 검토 절차를 거쳐야 하는 점도 미리 참고해야 할 중요한 특징입니다. 블로거들은 이번 개정으로 합의금 총액이 줄어들 수 있으나, 실제 소득 감소가 증명되면 휴업손해는 여전히 보상받을 수 있다고 조언합니다.
따라서 사고 후 통증이 남아 있다면 단순히 치료 기간을 정해두기보다 의료진과 충분히 상담하여 치료 필요성을 확인받는 것이 중요합니다. 개정된 자동차보험 기준을 정확히 이해하고 자신의 상황에 맞춰 현명하게 대처하는 것이 핵심 체크포인트입니다.