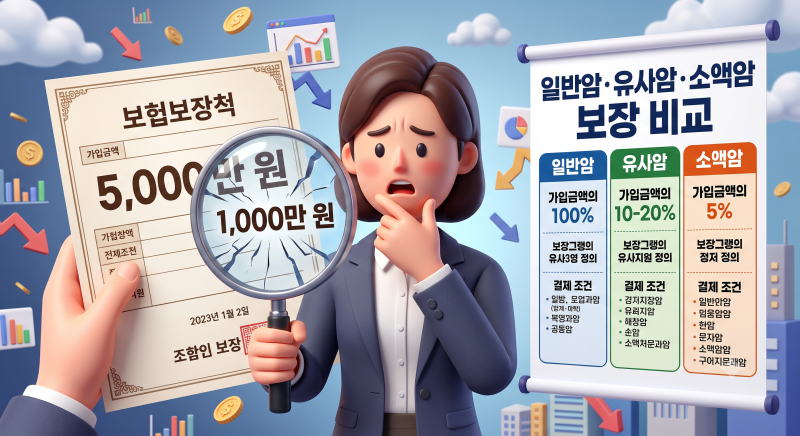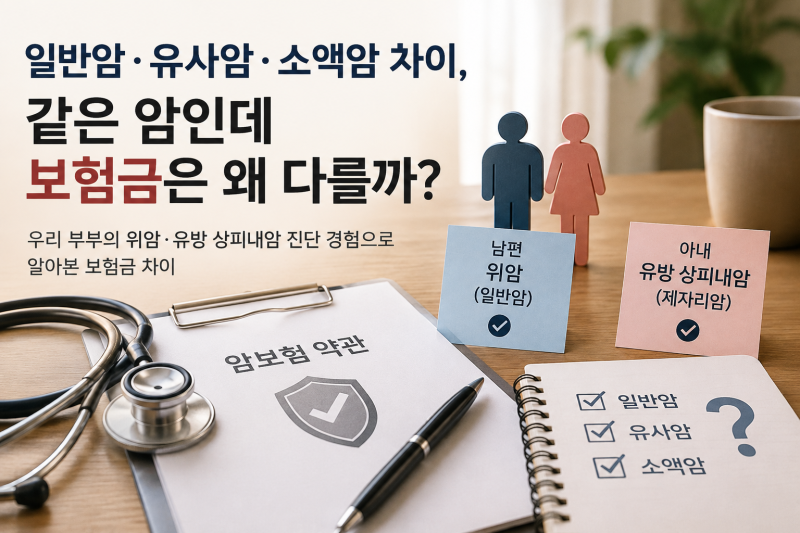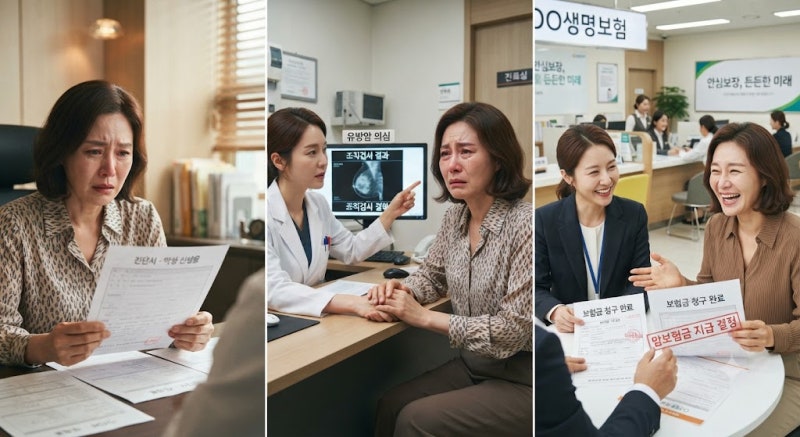
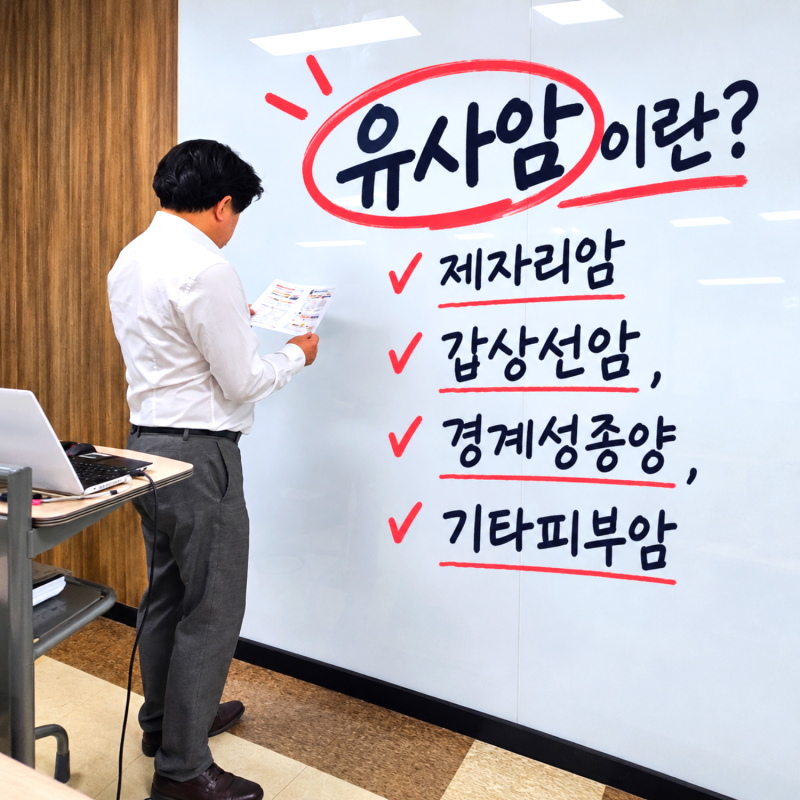
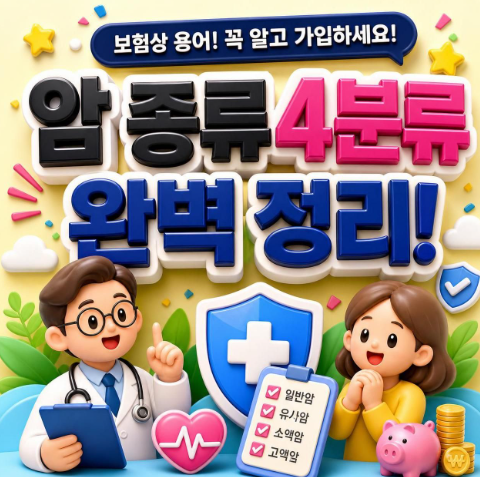
유방암 진단 시 보험 약관상 소액암으로 분류되어 일반암 진단비의 10~20%만 지급되는 경우가 많아 많은 환자들이 당혹감을 느끼고 있습니다. 이는 보험사가 유방암의 발병률이 상대적으로 높다는 이유로 소액암 또는 유사암 항목으로 별도 분류해 두었기 때문입니다. 특히 림프절이나 타 장기로 전이가 확인되어도 보험사는 원발부위 기준 조항을 근거로 소액암 지급을 주장하는 경우가 빈번하게 발생합니다.
실제 블로그 후기들을 살펴보면, 같은 유방암 진단을 받더라도 가입한 보험 약관에 따라 일반암 또는 소액암으로 분류되어 지급되는 보험금에 큰 차이가 있음을 알 수 있습니다. 과거 상품에서는 유방암이 소액암으로 분류되는 경우가 흔했으나, 최근에는 일반암으로 보장하는 상품도 늘고 있습니다. 따라서 암보험 가입 시 '암 진단비 5,000만원'과 같은 숫자만 볼 것이 아니라, 어떤 암이 일반암으로 인정되는지 약관을 통해 면밀히 확인하는 것이 중요합니다.
만약 유방암이 소액암으로 분류되어 보험금 지급이 거절되었다면, 보험사의 약관 명시 및 설명의무 위반 여부를 확인해 볼 필요가 있습니다. 대법원 판례에서도 보험사가 계약 체결 당시 원발부위 기준 분류 조항에 대해 구체적이고 상세하게 설명하지 않았다면, 해당 조항을 보험계약의 내용으로 주장할 수 없다고 판시한 바 있습니다. 이처럼 보험 가입 시 약관을 꼼꼼히 확인하고, 필요시 전문가의 도움을 받아 정당한 보상을 받을 수 있는 전략을 세우는 것이 현명합니다.