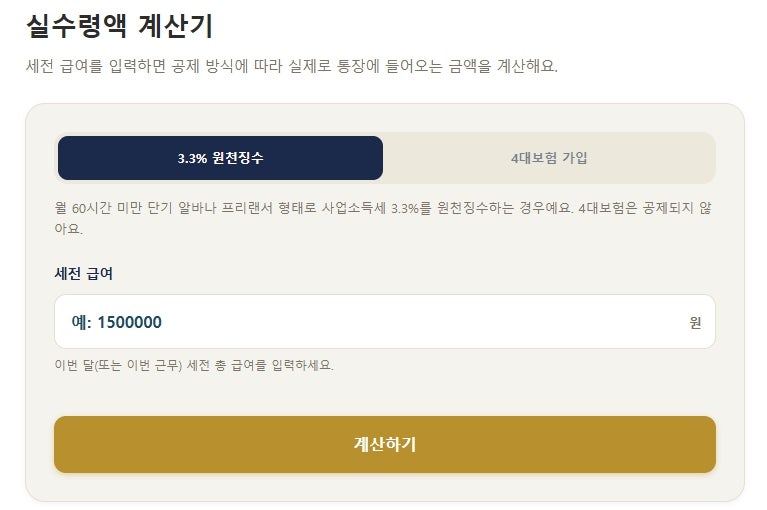


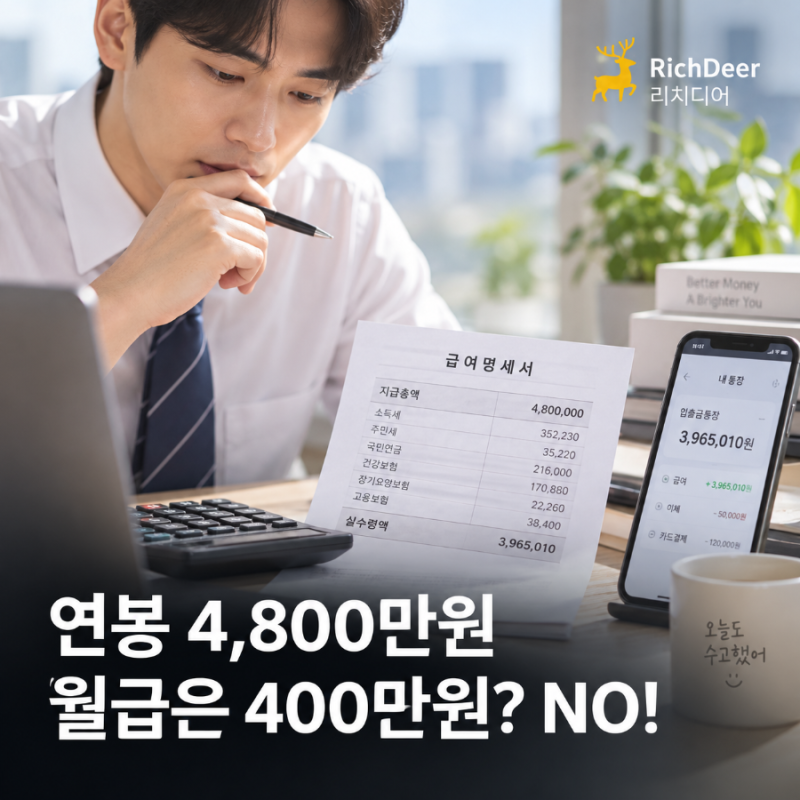
연봉계산기는 세전 연봉 외 비과세액과 부양가족 수를 정확히 입력해야 실제 실수령액에 가까운 예상값을 얻을 수 있습니다. 세전 연봉과 실제 통장에 찍히는 세후 실수령액은 국민연금, 건강보험 등 4대 보험과 소득세 공제로 인해 큰 차이를 보입니다.
연봉협상 및 생활비 계획 시에는 세전 연봉이 아닌 연봉계산기로 확인한 세후 실수령액을 기준으로 삼는 것이 현실적입니다. 세전 연봉과 실제 통장에 들어오는 월급, 즉 실수령액 사이의 차이로 인해 많은 직장인이 혼란을 겪습니다.
연봉계산기는 이러한 궁금증을 해소하고 정확한 세후 월급을 예측하는 데 필수적인 도구입니다. 단순히 연봉을 12개월로 나눈 금액이 아닌, 다양한 공제 항목들이 적용된 후의 금액이기에 연봉계산기를 활용한 정확한 확인이 중요합니다.
특히 취업이나 이직을 준비할 때, 제시된 연봉만 보고 판단하기보다 실제 생활에 영향을 미치는 실수령액을 파악하는 것이 현명합니다.
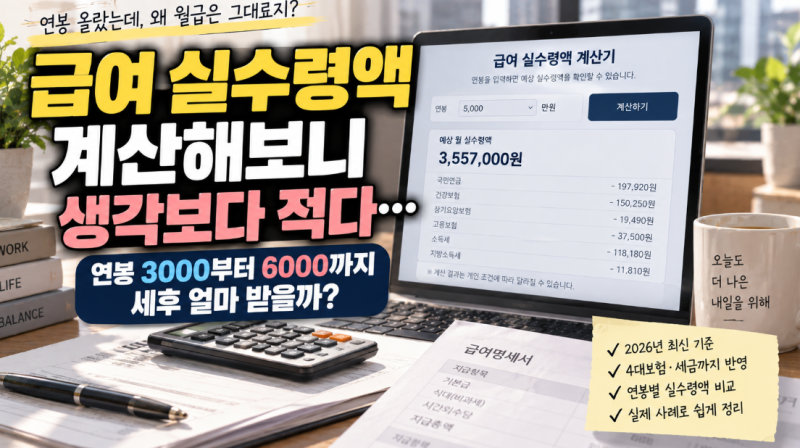
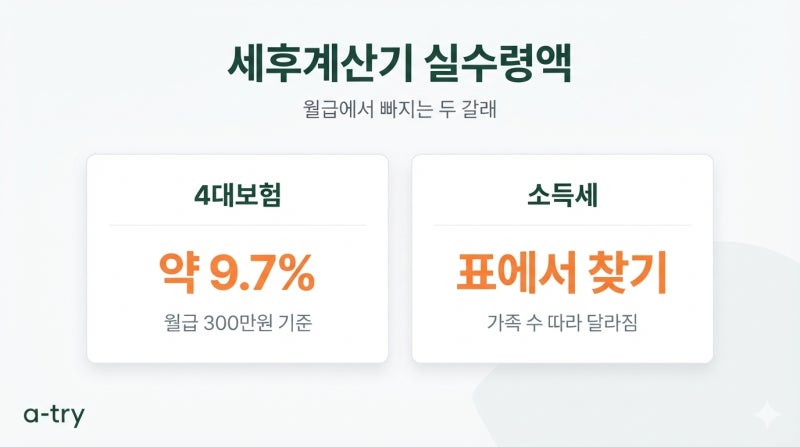
실수령액이 세전 연봉과 다른 주된 이유는 국민연금, 건강보험, 장기요양보험, 고용보험 등 4대 보험료와 근로소득세, 지방소득세가 원천징수되기 때문입니다.
특히 2026년에는 국민연금 보험료율이 9.5%로 인상되어 근로자 부담률이 4.75%로 조정되는 등 공제 항목의 변화도 꾸준히 발생합니다.
연봉계산기 사용 시에는 세전 연봉 외에도 비과세액, 부양가족 수, 20세 이하 자녀 수 등을 정확히 입력해야 실제와 가까운 예상값을 얻을 수 있습니다.
비과세 항목이 없는데 임의로 금액을 넣거나 부양가족 조건을 잘못 입력하면 예상 공제액에 큰 차이가 발생할 수 있습니다. 따라서 연봉계산기는 단순히 월급을 확인하는 것을 넘어, 합리적인 재정 계획을 세우는 데 중요한 역할을 합니다.
연봉협상 시에도 세전 금액보다는 실제 통장에 들어올 실수령액을 기준으로 비교하는 것이 현실적입니다. 여러 연봉계산기를 비교하여 평균값을 확인하고, 비과세 식대나 부양가족 수 등 조건별 변화를 시뮬레이션해보는 습관을 들이면 더욱 정확한 재무 설계를 할 수 있습니다.
월 고정 지출과 저축, 투자를 실수령액에 맞춰 계획하여 안정적인 생활을 유지하는 것이 중요합니다.
연봉협상 및 생활비 계획 시에는 세전 연봉이 아닌 연봉계산기로 확인한 세후 실수령액을 기준으로 삼는 것이 현실적입니다. 세전 연봉과 실제 통장에 들어오는 월급, 즉 실수령액 사이의 차이로 인해 많은 직장인이 혼란을 겪습니다.
연봉계산기는 이러한 궁금증을 해소하고 정확한 세후 월급을 예측하는 데 필수적인 도구입니다. 단순히 연봉을 12개월로 나눈 금액이 아닌, 다양한 공제 항목들이 적용된 후의 금액이기에 연봉계산기를 활용한 정확한 확인이 중요합니다.
특히 취업이나 이직을 준비할 때, 제시된 연봉만 보고 판단하기보다 실제 생활에 영향을 미치는 실수령액을 파악하는 것이 현명합니다.
실수령액이 세전 연봉과 다른 주된 이유는 국민연금, 건강보험, 장기요양보험, 고용보험 등 4대 보험료와 근로소득세, 지방소득세가 원천징수되기 때문입니다.
특히 2026년에는 국민연금 보험료율이 9.5%로 인상되어 근로자 부담률이 4.75%로 조정되는 등 공제 항목의 변화도 꾸준히 발생합니다.
연봉계산기 사용 시에는 세전 연봉 외에도 비과세액, 부양가족 수, 20세 이하 자녀 수 등을 정확히 입력해야 실제와 가까운 예상값을 얻을 수 있습니다.
비과세 항목이 없는데 임의로 금액을 넣거나 부양가족 조건을 잘못 입력하면 예상 공제액에 큰 차이가 발생할 수 있습니다. 따라서 연봉계산기는 단순히 월급을 확인하는 것을 넘어, 합리적인 재정 계획을 세우는 데 중요한 역할을 합니다.
연봉협상 시에도 세전 금액보다는 실제 통장에 들어올 실수령액을 기준으로 비교하는 것이 현실적입니다. 여러 연봉계산기를 비교하여 평균값을 확인하고, 비과세 식대나 부양가족 수 등 조건별 변화를 시뮬레이션해보는 습관을 들이면 더욱 정확한 재무 설계를 할 수 있습니다.
월 고정 지출과 저축, 투자를 실수령액에 맞춰 계획하여 안정적인 생활을 유지하는 것이 중요합니다.