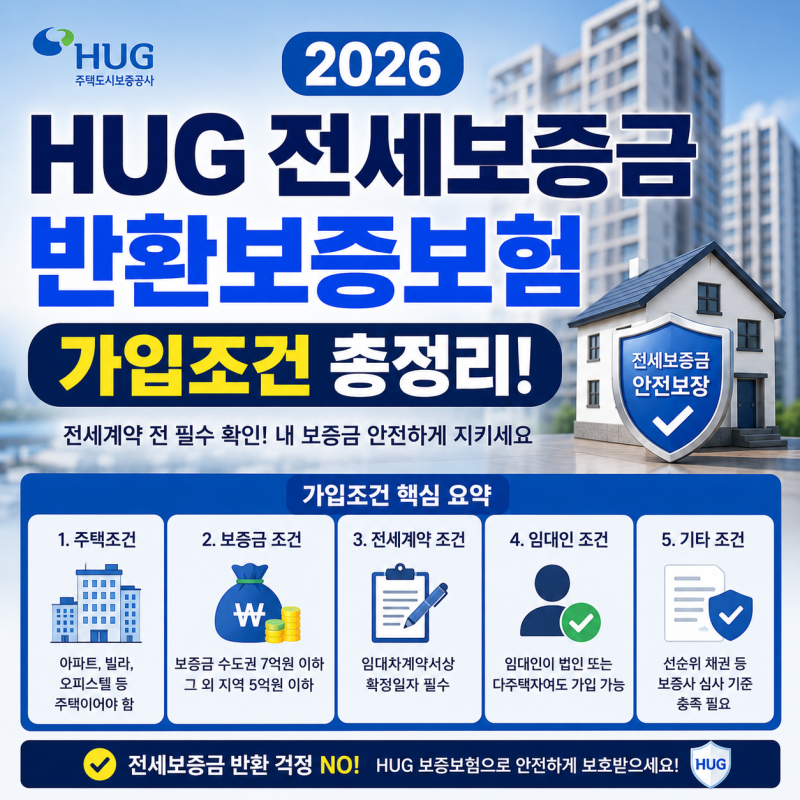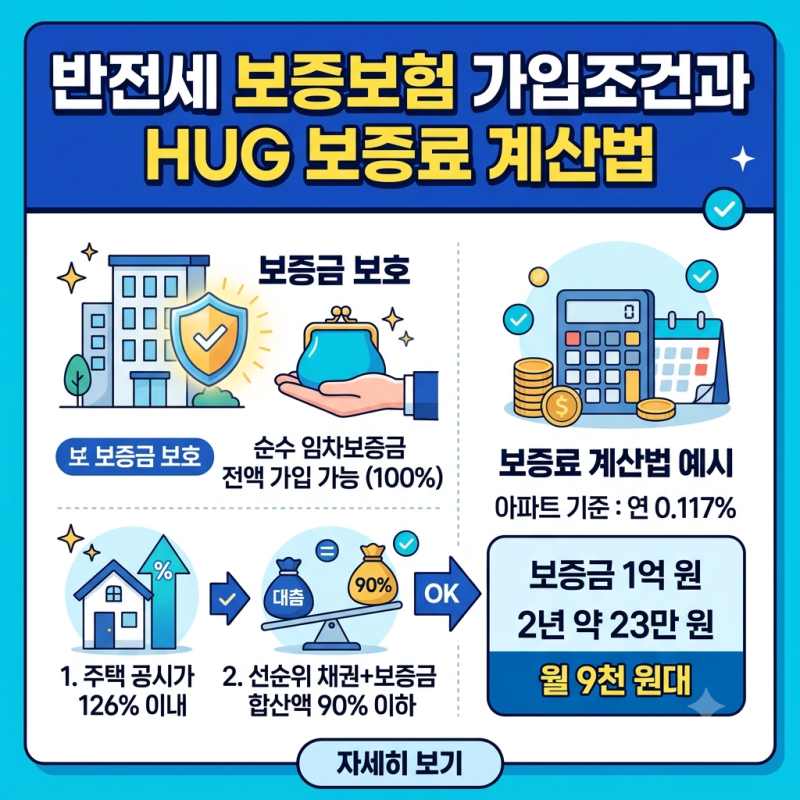
전세보증보험 한도는 단순히 전세보증금 액수가 아닌, 주택가격 산정 기준과 선순위 채권을 반영하여 결정됩니다. HUG 전세보증보험은 공시가격의 126% 룰을 적용하며, 보증금과 선순위 채권의 합이 주택 공시가격의 126%를 넘지 않아야 가입이 승인됩니다.
특히 시세 확인이 어려운 빌라나 다세대주택의 경우, 세입자가 직접 공시가격 126% 계산법을 통해 보증보험 가입 가능 여부를 확인하는 것이 중요합니다. 전세사기 피해 급증으로 전세보증보험 가입은 세입자의 필수 안전장치입니다.
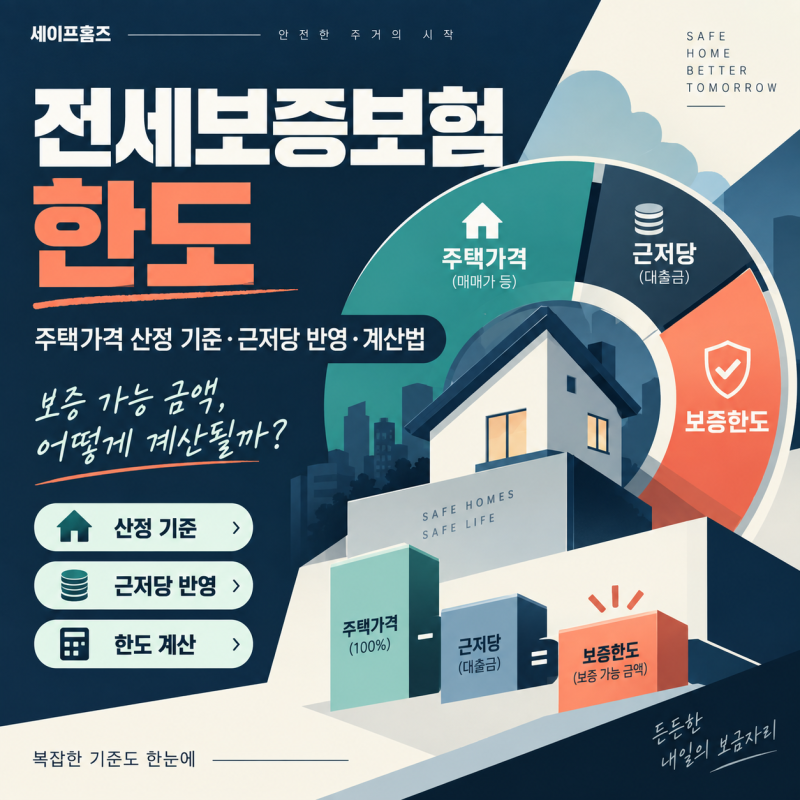
보증보험 한도는 단순히 전세금 액수가 아닌, 보증기관이 평가한 주택가격과 선순위 채권(근저당)을 종합 고려해 결정됩니다. 계약 전 보증보험 계산을 직접 해보는 것이 소중한 보증금을 지키는 첫걸음입니다.
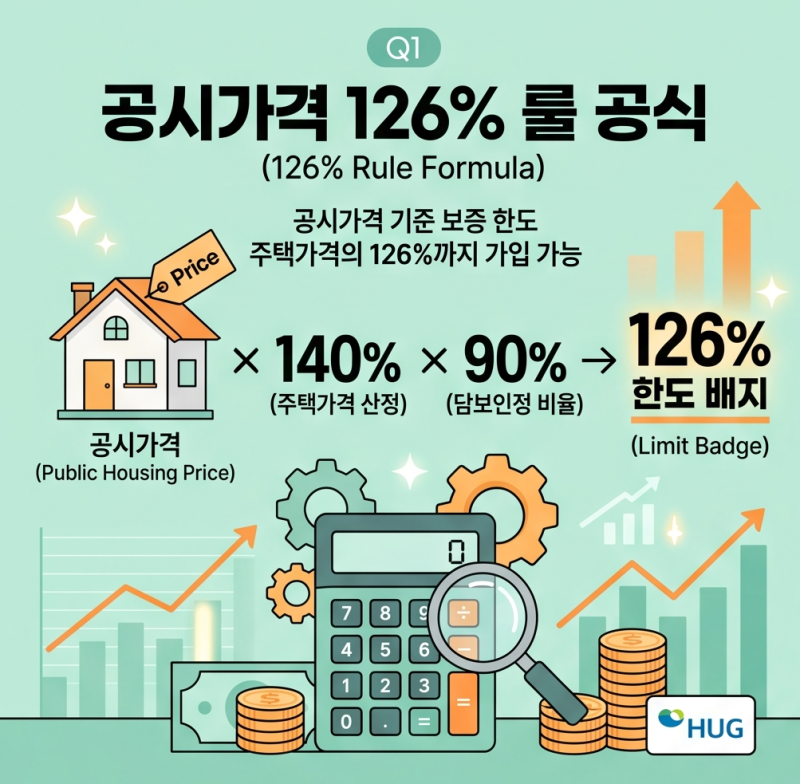
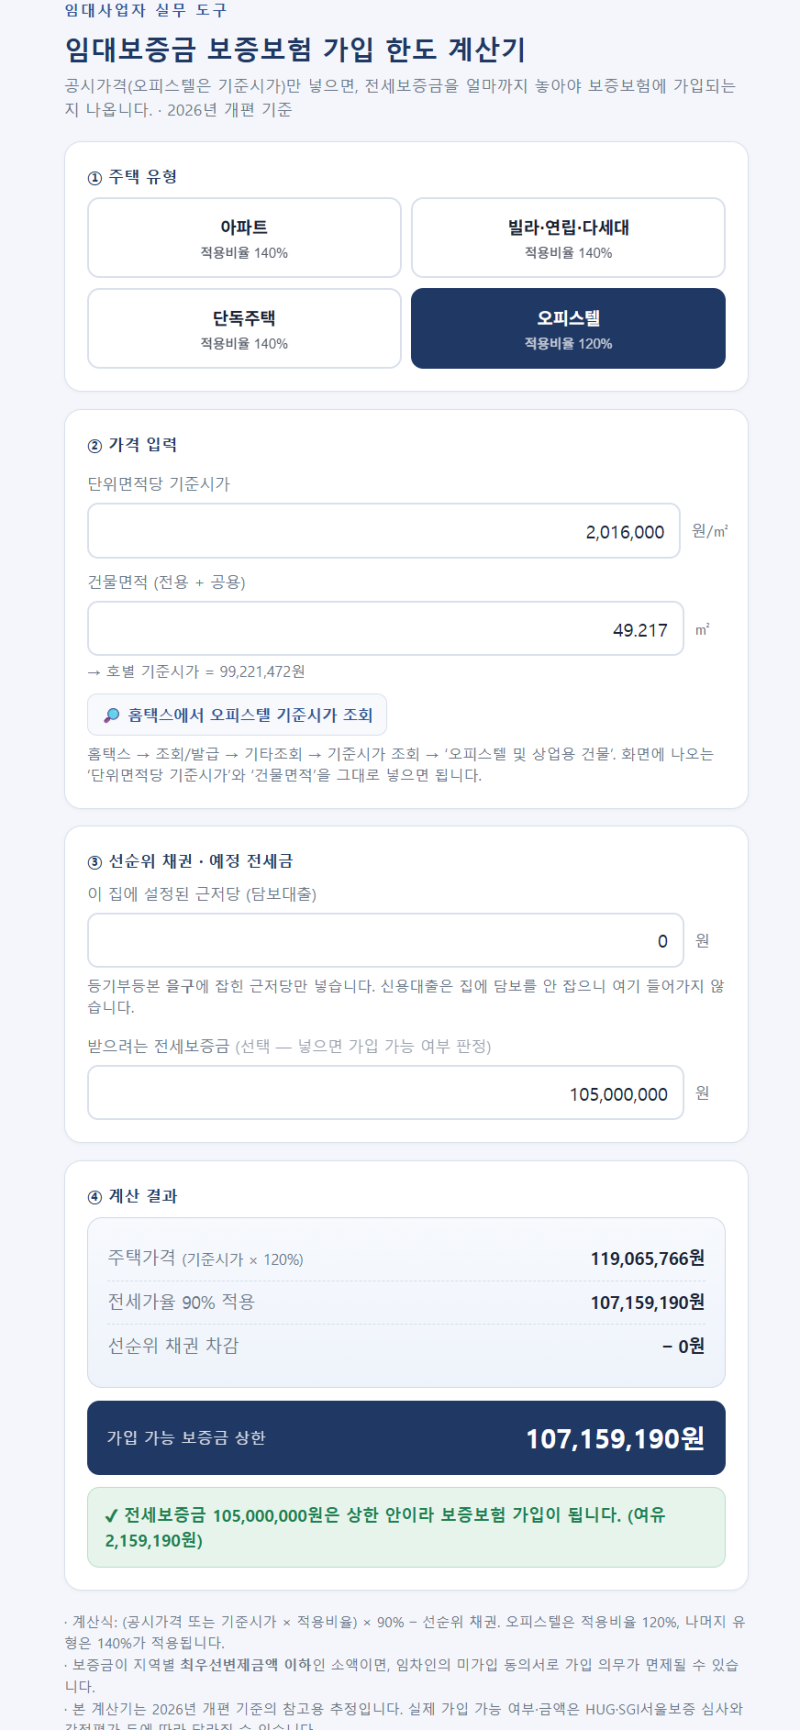
주택도시보증공사(HUG) 등은 가입 심사 시 '공시가격 126% 룰'을 적용합니다. 이는 주택 공시가격의 140%에 90%를 곱한 값 이내에서 전세보증금과 선순위 채권 합이 결정되어야 한다는 의미입니다.
예를 들어, 공시가 2억 원 빌라의 경우 최대 2억 5,200만 원까지 가입 가능하며, 선순위 근저당이 있다면 해당 금액만큼 한도에서 차감됩니다. 특히 빌라나 다세대주택에 이 룰이 엄격하게 적용됩니다.
전세 계약 전 중개인 말만 믿지 말고, 등기부등본과 주택 공시가격을 바탕으로 직접 보증보험 계산을 해야 합니다. 자신의 전세보증금이 보호 범위 내인지 확인하고, 초과 시 계약 조건 조정이나 다른 주택을 알아보는 결정을 내리십시오.
이는 전세사기 위험으로부터 스스로를 보호하는 가장 강력한 방법입니다.
특히 시세 확인이 어려운 빌라나 다세대주택의 경우, 세입자가 직접 공시가격 126% 계산법을 통해 보증보험 가입 가능 여부를 확인하는 것이 중요합니다. 전세사기 피해 급증으로 전세보증보험 가입은 세입자의 필수 안전장치입니다.
보증보험 한도는 단순히 전세금 액수가 아닌, 보증기관이 평가한 주택가격과 선순위 채권(근저당)을 종합 고려해 결정됩니다. 계약 전 보증보험 계산을 직접 해보는 것이 소중한 보증금을 지키는 첫걸음입니다.
주택도시보증공사(HUG) 등은 가입 심사 시 '공시가격 126% 룰'을 적용합니다. 이는 주택 공시가격의 140%에 90%를 곱한 값 이내에서 전세보증금과 선순위 채권 합이 결정되어야 한다는 의미입니다.
예를 들어, 공시가 2억 원 빌라의 경우 최대 2억 5,200만 원까지 가입 가능하며, 선순위 근저당이 있다면 해당 금액만큼 한도에서 차감됩니다. 특히 빌라나 다세대주택에 이 룰이 엄격하게 적용됩니다.
전세 계약 전 중개인 말만 믿지 말고, 등기부등본과 주택 공시가격을 바탕으로 직접 보증보험 계산을 해야 합니다. 자신의 전세보증금이 보호 범위 내인지 확인하고, 초과 시 계약 조건 조정이나 다른 주택을 알아보는 결정을 내리십시오.
이는 전세사기 위험으로부터 스스로를 보호하는 가장 강력한 방법입니다.