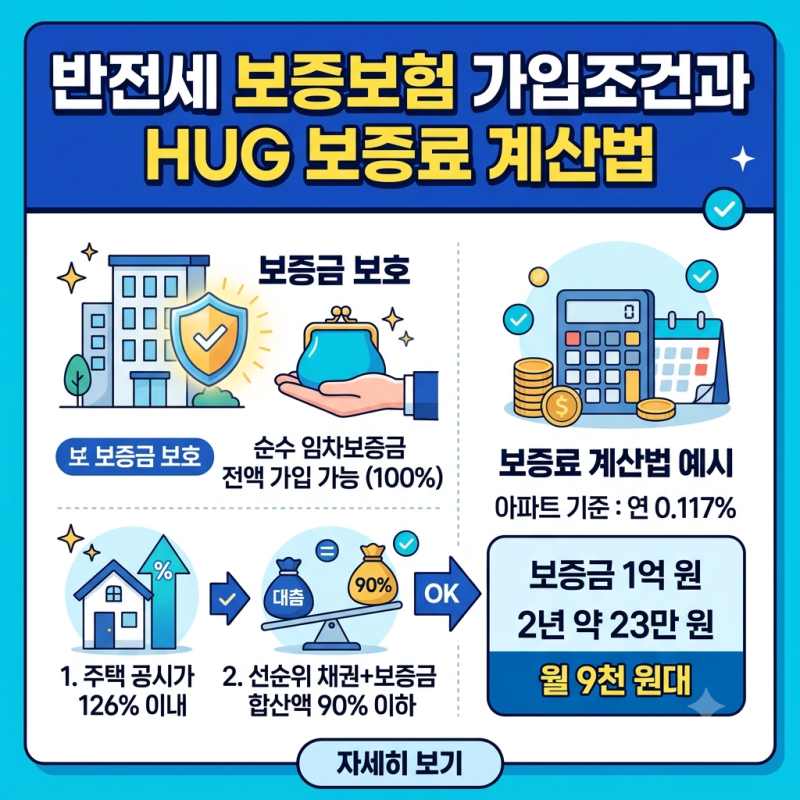
전세보증보험 비용은 전세보증금, 보증료율, 계약기간을 곱하여 산정되며, 보증료율은 주택 유형과 부채비율에 따라 달라집니다. 반전세 계약도 순수 임차보증금 전액에 대해 HUG 전세보증금 반환보증 가입이 가능하며, 아파트 기준 연 0.117%의 보증료가 부과됩니다.
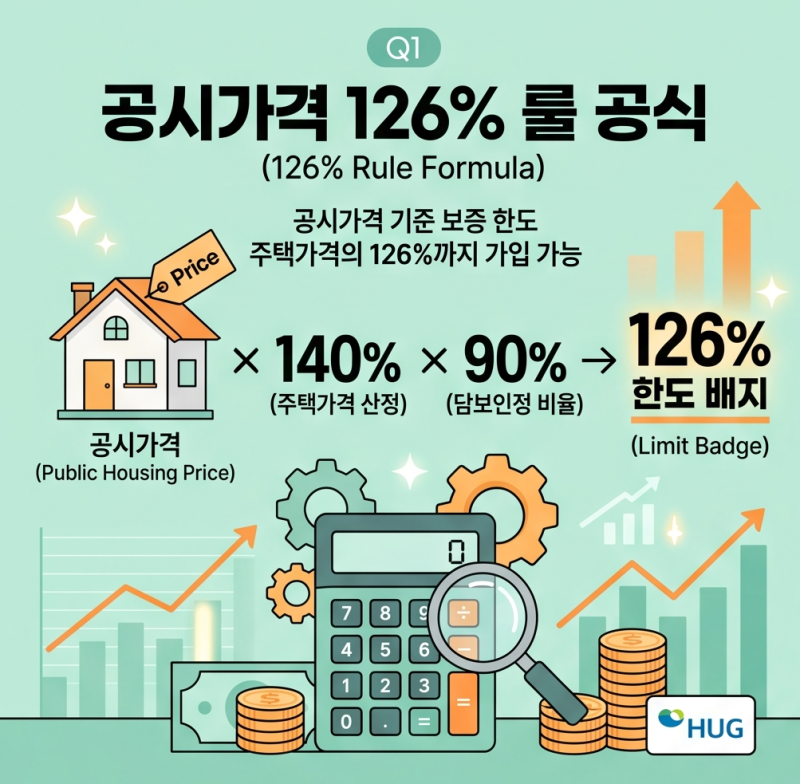
특히 빌라/다세대 주택은 공시가격 126% 룰을 충족해야 하며, 최우선변제금만으로는 보증금 전액을 보호받기 어려울 수 있습니다. 전세 계약 시 보증금을 안전하게 지키는 전세보증보험은 역전세나 깡통전세 사고로부터 세입자를 보호하는 필수 장치입니다.
보험료는 전세보증금, 보증료율, 계약기간을 곱해 산정되며, 보증료율은 주택 유형과 부채비율에 따라 크게 달라집니다. 1년 단기 계약 시 비용 절반이 가능하나, 보통 2년 계약에 맞춰 예산을 세우는 것이 합리적입니다.
반전세도 순수 임차보증금 전액에 대해 HUG 전세보증금 반환보증 가입이 가능합니다. 아파트 기준 연 0.117% 보증료로 1억 원 기준 2년에 약 23만 원의 소액으로 자산을 보호할 수 있습니다.
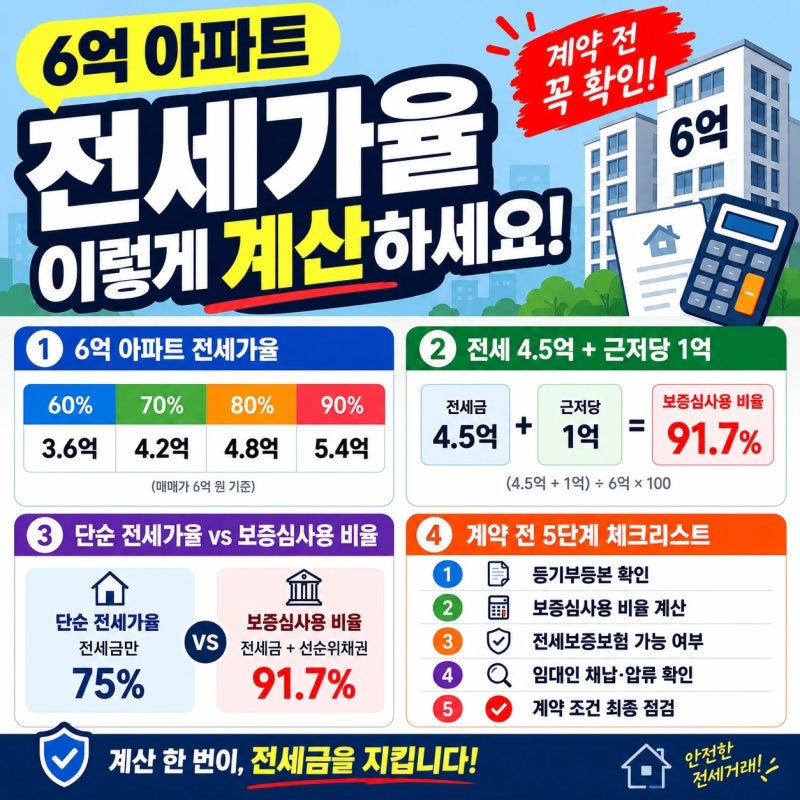
빌라/다세대 주택은 '공시가격 126% 룰'을 충족해야 하며, 아파트는 KB부동산 시세 90% 이내 기준이 적용됩니다. 최우선변제금에만 의존하면 서울 기준 4,500만 원 손실 위험이 있어 주의가 필요합니다.
따라서 전세보증보험 가입 전, 주택 유형과 부채비율에 따른 보증료율을 정확히 파악하고 비아파트의 경우 공시가격 126% 룰을 확인해야 합니다. 보증기관별 조건과 할인 혜택을 비교하여 적합한 상품을 선택, 소중한 전세 보증금을 안전하게 지키는 노력이 중요합니다.
특히 빌라/다세대 주택은 공시가격 126% 룰을 충족해야 하며, 최우선변제금만으로는 보증금 전액을 보호받기 어려울 수 있습니다. 전세 계약 시 보증금을 안전하게 지키는 전세보증보험은 역전세나 깡통전세 사고로부터 세입자를 보호하는 필수 장치입니다.
보험료는 전세보증금, 보증료율, 계약기간을 곱해 산정되며, 보증료율은 주택 유형과 부채비율에 따라 크게 달라집니다. 1년 단기 계약 시 비용 절반이 가능하나, 보통 2년 계약에 맞춰 예산을 세우는 것이 합리적입니다.
반전세도 순수 임차보증금 전액에 대해 HUG 전세보증금 반환보증 가입이 가능합니다. 아파트 기준 연 0.117% 보증료로 1억 원 기준 2년에 약 23만 원의 소액으로 자산을 보호할 수 있습니다.
빌라/다세대 주택은 '공시가격 126% 룰'을 충족해야 하며, 아파트는 KB부동산 시세 90% 이내 기준이 적용됩니다. 최우선변제금에만 의존하면 서울 기준 4,500만 원 손실 위험이 있어 주의가 필요합니다.
따라서 전세보증보험 가입 전, 주택 유형과 부채비율에 따른 보증료율을 정확히 파악하고 비아파트의 경우 공시가격 126% 룰을 확인해야 합니다. 보증기관별 조건과 할인 혜택을 비교하여 적합한 상품을 선택, 소중한 전세 보증금을 안전하게 지키는 노력이 중요합니다.