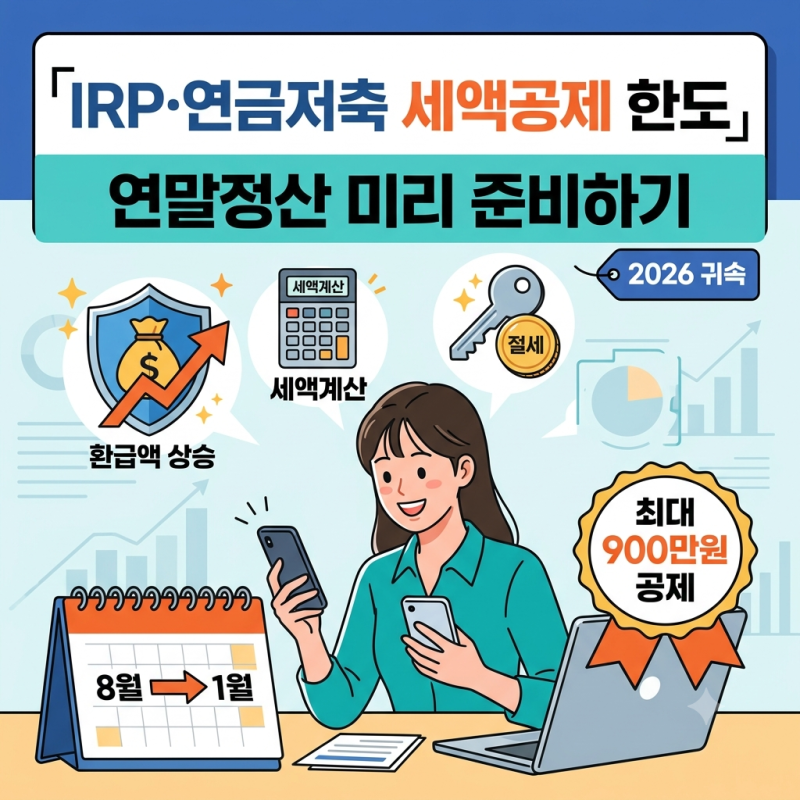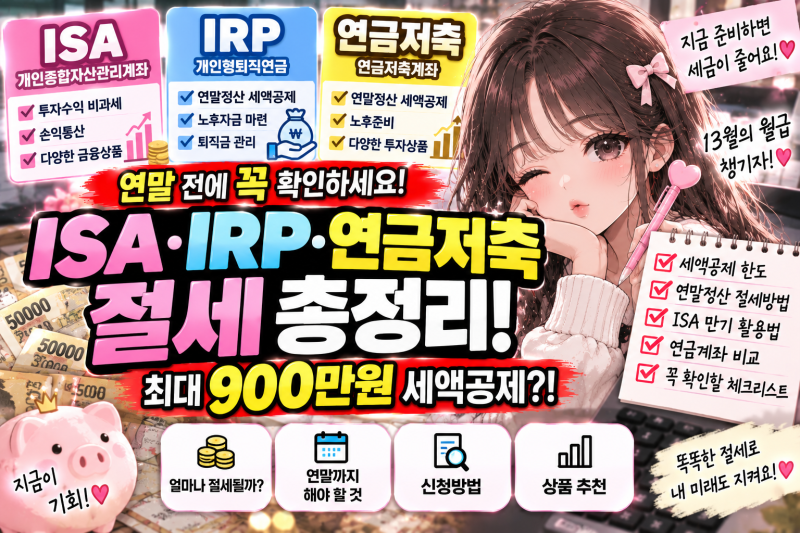

2026년 귀속 연말정산을 앞두고 연금저축과 IRP 세액공제에 대한 관심이 높습니다. 이는 연말정산 환급액을 확실히 늘릴 핵심 절세 항목이기 때문입니다.
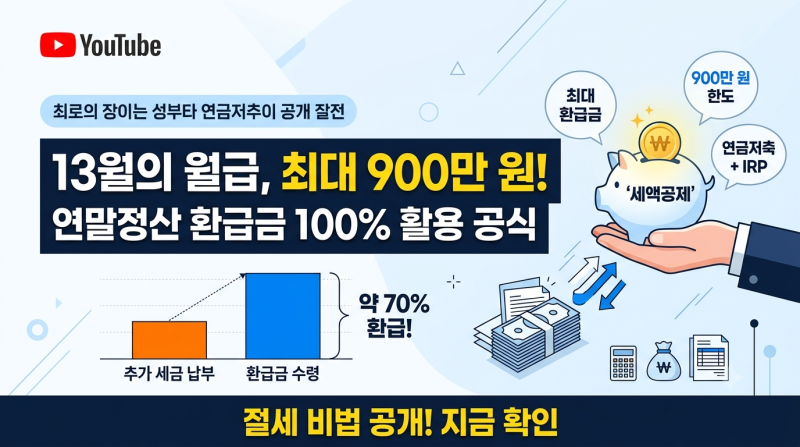
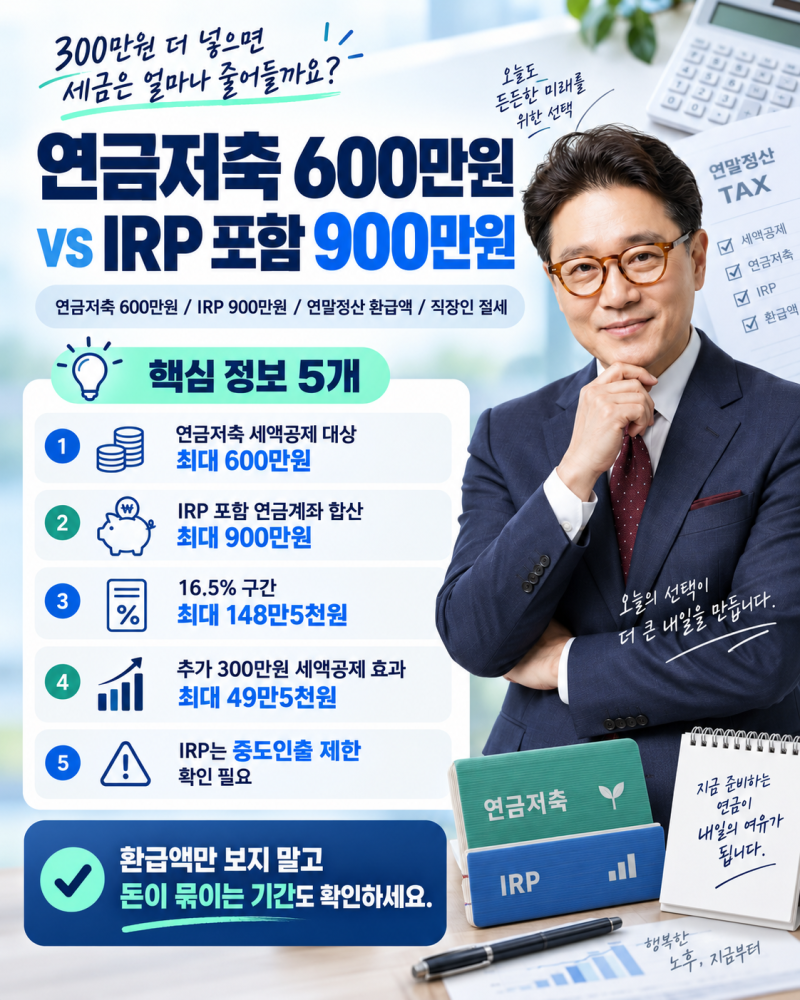
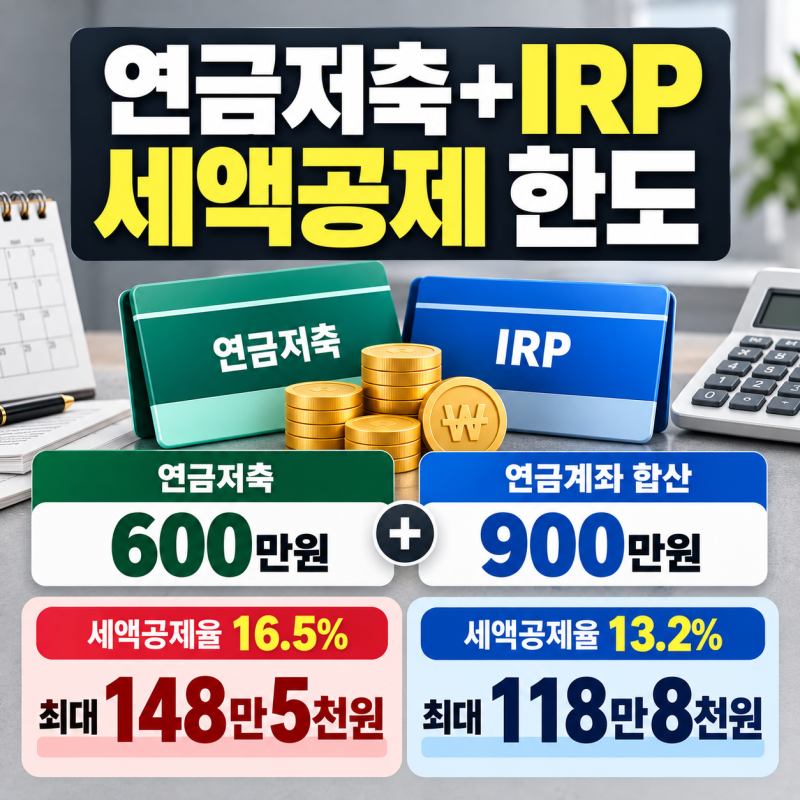
10월 말 홈택스 미리보기 서비스에 앞서 지금부터 한도와 공제율을 파악하여 미리 준비하는 것이 중요하며, 급하게 준비하면 충분한 혜택을 놓칠 수 있습니다. 블로그 후기들을 보면, 연금저축 단독 600만원, IRP 합산 최대 900만원의 세액공제 한도가 적용됩니다.
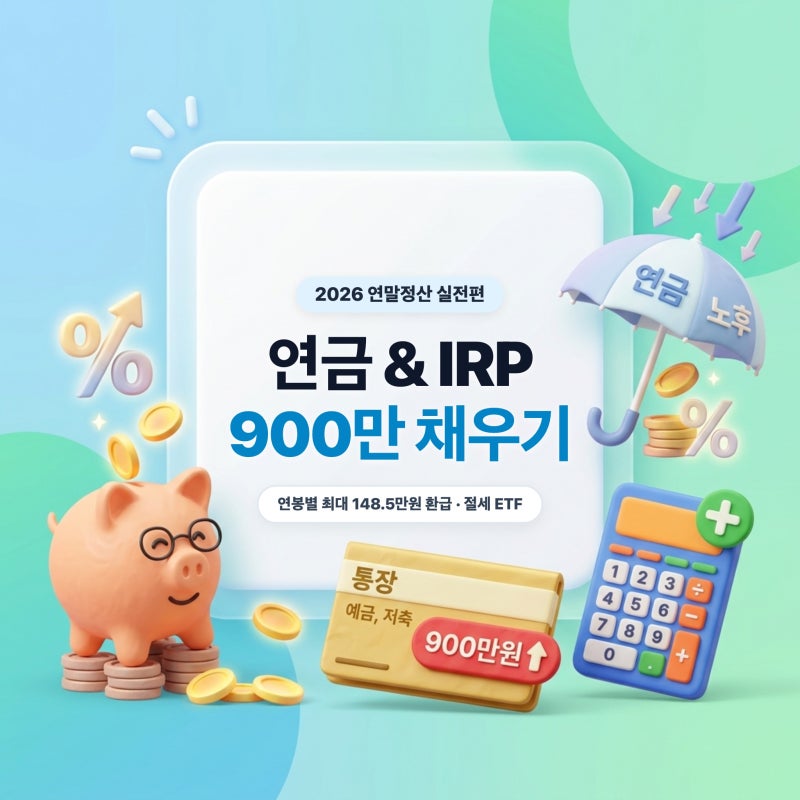
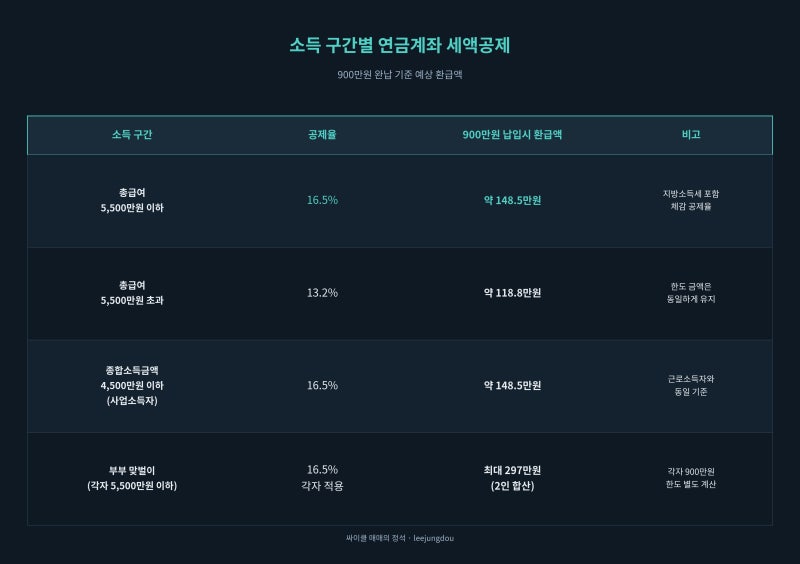
총급여 5,500만원 이하 근로자는 16.5%, 초과 근로자는 13.2%의 공제율이 적용되어, 900만원 납입 시 최대 약 148만 5천원을 환급받을 수 있습니다. 다만 IRP는 노후자금 마련 계좌로 자금이 장기간 묶일 수 있습니다.
효율적인 세액공제를 위해서는 연금저축과 IRP의 조합 전략이 필수적입니다. 연금저축에 600만원을 납입했다면 IRP에 추가 300만원을 납입하여 900만원 한도를 채우는 방식이 일반적입니다.
ISA 만기 자금을 60일 이내 연금계좌로 전환하면 최대 300만원의 추가 세액공제 한도를 인정받아 더욱 큰 절세 효과를 기대할 수 있습니다.