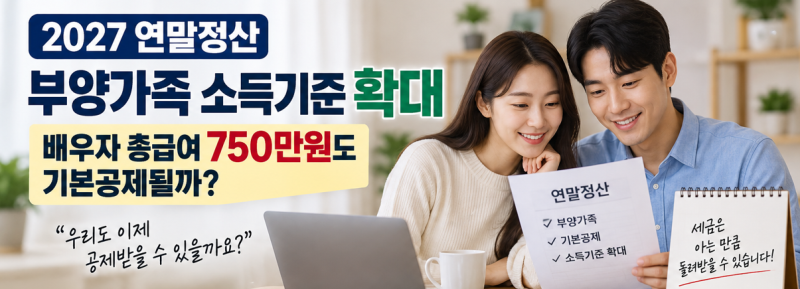

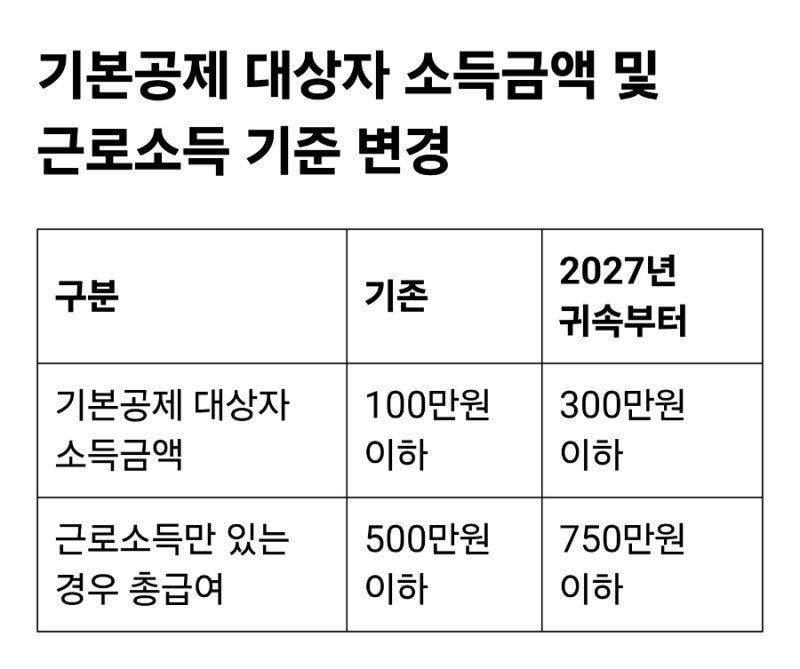
2027년 연말정산에서는 배우자 및 부양가족의 기본공제 소득기준 확대가 주요 변화로 주목받고 있습니다. 2026년 정부 세제개편안에 따르면, 배우자의 기본공제 소득요건이 기존 연간 소득금액 100만원에서 300만원 이하로 상향 조정될 예정입니다.
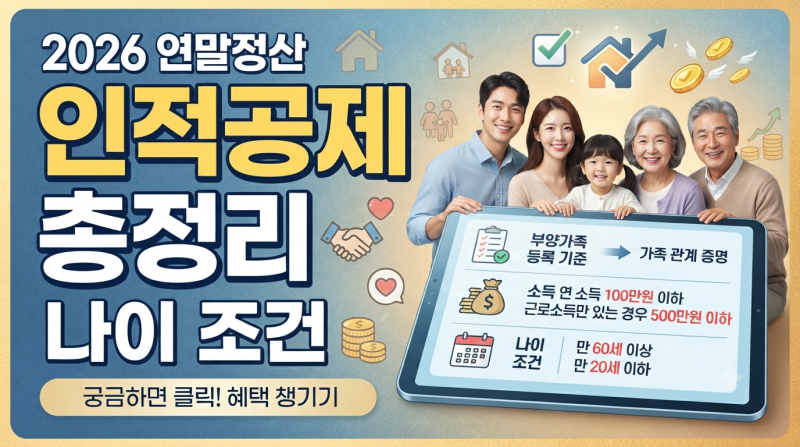
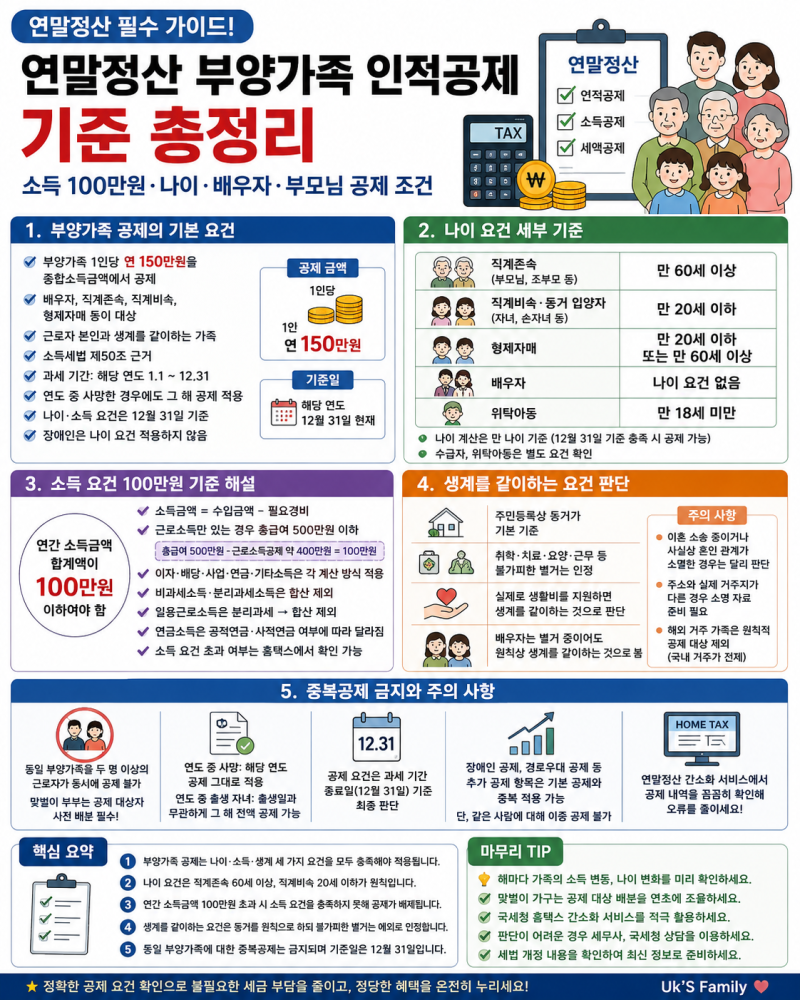
특히 근로소득만 있는 경우 총급여 기준이 500만원에서 750만원 이하로 확대되어, 더 많은 가구가 공제 혜택을 받을 수 있을 것으로 기대됩니다. 이는 소액의 아르바이트나 단시간 근로 소득이 있는 배우자에게 긍정적인 영향을 미칠 것입니다.
기존에는 총급여 500만원을 초과하여 배우자 기본공제가 어려웠던 경우에도, 개정안이 시행되면 총급여 750만원까지 공제 대상에 포함될 수 있습니다. 예를 들어, 월평균 약 62만 5천원의 근로소득을 받는 배우자도 기본공제를 받을 수 있게 됩니다.
다만, 이 총급여 750만원 기준은 근로소득만 있는 경우에 적용되며, 사업소득이나 기타소득이 함께 있다면 소득금액 합계액 300만원 이하 기준을 충족해야 합니다.
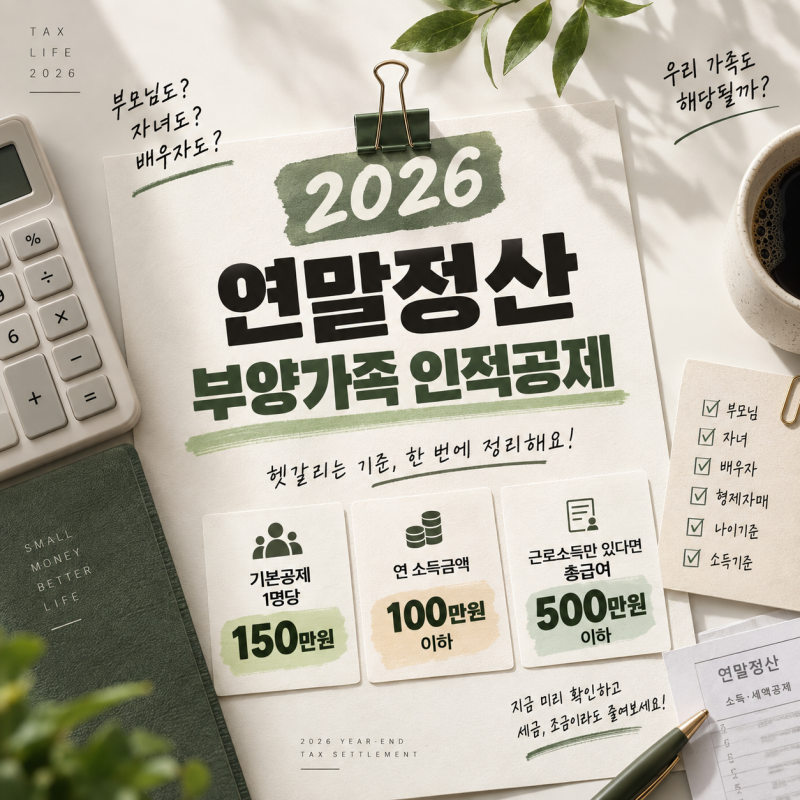
배우자가 기본공제 대상이 되면 1인당 150만원의 소득공제를 받을 수 있으나, 이는 현금 환급이 아닌 세금 감소액으로 나타나며 실제 절세 효과는 소득과 세율에 따라 달라집니다.
따라서 배우자의 소득 유형을 정확히 파악하고, 근로소득 외 다른 소득이 있는지 면밀히 확인하는 것이 중요합니다.
현재 이 내용은 2026년 세제개편안 기준이므로, 실제 2027년 연말정산 적용 여부는 관련 세법의 국회 통과 및 최종 시행 규정을 반드시 확인해야 합니다.