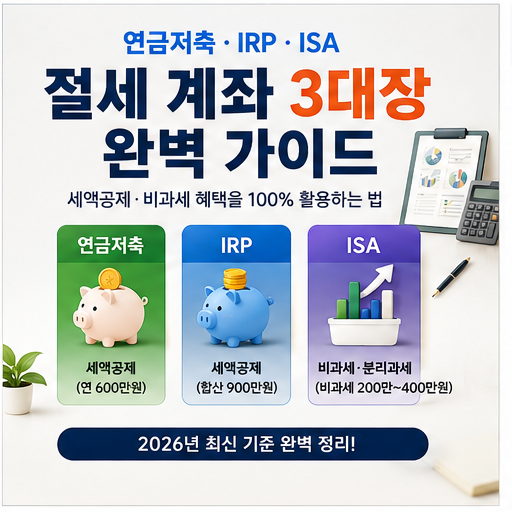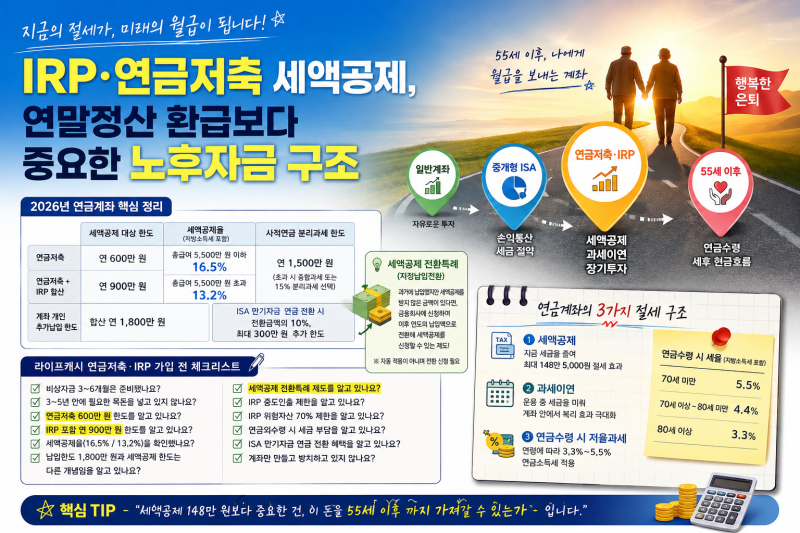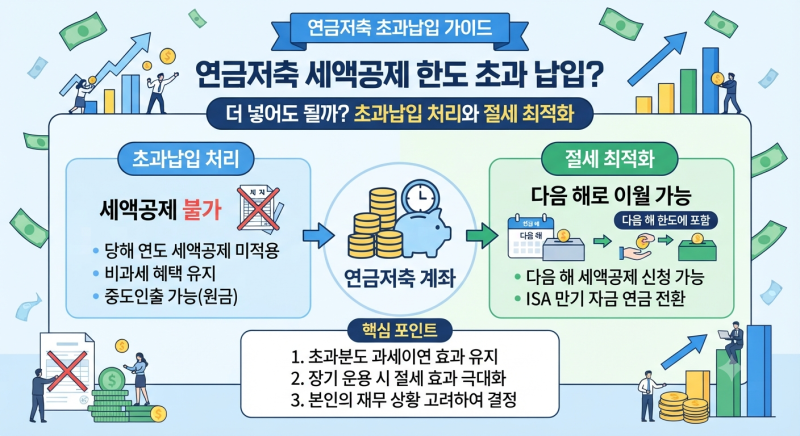
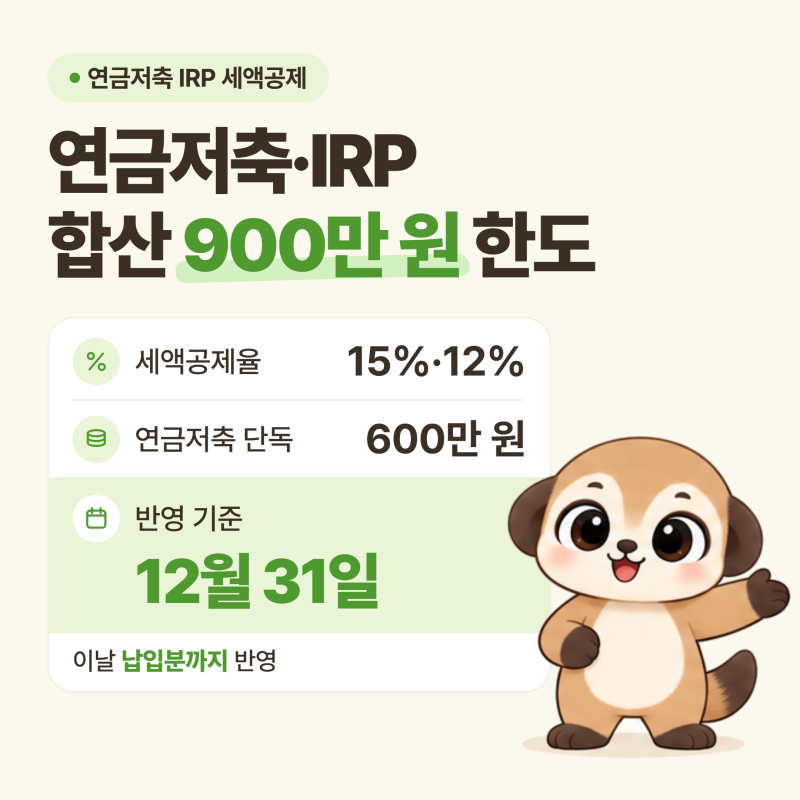


연금저축 세액공제 이월은 해당 연도에 공제받지 못한 납입액을 다음 연도의 세액공제 대상으로 전환하는 중요한 제도입니다. 연금저축과 IRP를 합산한 세액공제 한도는 연 900만원이며, 연금저축 단독으로는 연 600만원까지 공제 한도가 인정됩니다. 많은 분들이 세액공제 한도를 초과하여 납입한 금액이 사라진다고 오해하지만, 이는 이월 공제 제도를 통해 활용할 수 있습니다.
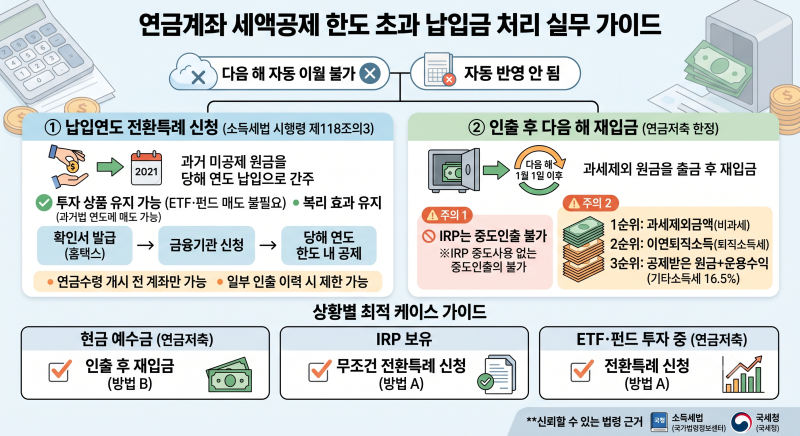
실제 블로그 후기들을 살펴보면, 세액공제를 받지 않은 납입액이 자동으로 이월되지 않고 별도의 신청 절차가 필요하다는 점이 강조됩니다. 특히 납입 한도 초과나 결정세액 부족으로 공제받지 못한 금액은 금융회사에 신청하여 현재 연도의 납입액으로 전환해야 합니다. 이월 신청을 통해 과거 납입액을 효과적으로 활용하여 절세 혜택을 극대화할 수 있습니다.
블로거들은 연금저축에 600만원을 우선 납입하고 나머지 300만원을 IRP에 채워 합산 900만원 한도를 완성하는 것이 가장 유리하다고 조언합니다. 또한, 세액공제를 받지 않은 금액은 과세제외금액으로 관리되므로, 금융회사에 확인하여 정상적으로 처리되고 있는지 점검하는 것이 중요합니다. 이러한 실전 팁들을 통해 연금저축 세액공제 이월 방법을 현명하게 활용하시기 바랍니다.