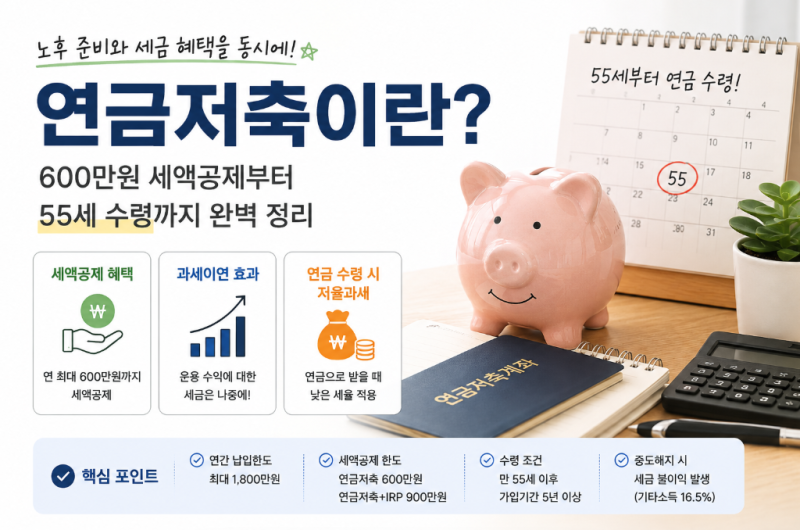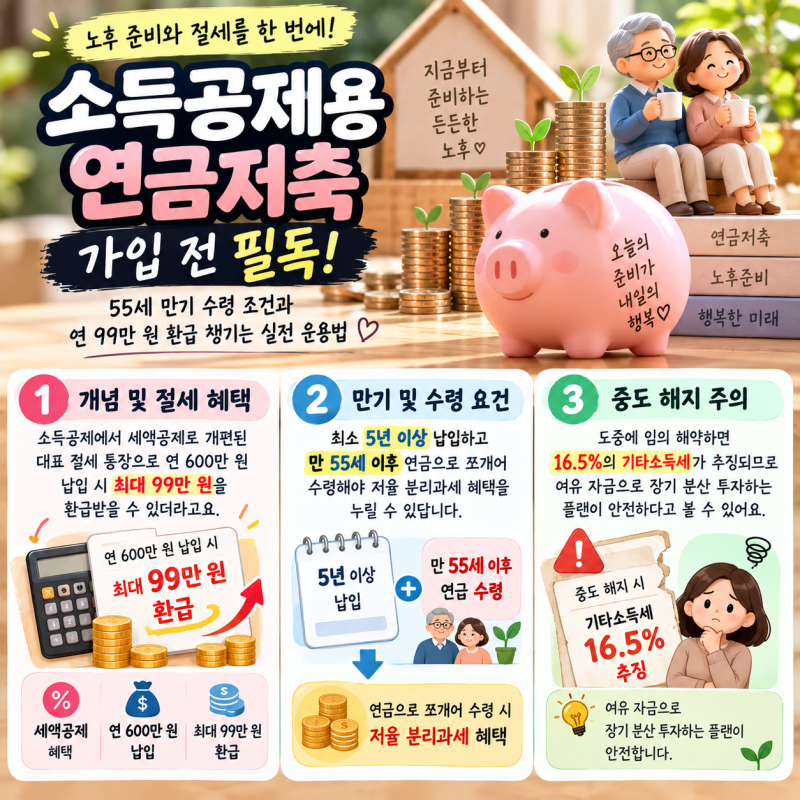
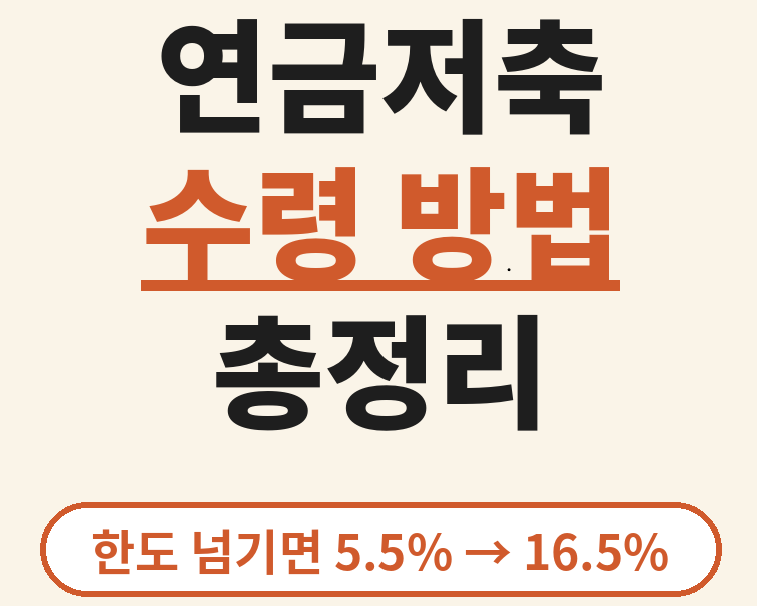
연금저축계좌는 노후 대비를 위한 핵심 금융 상품으로, 특히 만 55세 이후 연금 수령 방법에 대한 관심이 높습니다. 가입 후 최소 5년의 유지 기간을 충족하면 만 55세부터 연금 수령이 가능하며, 이때 세액공제 혜택과 낮은 연금소득세율이 적용되는 것이 주요 특징입니다. 연금 수령 시점의 나이에 따라 3.3%에서 5.5%의 저율과세 혜택을 받을 수 있어, 일반 계좌 대비 세금 부담을 크게 줄일 수 있습니다. 이러한 세제 혜택은 연금저축계좌의 가장 강력한 장점으로 꼽힙니다.
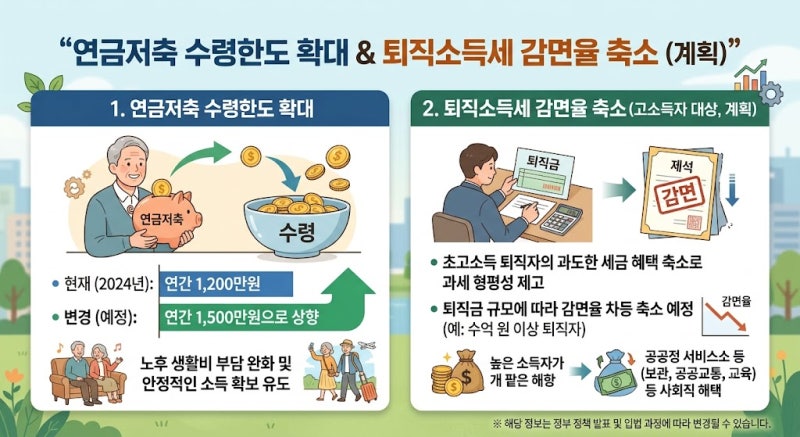
실제 블로그 후기들을 살펴보면, 연금저축계좌는 만 55세가 되었다고 자동으로 연금이 지급되는 것이 아니며, 금융회사에 직접 연금 수령 개시를 신청해야 한다는 점을 강조합니다. 또한, 연간 연금 수령액이 1,500만원을 초과할 경우 세금 적용 방식이 달라질 수 있으므로, 세금 폭탄을 피하기 위한 전략적인 수령 계획이 중요하다고 분석됩니다. 세액공제를 받지 않은 납입 원금은 비과세 대상이지만, 세액공제를 받은 원금과 운용 수익에는 연금소득세가 부과됩니다.
블로거들은 연금저축계좌의 돈을 ‘어떻게 꺼내느냐’가 ‘얼마를 모았느냐’만큼 중요하다고 조언합니다. 특히 만 55세는 연금을 받기 시작할 수 있는 나이일 뿐, 반드시 전액을 인출해야 하는 시점은 아닙니다. 따라서 당장 생활비가 필요하지 않다면 연금 수령 시기를 늦추거나, 연간 수령액을 조절하여 저율과세 혜택을 최대한 활용하는 것이 현명한 방법입니다. 연금소득세율은 연금 수령 당시의 나이에 따라 달라지므로, 이를 고려한 장기적인 수령 계획을 세우는 것이 필요합니다.