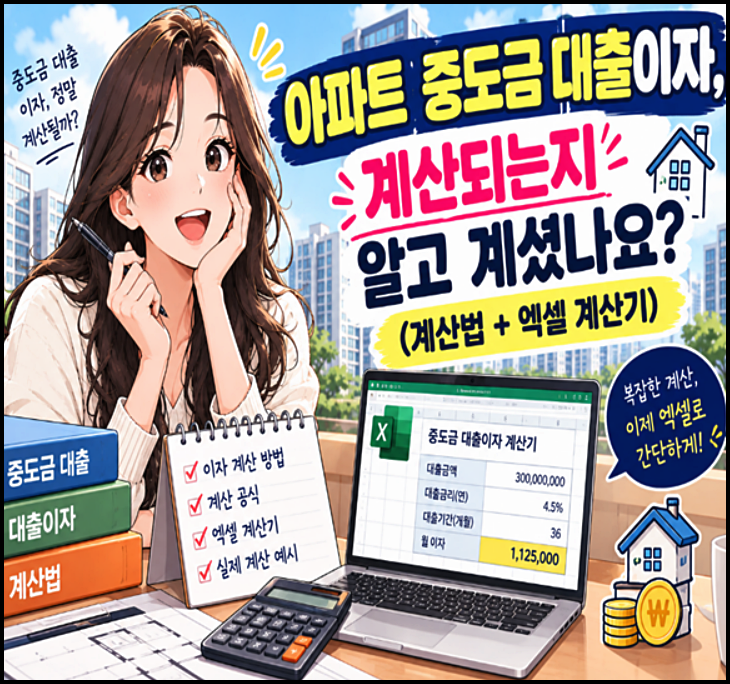
아파트 대출이자 계산기는 내 집 마련을 준비하는 많은 분에게 필수적인 도구로 주목받고 있습니다. 대출 상환 방식에 따라 총 이자액이 수천만 원까지 차이 날 수 있어, 정확한 계산과 비교가 중요하기 때문입니다.
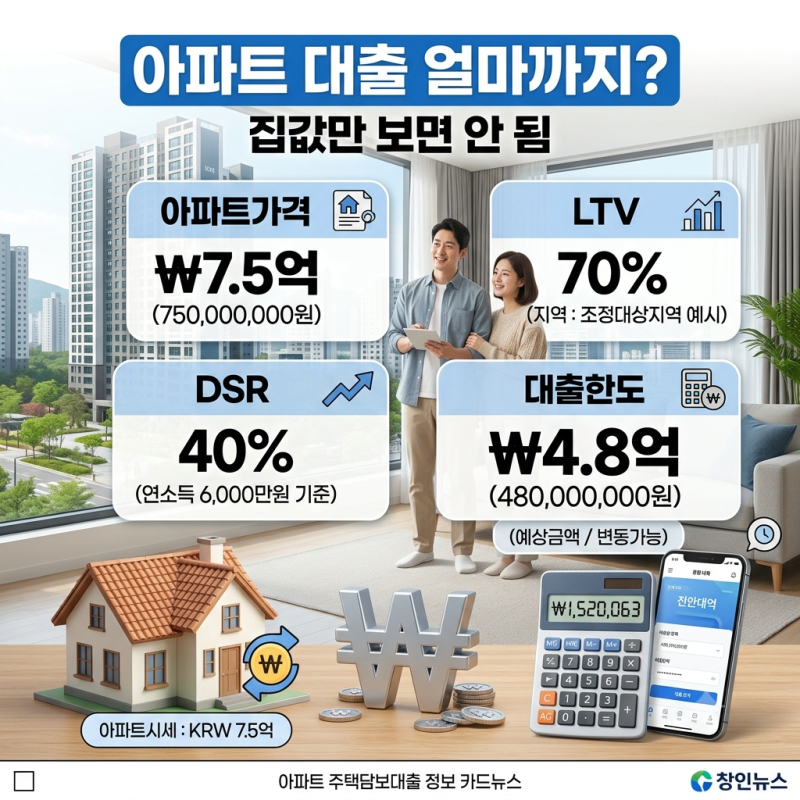
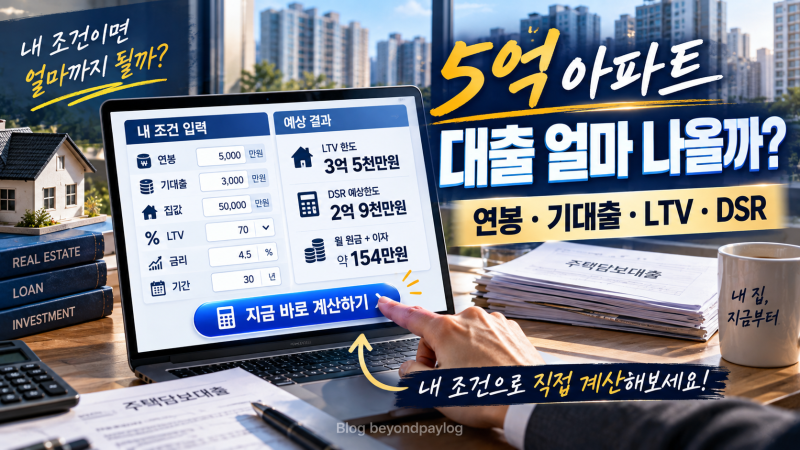
특히 현재 DSR 심사가 강화되고 금리 변동성이 커지면서, 대출 한도와 월 상환액을 보수적으로 예측하는 경향이 나타나고 있습니다.
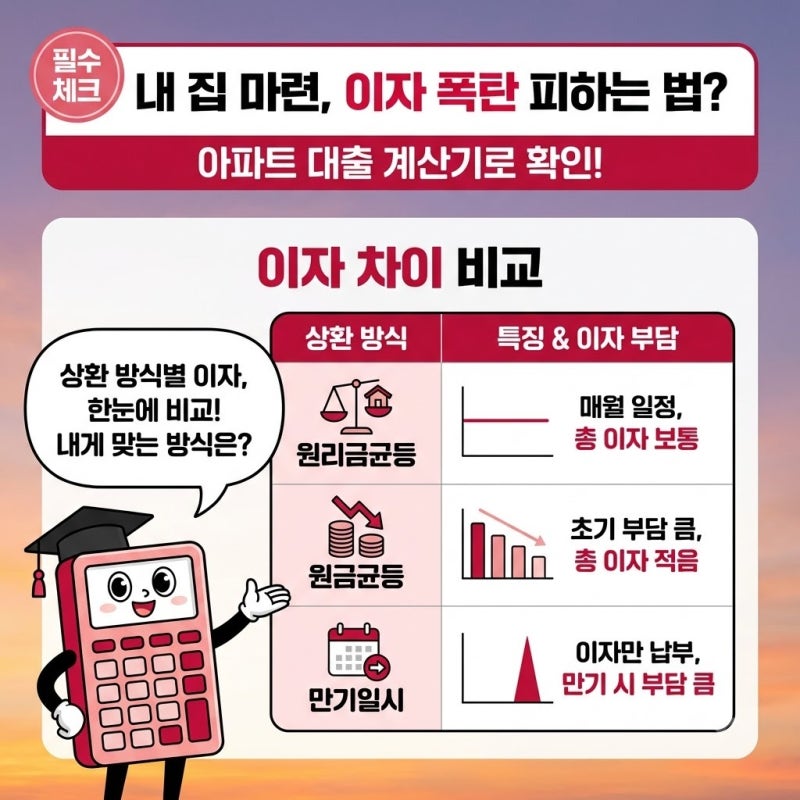
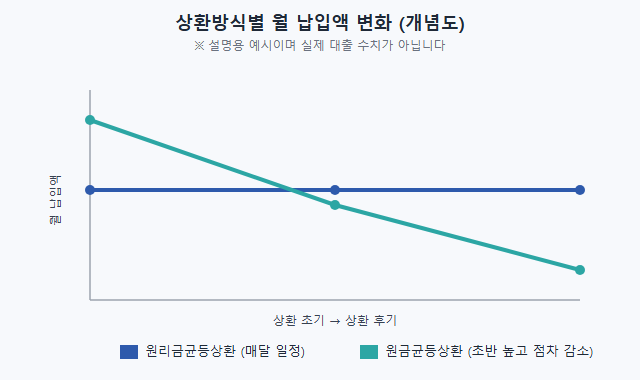
실제 사용자들은 원금균등상환 방식이 총 이자액을 줄이는 데 유리하며, 초기 현금 흐름을 중시한다면 원리금균등 방식이 적합하다고 분석합니다.
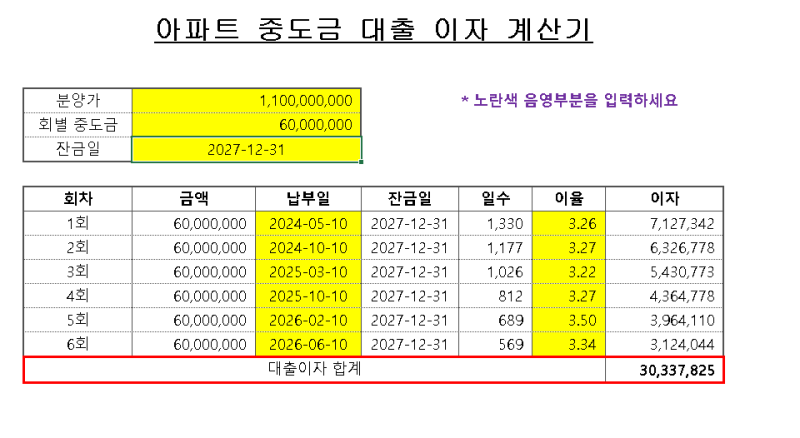
또한, 아파트 중도금 대출의 경우 회차별 실행일과 잔금일 사이의 기간을 각각 따져 이자를 계산해야 하므로 예상치 못한 목돈이 필요할 수 있다는 점을 강조합니다. 단순히 아파트 가격에 비례하여 대출 한도를 예상하는 것은 실제와 다를 수 있음을 지적합니다.
전문가들은 금융감독원과 같은 신뢰할 수 있는 계산기를 활용하여 상환 방식별 월 납입액과 총 이자를 비교할 것을 권장합니다.
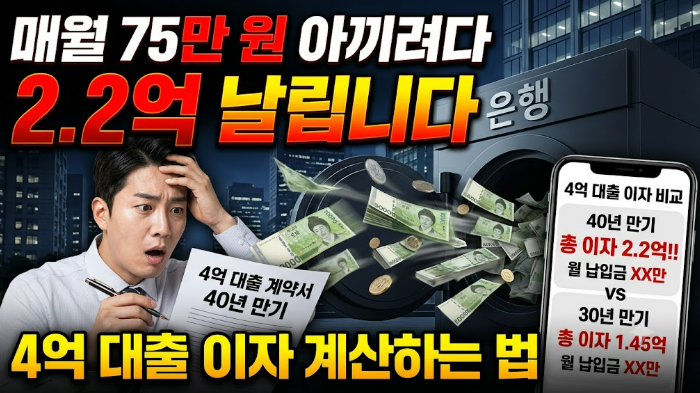
특히 금리가 0.1%만 올라도 대출 한도에 영향을 줄 수 있으므로, 현재 금리보다 약간 높은 가산 금리를 적용해 보수적으로 시뮬레이션하는 것이 안전합니다. 대출 기간 연장이 월 부담을 줄이지만 총 이자액을 폭발적으로 증가시킬 수 있으니 신중한 결정이 필요합니다.