부가가치세는 상품이나 서비스를 제공할 때 발생하는 부가가치에 매겨지는 간접세입니다. 사업자가 소비자로부터 받은 매출세액에서 매입세액을 공제하여 국가에 납부하는 구조입니다.
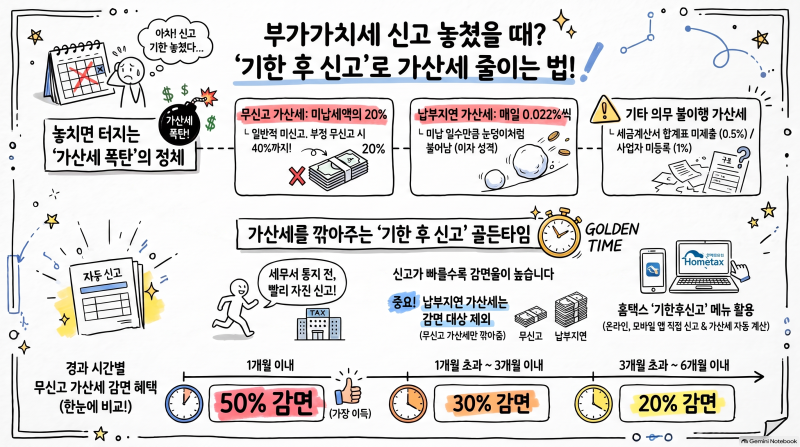
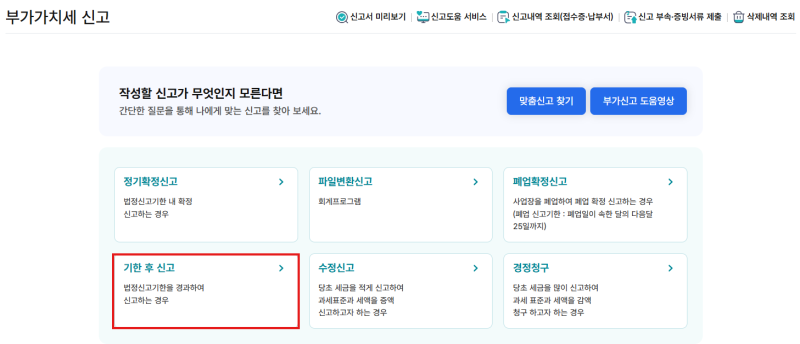
신고 기한을 놓치더라도 기한 후 신고를 통해 가산세 부담을 크게 줄일 수 있어 많은 사업자가 주목하고 있습니다. 특히 본업과 부업을 병행하는 경우 신고 기간을 놓치기 쉬워 주의가 필요합니다.
실제 사업자들은 홈택스나 손택스를 통한 전자신고를 주로 활용하며, 자료가 복잡할 경우 세무대리인을 통해 신고하기도 합니다. 기한 후 신고는 세무서의 세액 결정 통지 전에 자진 신고하는 절차로, 기간이 지날수록 가산세가 늘어나는 점을 유의해야 합니다.
매출이나 매입이 전혀 없는 무실적 사업자도 반드시 신고해야 하는 점이 강조됩니다. 기한 후 신고 시에는 하루라도 빨리 자진 신고할수록 가산세 감면 혜택이 커집니다.
특히 2026년 제1기 확정신고처럼 특정 기간이 명시된 경우, 신고 기한 연장과 납부 기한 연장이 다르다는 점을 명확히 인지해야 합니다. 신고 대상 여부가 불확실하다면 홈택스의 신고 도움 서비스를 적극 활용하여 정확한 정보를 확인하는 것이 중요합니다.