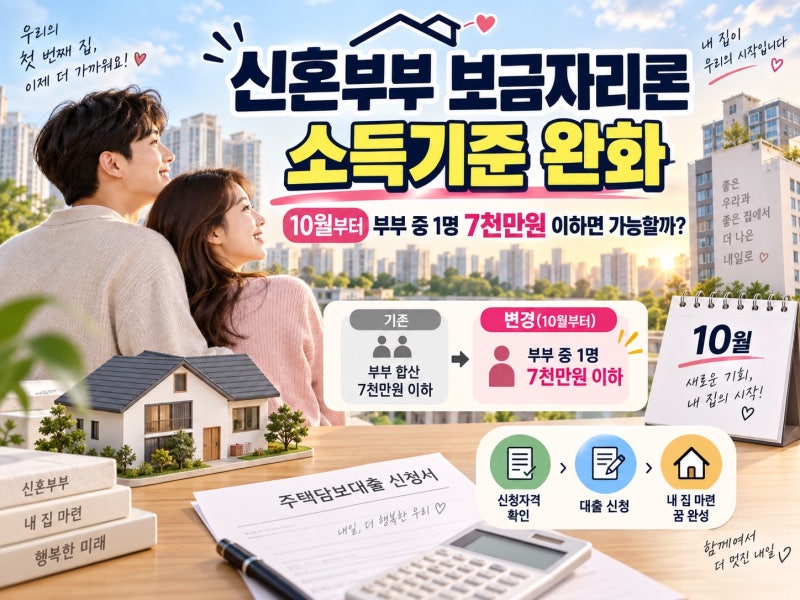
2026년 10월부터 신혼부부 보금자리론의 소득기준이 완화되어 내 집 마련을 준비하는 신혼부부들에게 큰 기회가 되고 있습니다.
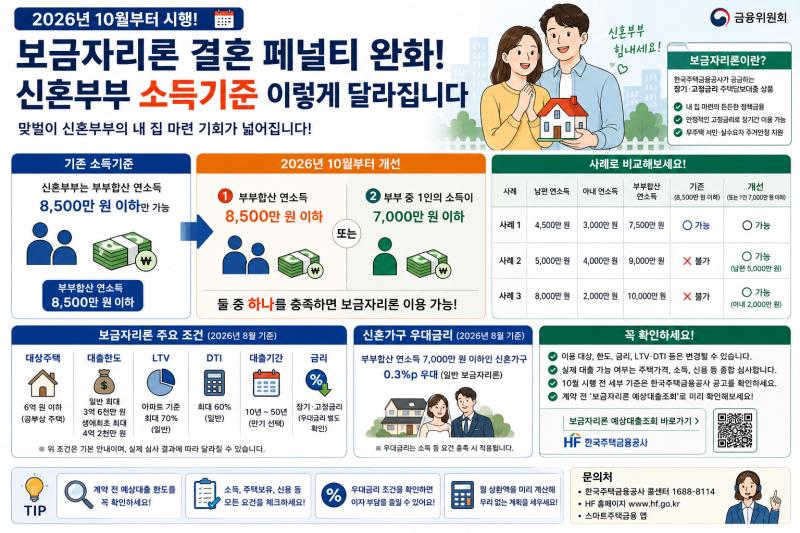
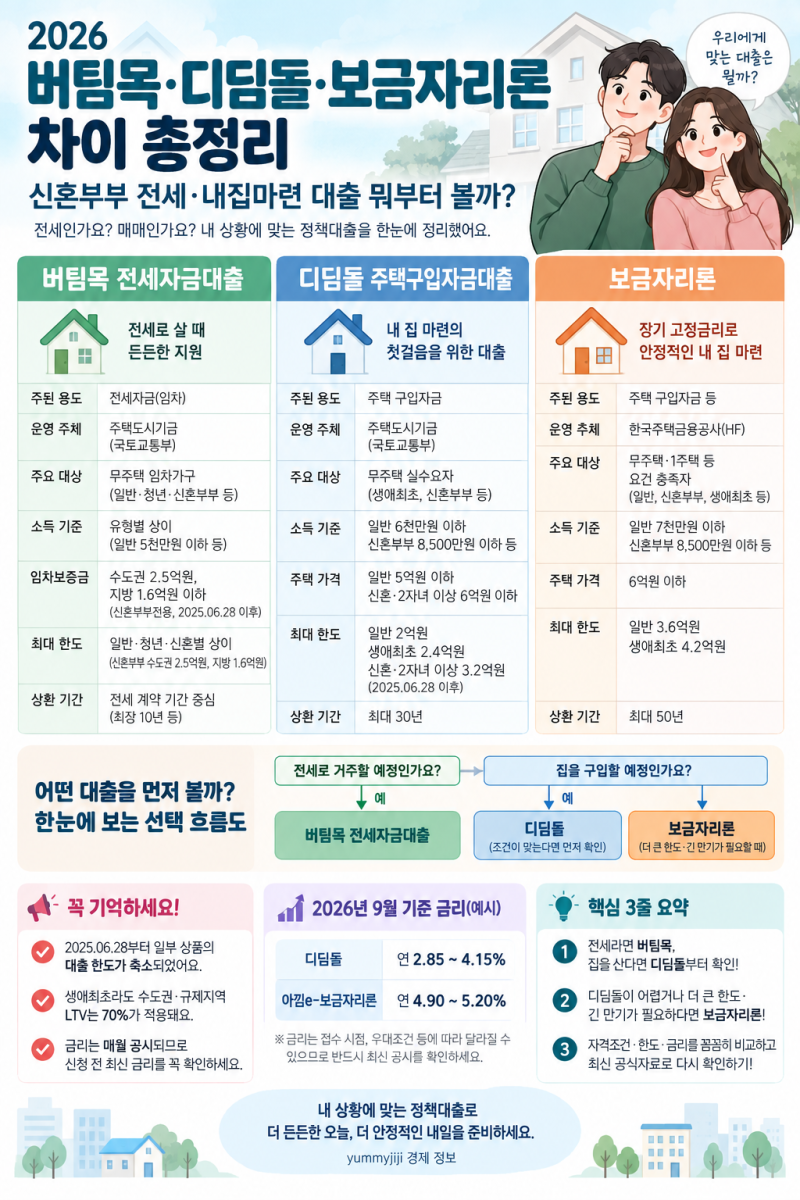
기존 부부합산 8,500만 원 이하 기준에 더해, 부부 중 1인의 소득이 7,000만 원 이하여도 신청이 가능해져 '결혼 페널티' 논란이 해소되었습니다.
시중은행 주택담보대출과 달리 DSR 규제 대신 DTI 60%를 적용, 기존 대출이 있어도 높은 한도를 기대할 수 있습니다. 실제 이용자들은 보금자리론이 장기 고정금리로 금리 변동 리스크를 방어할 수 있다는 점을 큰 장점으로 꼽습니다.
일반 신혼가구의 대출 한도는 최대 3억 6천만 원이지만, 생애최초 주택구입자의 경우 최대 4억 2천만 원까지 가능하여 한도 차이가 발생합니다.
신혼가구 소득기준은 8,500만 원까지 완화되었으나, 우대금리 0.3%p는 부부합산 7,000만 원 이하일 때만 적용되므로 소득 구간별 혜택을 확인해야 합니다.
보금자리론 신청 시 주택 가격 6억 원 이하, 주택 보유 수 등 기본 자격 요건을 충족하는지 면밀히 검토해야 합니다. 특히, DSR 규제 없이 DTI 60%를 적용받아 기존 신용대출 등이 있어도 시중은행보다 유리한 한도를 확보할 수 있습니다.
2026년 10월부터 변경되는 소득기준과 한도 조건을 정확히 파악하여 내 집 마련의 기회를 놓치지 마십시오.