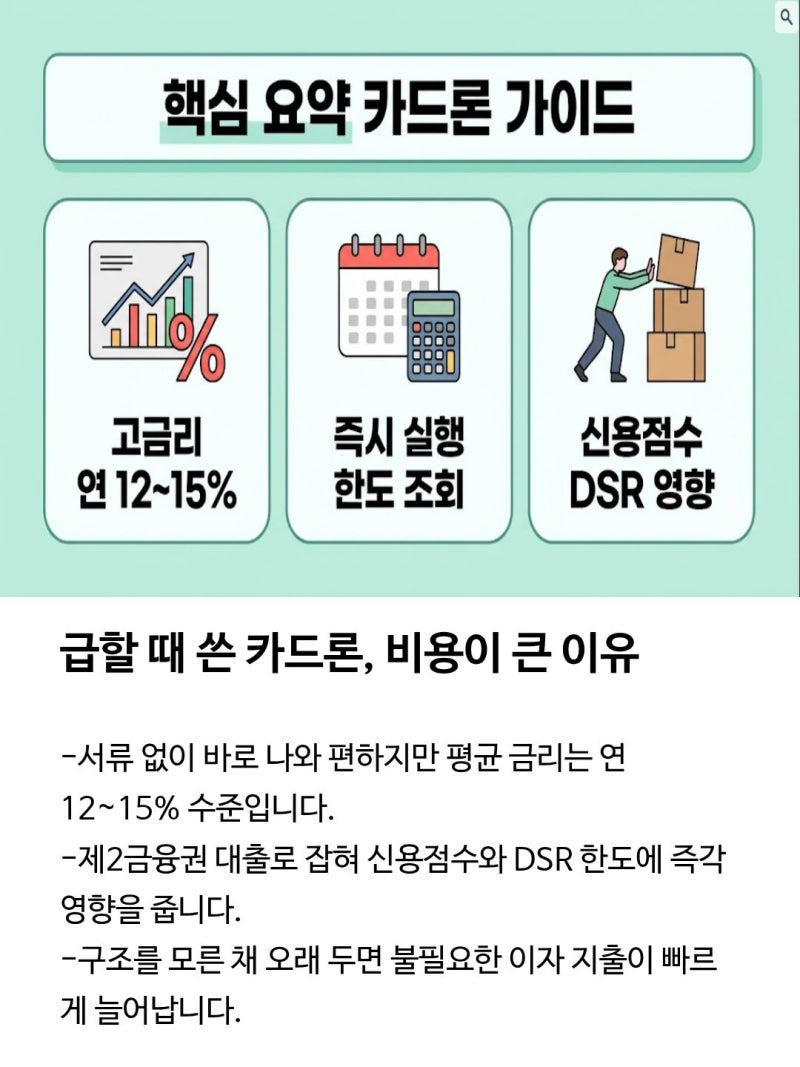

신한카드 카드론은 급하게 자금이 필요할 때 유용하게 활용될 수 있는 대출 상품입니다. 특히 2025년 7월부터 신용대출로 재분류되어 DSR 규제 대상에 포함되었으며, 스트레스 DSR 3단계까지 적용되면서 대출 한도가 기존보다 약 20% 감소하는 등 변화가 있었습니다. 이는 카드론이 더 이상 단순한 생활자금 창구가 아닌, 신용대출의 일환으로 관리되고 있음을 의미합니다. 따라서 카드론 신청 전에는 DSR 규제 적용 여부와 함께 개인의 신용 상태를 면밀히 확인하는 것이 중요합니다.
실제 이용자 후기에 따르면, 신한카드 카드론 1,000만원 이용 시 KCB와 NICE 신용점수가 약 150점 하락하는 사례가 있었습니다. 이는 기존 신용점수와 부채 수준, 이용 금액 등에 따라 달라질 수 있으나, 카드론 이용이 신용점수에 상당한 영향을 미칠 수 있음을 보여줍니다. 반면, 전액 상환 후에는 신용점수가 다시 회복되는 경향을 보였습니다. 또한, 카드론은 현금서비스와 달리 장기 분할 상환이 가능하며, 이자율도 현금서비스보다 낮은 경우가 많아 목돈이 필요할 때 더 유리할 수 있습니다.
신한카드 카드론을 처음 이용하고 300만원 이상 신청하는 경우 금융사고 예방을 위해 2시간 지연 입금될 수 있으며, 1,000만원 이상 신청 시에는 상담원과의 본인 통화 후 2시간 뒤 입금됩니다. 따라서 급하게 큰 금액이 필요한 경우 입금 소요 시간을 고려해야 합니다. 또한, 연소득 3,500만원 이하 저소득자나 특정 불가피한 목적의 경우 DSR 규제 예외가 적용될 수 있으니, 신청 전 자격 조건과 금리, 상환 방식 등을 꼼꼼히 확인하여 본인에게 가장 적합한 대출 계획을 세우는 것이 현명합니다.