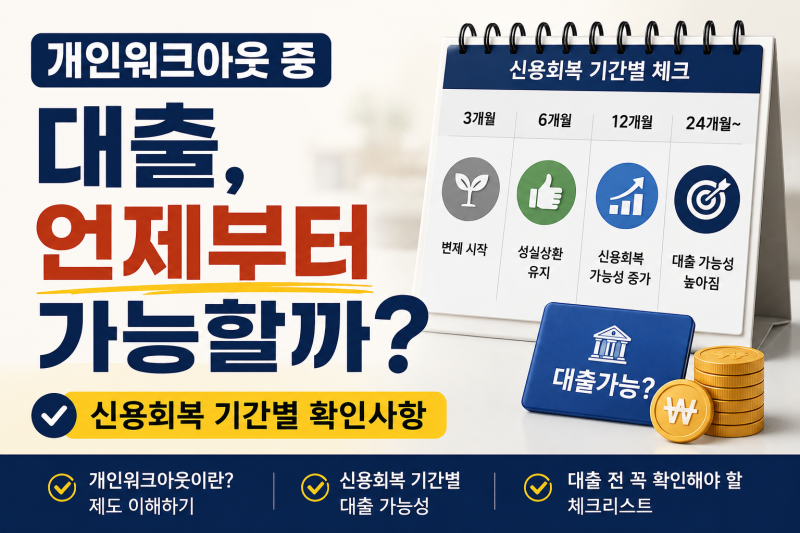

신용회복 중인 상황에서 급전이 필요할 때, 많은 분들이 대부대출을 고려하게 됩니다. 하지만 2026년 정책서민금융 상품 개편으로 햇살론15가 햇살론 특례보증으로 전환되었으며, 신용회복위원회 소액금융 등 저금리 대안이 먼저 확인되어야 하는 중요한 시점입니다. 특히 고금리 대부대출을 이용 중이라면, 이를 저금리로 전환할 수 있는 조건들이 새롭게 주목받고 있습니다.
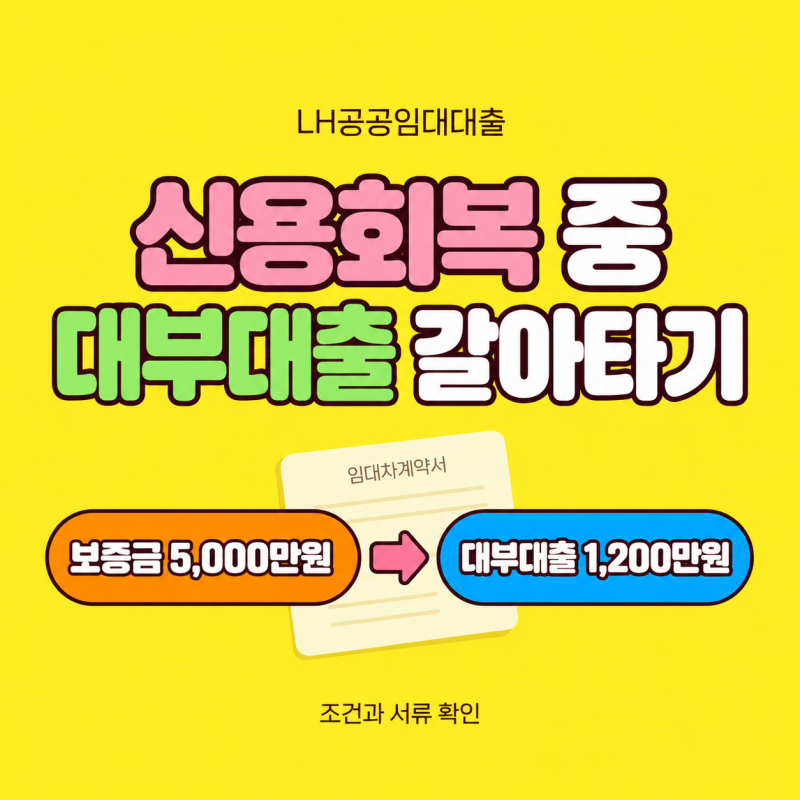
실제 블로그 후기들을 살펴보면, 신용회복 중에도 성실하게 변제금을 납부한 경우 LH공공임대대출 보증금을 활용하여 연 19%에 달하는 대부업체 대출을 연 8%대 초중반 금리로 갈아탈 수 있었던 사례가 있습니다. 다만, 대부업체 대출을 갚는 용도로의 대환 여부는 2금융권 내에서도 금융사별로 조건이 상이하므로 신중한 확인이 필요하며, 생활비 목적 단독 대출은 어려운 경우가 많습니다.
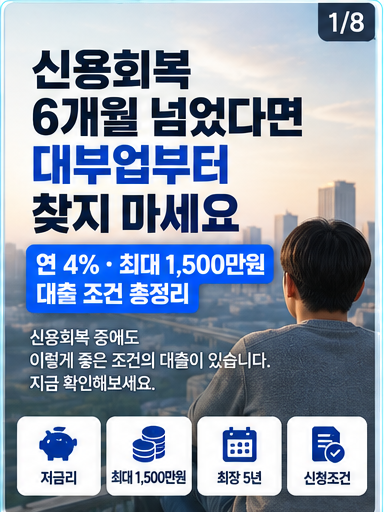
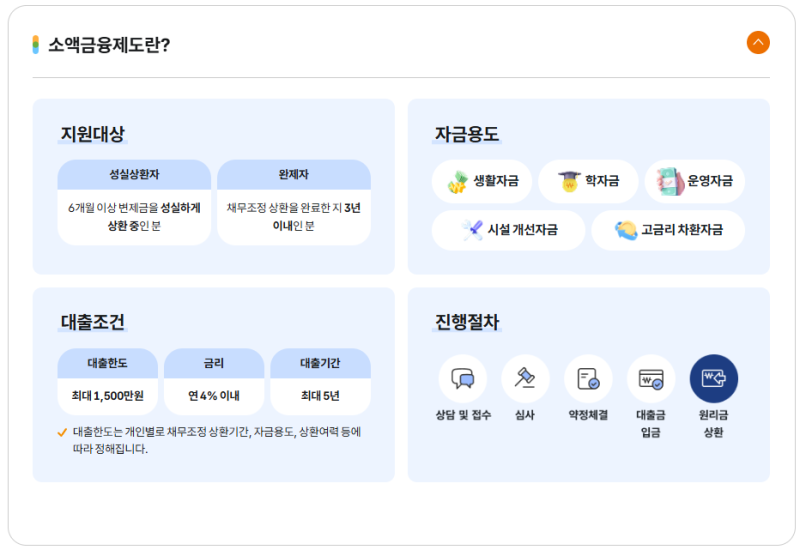
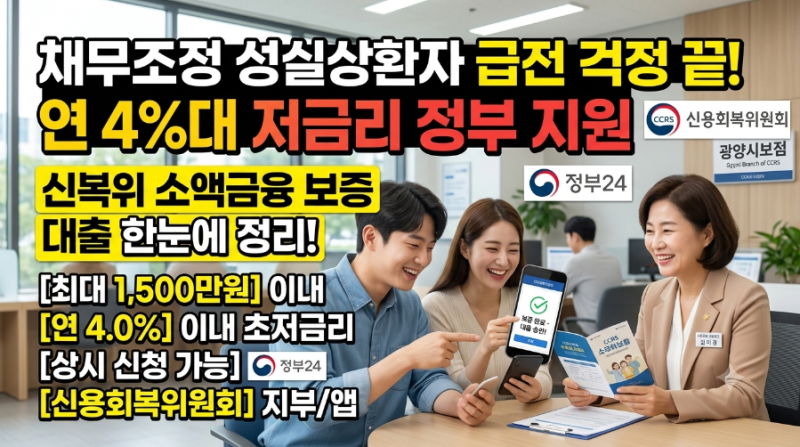
따라서 신용회복 중 대출이 필요하다면, 무작정 고금리 대부대출을 찾기보다 현재 채무조정을 진행 중인 신용회복위원회의 소액금융 상품(최대 1,500만원, 연 4.0% 이내)을 1순위로 확인하는 것이 현명합니다. 이후 2026년 개편된 햇살론 일반보증 및 특례보증 등 정책서민금융 상품의 가능 여부를 면밀히 검토하여, 불필요한 고금리 부담을 줄이는 전략적인 접근이 요구됩니다.