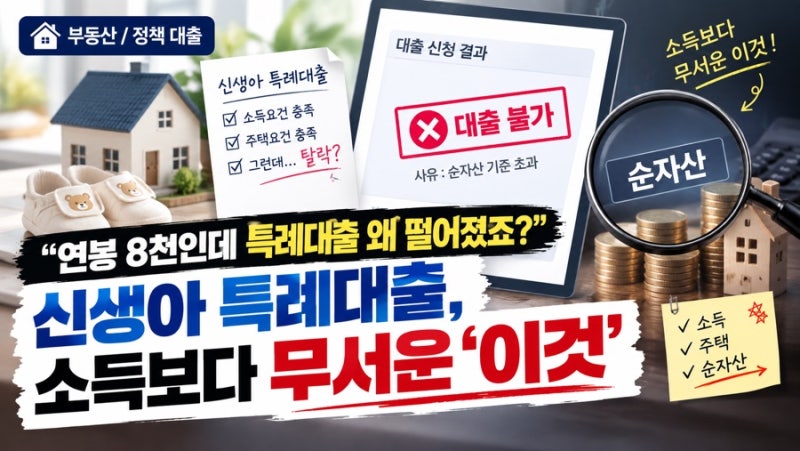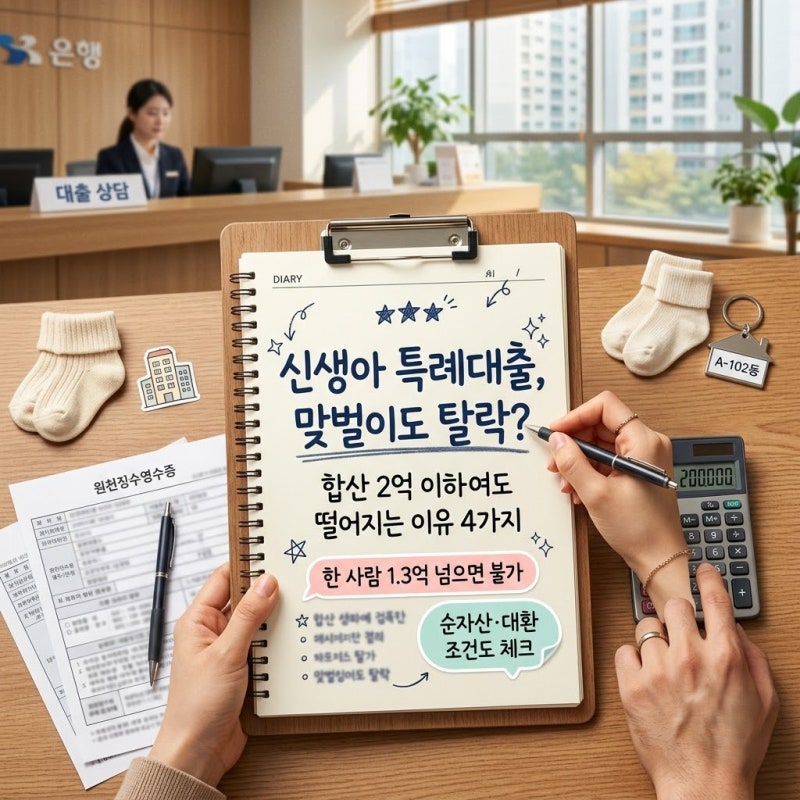

신생아 특례대출은 시중 은행 대비 낮은 금리로 출산 가구의 주택 마련에 큰 도움을 주어 높은 관심을 받고 있습니다. 하지만 소득 요건을 충족하더라도 자산 심사 단계에서 부적격 판정을 받는 사례가 빈번합니다.
이는 주택 가격 산정 방식, 순자산 한도 초과, 금융자산 전산 조회 오류 등 다양한 원인에 기인합니다. 잔금 일정 차질을 막기 위해 신청 전 정확한 기준 파악이 중요합니다.
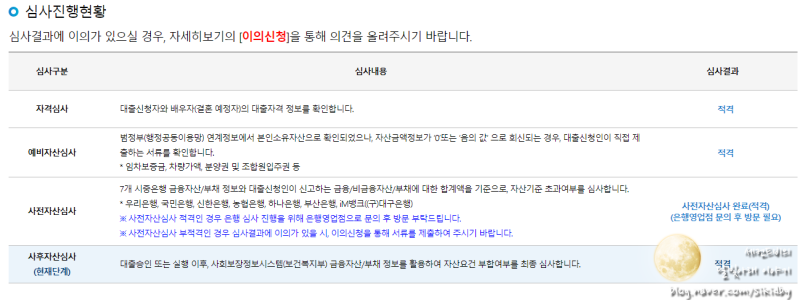
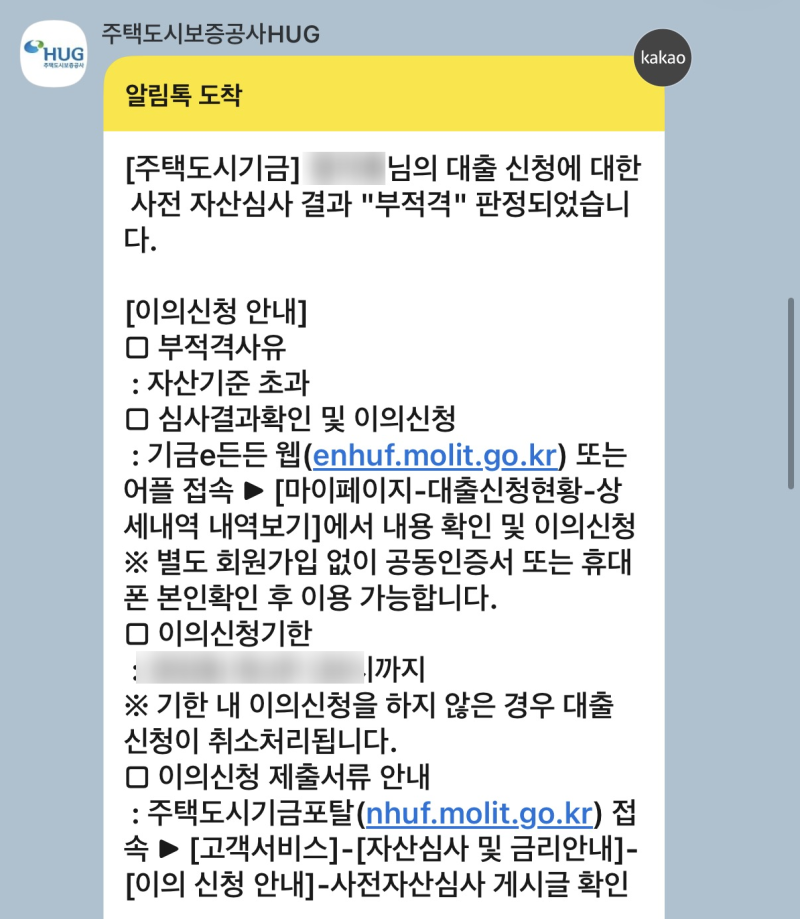
실제 사용자들은 기금e든든 신청 후 예상치 못한 자산 심사 부적격 통보에 당황하는 경우가 많습니다. 주로 신축 아파트 분양권이 자산으로 잡히거나, 임차보증금이 이중 합산되거나, 자동차 가액이 과다 평가되어 문제가 발생합니다.
다행히 필요한 소명 자료 제출을 통해 부적격 판정을 적격으로 뒤집은 성공 사례도 다수 보고됩니다. 자산 심사 부적격 통보를 받더라도 영업일 10일 이내 이의신청을 통해 충분히 해결 가능합니다.
임차보증금 이중 합산, 자동차 가액 오차, 예적금 담보대출 부채 누락 등 주요 부적격 사유를 미리 확인해야 합니다. 소명 시에는 분양계약서, 중도금 대출 증빙, 감액 갱신된 전세 계약서 등 구체적인 서류를 준비하는 것이 중요합니다.