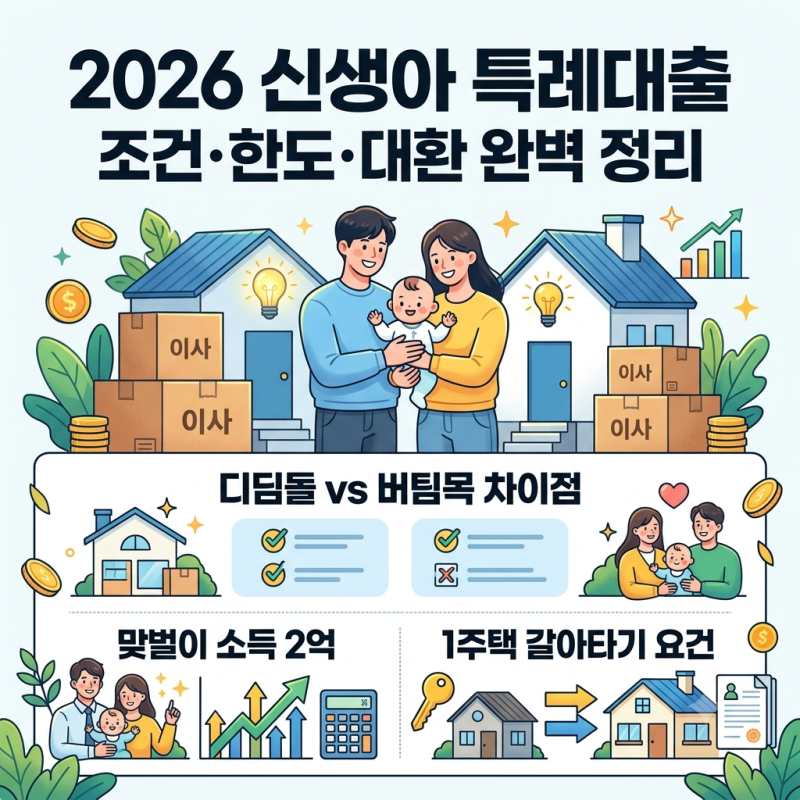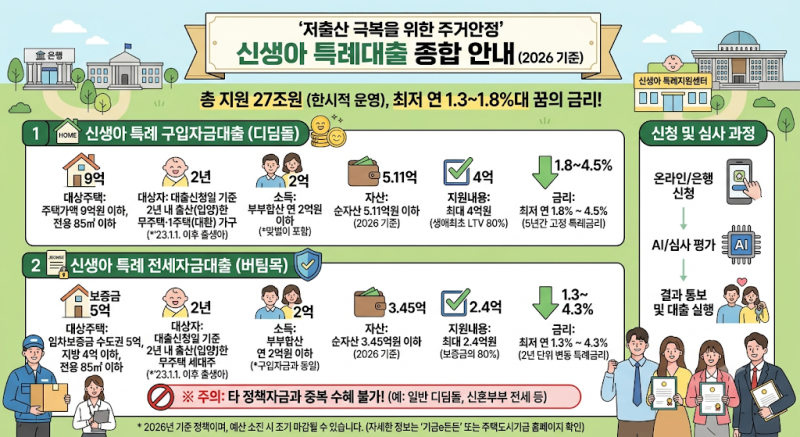

신생아 특례대출은 1%대의 초저금리로 많은 출산 가구의 주목을 받고 있습니다. 특히 시중은행 주택담보대출과 달리 신용점수가 낮다고 해서 가산 금리가 부과되지 않는다는 점이 큰 특징입니다. 대출 금리는 오직 부부 합산 연소득과 대출 만기 두 가지 기준표에 의해서만 결정됩니다. 최저 기준 요건(연체, 파산 등 심각한 신용 불량 상태가 아닐 것)만 통과하면 신용점수 650점이든 950점이든 동일한 초저금리 혜택을 받을 수 있습니다.
실제 블로그 후기들을 보면 신용점수 600점대인 경우에도 시중은행과 달리 금리 불이익 없이 대출이 가능하다는 점을 주요 장점으로 꼽습니다. 다만, 신용등급 8등급 이상은 신청이 제한될 수 있으며, 신용점수 600점 이상이면서 부실채무자가 아니라면 신용 초보자도 신청할 수 있습니다. 부부의 신용점수를 합산하여 평균을 내는 방식이 아니며, 대출 심사의 메인 기준은 대출을 직접 신청하는 차주의 신용점수입니다.
신생아 특례대출 신청 전에는 기금e든든 앱을 통해 사전 자산 심사 가조회를 반드시 진행해야 합니다. 순자산이 5억 1,100만 원을 단 1원이라도 초과하면 대출이 불가하므로, 주식, 코인, 청약 잔액, 중고차 가액, 전세보증금 등 눈에 보이지 않는 자산까지 미리 확인하고 필요시 '자산 다이어트' 전략을 세우는 것이 중요합니다. 이처럼 꼼꼼한 준비를 통해 원하는 한도를 확보할 수 있습니다.