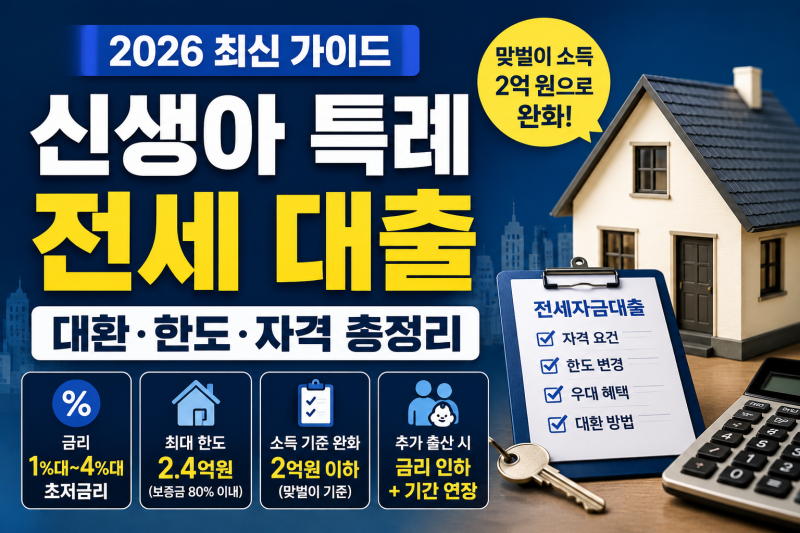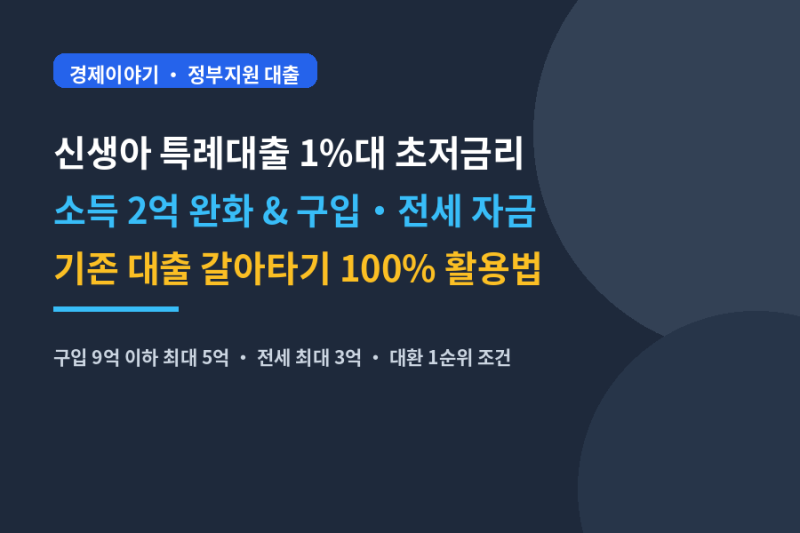

신생아 특례대출은 최근 출산 가구의 주거 안정과 이자 부담 경감을 위해 큰 주목을 받고 있는 정책 금융 상품입니다. 1%대의 파격적인 저금리와 함께 맞벌이 부부의 소득 기준이 연 2억 원으로 대폭 완화되어, 더 많은 가구가 혜택을 받을 수 있게 되었습니다.
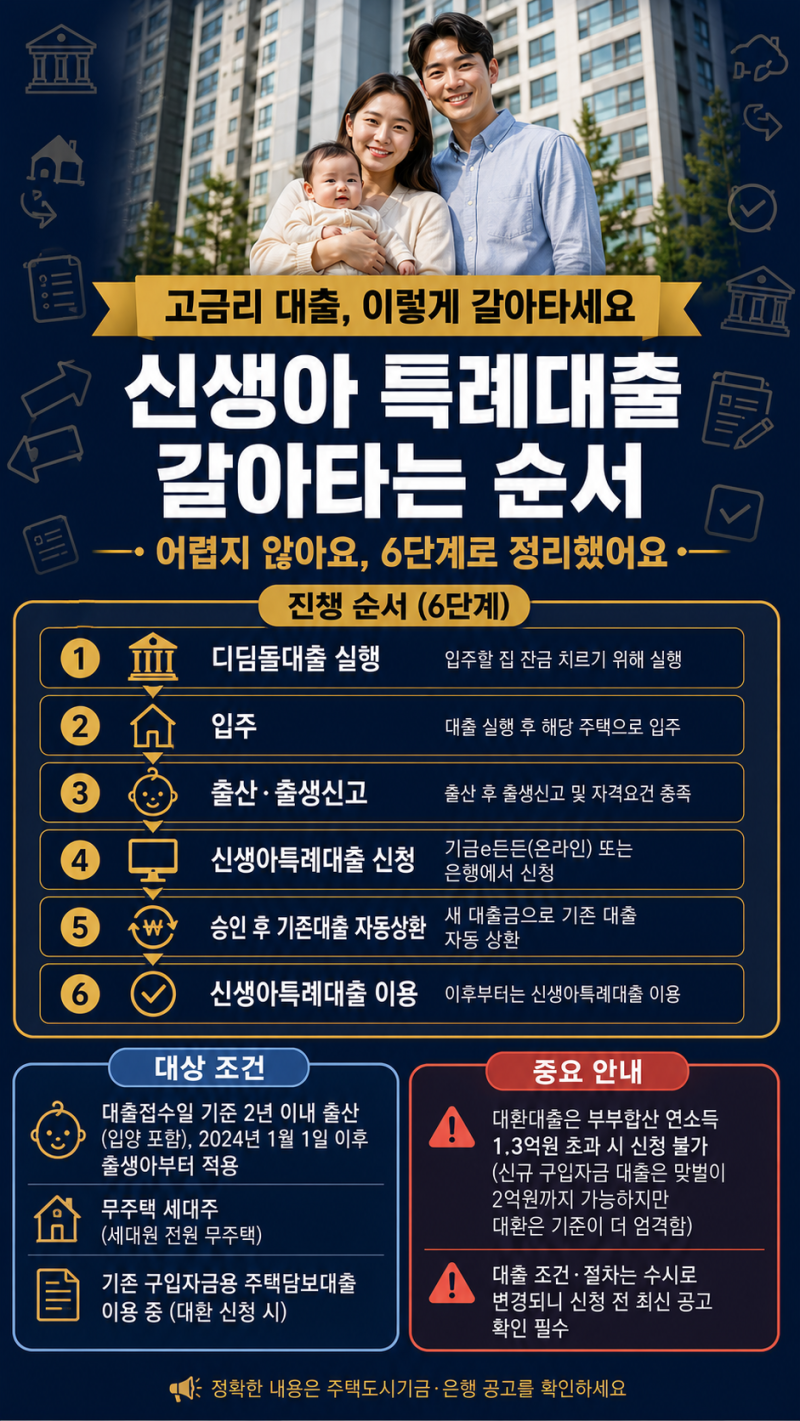
기존 주택 구입 및 전세 자금은 물론, 고금리 대출을 저금리로 전환하는 대환 목적까지 폭넓게 지원합니다. 실제 블로그 후기들을 살펴보면, 1주택자도 기존 주택담보대출을 신생아 특례대출로 갈아탈 수 있다는 점이 큰 장점으로 꼽힙니다.
다만, 기존 대출 잔액이 특례대출 한도인 4억 원을 초과할 경우, 초과분을 먼저 상환해야 하는 조건이 있어 주의가 필요합니다. 대환 시 기존 근저당권 처리 문제 등 세부 규정을 꼼꼼히 확인해야 한다는 의견이 많습니다.
블로거들은 소유권 이전등기 접수일로부터 3개월 이내에 신청하면 대환이 아닌 신규 대출로 취급되어 잔액 제한을 피할 수 있다는 꿀팁을 공유합니다.
또한, 방공제 적용 여부나 주택도시기금, 수탁은행 등 공식 기관을 통해 개별 상황에 맞는 정확한 정보를 확인하는 것이 중요하다고 강조합니다. 이러한 세부 사항들을 미리 파악하면 효율적인 대출 전환이 가능합니다.