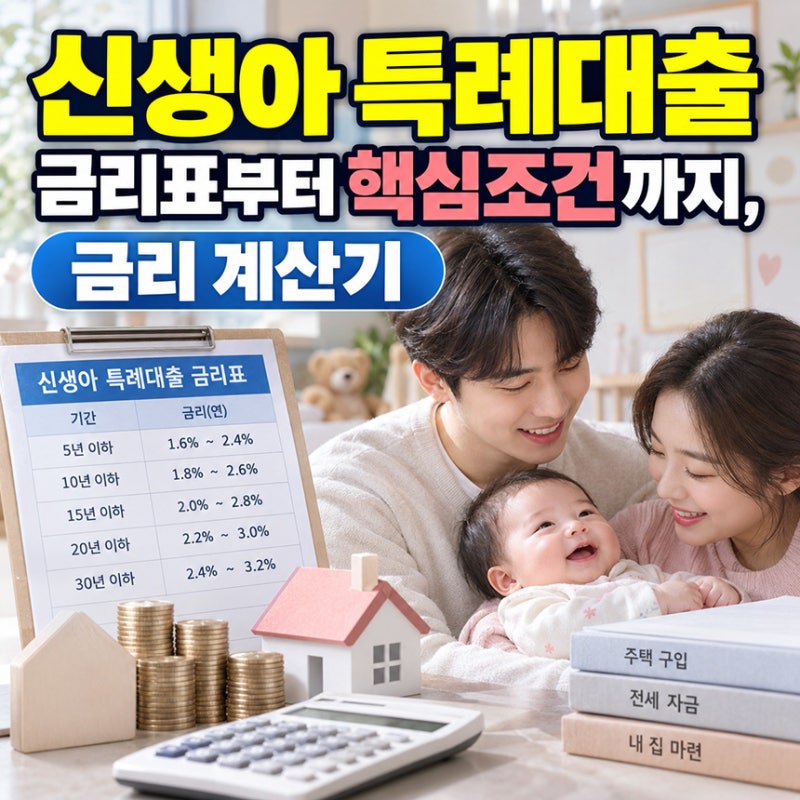

신생아 특례대출은 저출산 극복을 위한 정부 정책 대출로, 최대 5억원 한도와 연 1.6%~3.3%의 매력적인 금리를 제공합니다.
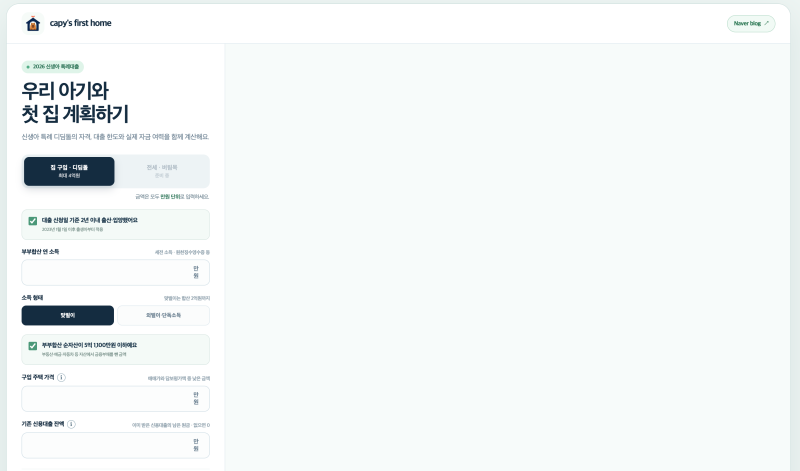
많은 가구가 내 집 마련을 위해 이 대출에 주목하며, 복잡한 소득 및 자산 요건을 따지기 전에 실제 월 상환액을 미리 계산해보려는 경향이 두드러집니다. 이는 현실적인 자금 계획 수립에 필수적입니다.
실제 사용자들은 신생아 특례대출의 낮은 금리가 주거 안정에 큰 도움이 된다고 평가합니다. 하지만 소득, 자산, 주택 요건 등 복잡한 조건 때문에 신청 과정에서 혼란을 겪는 경우가 많습니다.
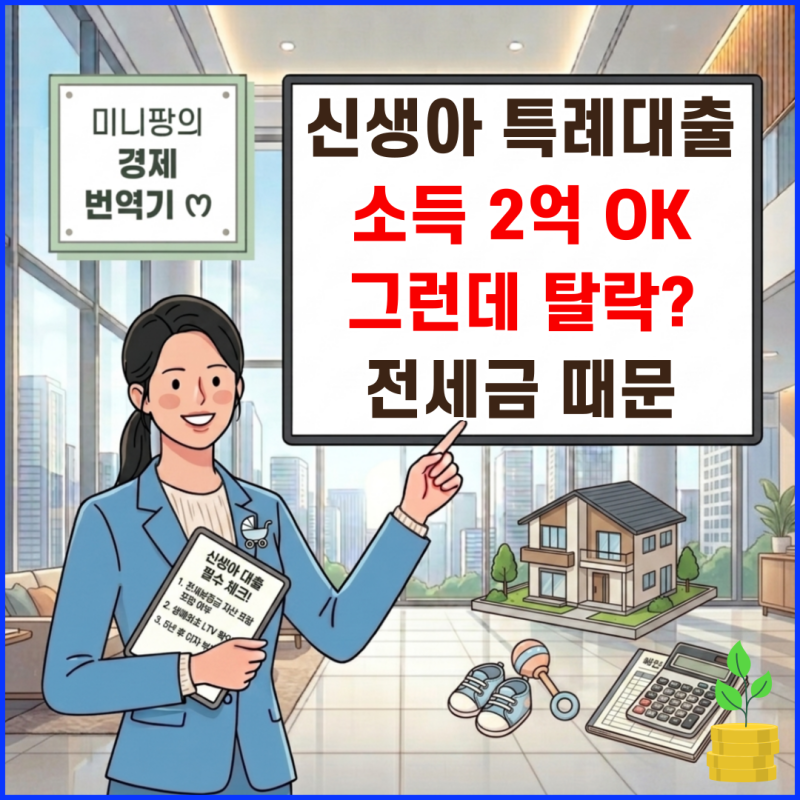
특히 세전 총급여 기준 소득 산정, 태아 상태 신청 불가, 마이너스 통장 잔액 반영 등 예상치 못한 변수가 발생할 수 있어 면밀한 준비가 필요합니다.
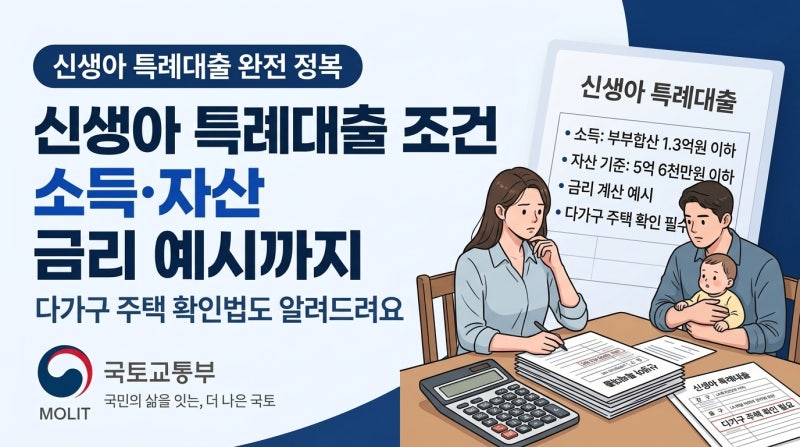
신생아 특례대출을 준비할 때는 소득 구간별 금리 확인에 앞서 예상 월 상환액을 먼저 계산하여 현실적인 부담을 파악하는 것이 중요합니다. 부부합산 소득은 원천징수영수증 상 세전 총급여 기준이며, 출생신고 완료 후 신청이 가능합니다.
자산 요건 심사 시 마이너스 통장 잔액도 고려되니, 세부 조건을 면밀히 확인해야 합니다.